住宅ローンの確定申告について考えたことはありますか?私たちが家を購入する際、住宅ローンを利用することは一般的ですが、確定申告を通じて得られる税制優遇を見逃している人も多いです。特に住宅ローン 確定申告 何年分の申告が必要かを理解することは、私たちの税金を賢く管理するために重要です。
住宅ローン 確定申告の基本
住宅ローンの確定申告は重要な手続きです。税制優遇を受けるためには、正しい知識が欠かせません。
住宅ローン控除とは
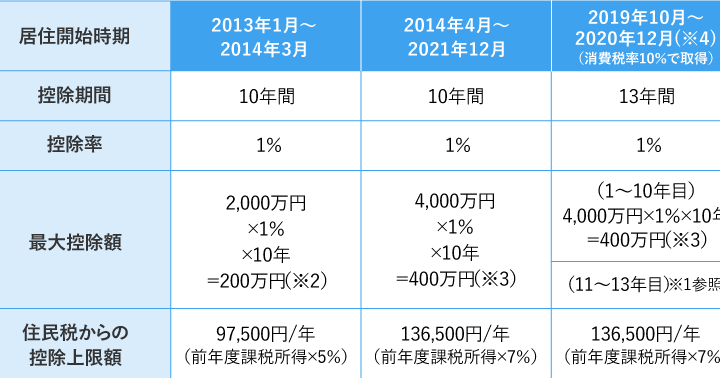
住宅ローン控除とは、住宅ローンの利息に対して一定の税金が控除される制度です。この制度により、私たちの税負担を軽減できます。控除対象となるのは、ローン残高の1%です。具体的な計算式は以下の通りです。
- 控除金額 = ローン残高 × 1%
- 控除上限 = 最大40万円(10年間)
また、貸出金の利用目的や種別によって控除の適用範囲が異なることには注意が必要です。たとえば、住宅を新築した場合と中古物件を購入した場合では、控除の適用条件が変わります。このため、申告時には事前に確認することが大切です。
確定申告の目的
確定申告の目的は、正確な税金を納付し、過不足なく還付を受けるためです。この手続きによって、私たちの収入や支出が明確になり、税金が適正に計算されます。また、住宅ローン控除を受けるためにも、確定申告は欠かせません。確定申告をしなければ、せっかくの控除が受けられなくなります。ここに注意を払い、必要な手続きを済ませましょう。
確定申告の際には、必要書類の準備が重要です。主な書類は以下の通りです。
- 住宅ローンの借入証明書
- 確定申告書
- 源泉徴収票
確定申告の必要性
確定申告は税金を正確に管理するために不可欠です。その中でも、住宅ローン控除を受けるためには確定申告が重要です。適用条件や必要書類を理解することで、税負担を軽減させることができます。
住宅ローン減税の適用年数
住宅ローン減税は、最長で10年間適用可能です。具体的には以下のような年数が適用されます。
- 取得年: 住宅を取得した年から適用開始
- 最大適用年数: 10年まで、ただし借入金残高に上限あり
減税額は年ごとに異なる場合がありますが、借入残高に基づいた控除が行われます。このため、長期間にわたって経済的な負担を軽減できるメリットがあります。契約時に詳しいシミュレーションを行うことが大切です。
返済期間と確定申告の関連
返済期間は確定申告に直接関連します。具体的には、返済期間中に住宅ローン減税を受けられる年数が関わってきます。返済の進捗が控除に影響を及ぼすため、以下の点を確認しておくと良いでしょう。
- 借入額と返済計画: 初期の借入額や予定されている返済プランに基づく
- 年間控除額: 減税対象の残高に応じて変動
- 確定申告のタイミング: 毎年忘れずに申告することが必要
住宅ローン確定申告の流れ
住宅ローンの確定申告の流れは、明確なステップを踏むことが求められます。私たちが実践するべき重要なポイントに焦点を当てます。
書類の準備
確定申告のために、まず必要な書類を整えます。具体的には、以下の重要な書類を揃えます。
これらの書類が揃っていないと、申告時にスムーズに進めません。書類の内容は正確である必要がありますので、注意が必要です。
申告書の提出方法
申告書の提出方法は、電子申告や郵送、対面での提出が選択できます。私たちの選択肢をそれぞれ見てみましょう。
- 電子申告: 24時間いつでも申告でき、迅速に処理されます。
- 郵送: 必要書類を揃え、封筒に入れ提出する方法。提出期限を守ることが重要です。
- 対面での提出: 直接税務署に持参し、相談しながら提出可能です。
確定申告の注意点
確定申告を行う際には、いくつかの重要な点に気を付ける必要があります。これらのポイントを理解しておくことで、スムーズに申告を進められます。
期限について
確定申告の期限は通常、毎年3月15日までです。しかし、場合によっては延長されることもあるため、最新の情報を確認することが大切です。申告を早めに行うと、税務署からの確認や還付がスムーズに進むことがあります。また、遅延するとペナルティが課せられる可能性があるため、計画的に準備を進めましょう。
不備がある場合の対処法
申告書に不備があった場合は、迅速に対処することが必要です。具体的には、以下の手順を踏むことが推奨されます。
- 不備を確認する: 提出後に税務署から連絡があれば、指摘された点をすぐに確認します。
- 訂正申告を行う: 必要な変更を加えた後、訂正申告書を提出します。
- 追加資料を準備する: 不備に関する証明書や資料が求められる場合があるため、必要な書類を整えておきます。
まとめ
住宅ローンの確定申告は私たちの税金管理において非常に重要なステップです。適切な申告を行うことで、住宅ローン控除を最大限に活用し経済的な負担を軽減できます。必要な書類を整え期限内に申告することが成功の鍵です。
また、申告の流れや注意点をしっかり理解することで、スムーズな手続きが可能になります。私たちが計画的に準備を進めることで、税務署からの確認や還付も円滑に行われるでしょう。住宅ローンの確定申告を通じて、私たちの財政状況をより良くしていきましょう。