住宅ローンの借り換えを考えている私たちにとって、団信がどのように影響するのかは非常に重要なポイントです。団体信用生命保険、通称団信は、住宅ローンを利用する際の安心感を提供してくれますが、借り換えを行うことでその内容がどう変わるのか、気になりますよね。
住宅ローン借り換えの基本
住宅ローンは、住宅購入のために貸し付けられる金銭であり、返済は分割で行われます。一般的には、借入金額、金利、返済期間が基本の項目です。これらの要素は、借り手の返済能力や金融機関の信頼性に基づいて決まります。
住宅ローンとは
住宅ローンとは、住宅を取得するために金融機関から借りるお金です。借り手は、そのお金に対して利息を含む返済をしていきます。住宅ローンには以下の特徴があります:
- 長期的な返済: 多くの場合、返済期間は10年以上に設定されます。
- 担保の存在: 購入した住宅が担保となり、借り手が返済できない場合に金融機関が住宅を売却する権利を持ちます。
- 金利の種類: 固定金利や変動金利の選択が可能です。
借り換えのメリット
借り換えには、様々なメリットがあります。例えば、以下の点が挙げられます:
- 金利の低下: 市場金利が低下した場合、より良い条件で再契約できる可能性があります。
- 毎月の返済額の減少: 新たな金利で借りることで、月々の支払いが軽減されます。
- 返済期間の短縮: 借り換えにより、より短期間での返済が可能になることもあります。
- 資金の借り入れ: 住宅ローンの借り換えを利用して、改修費用などの追加資金を借りることができます。
団信の役割
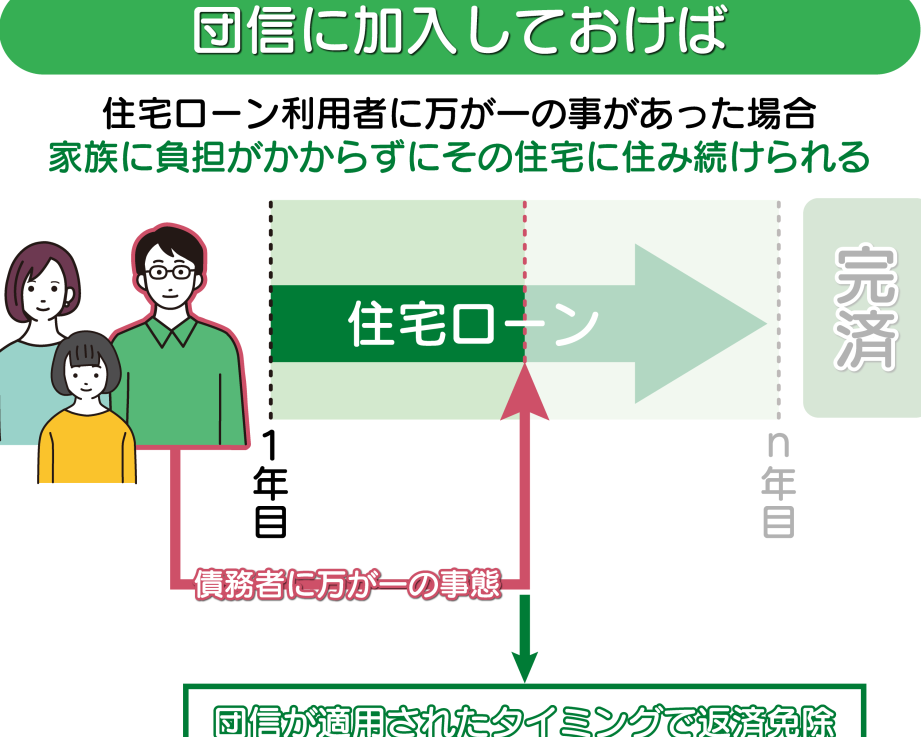
団体信用生命保険(団信)は、住宅ローンを利用する際に非常に重要な役割を果たします。特に、万が一の事態が発生したときに、残高をカバーするための保険です。団信に加入することで、安心して住宅ローンを利用できます。
団信とは
団信は、借り入れた住宅ローンの債務者が死亡した場合や高度障害が発生した場合に、保険金が支払われる仕組みです。これによって、遺族は家計の負担を軽減でき、住宅を維持することが可能になります。また、団信に加入することで、自己負担なく保障を受けられることも魅力の一つです。
団信の種類
団信には、主に以下の種類が存在します。
住宅ローン借り換えと団信の関係
住宅ローンの借り換え時、団体信用生命保険(団信)の影響が重要です。団信がどう変化するかを理解することで、借り換えが持つ意義を具体的に把握できます。
借り換え時の団信の影響
借り換えによって団信の条件が変更されることがあります。具体的には、以下のような影響があります。
- 新たな保障内容: 借り換えに伴い、加入する金融機関によって提供される団信の内容が異なることがある。
- 保険料の変動: 新たに借り入れる際の金利や保険料は、金融機関により異なるため、リスクをしっかり評価する必要があります。
- 加入の選択肢: 借り換え時に新しい団信に加入するか、現在の団信を継続するかの選択肢が出てくる。新しい条件や保障内容を比較することが大切です。
このように、借り換えは団信にも影響を及ぼします。新しい保障内容や保険料が、住宅ローン全体のコストの見直しに役立ちます。
団信の見直し
団信の見直しも重要なプロセスです。団信を見直すことで、より適切な保障を得られる可能性があります。
- 保障内容の再評価: 生活状況の変化や資産状況に応じて、保障内容を見直す必要がある。
- 新しいプランの検討: 他の金融機関が提供する団信と比較し、新しいプランに切り替えることも選択肢の一つです。
- 保険料の見直し: 月々の支払いを抑えるために、保険料の見直しが行いやすくなる。
借り換え手続きの流れ
住宅ローンの借り換え時には、いくつかの重要な手続きが必要です。手続きには、必要書類の準備から申し込みまで、段階的に進めることが求められます。
必要書類と準備
借り換えに必要な書類は以下の通りです。
これらの書類は、金融機関によって指定される場合もあるため、確認が必要です。また、書類の準備には早めの行動が望ましいです。一般的に、書類不備によるリスクを減少させるため、再確認が重要です。
申し込みのポイント
申し込み時に注意が必要な点は次の通りです。
借り換え後の注意点
借り換え後には、いくつかの重要なポイントに注意が必要です。特に、金利の変動や返済計画の見直しは、現在のローンの状況に大きく影響します。
金利の変動
金利の変動は、住宅ローン借り換えの大きな要素です。金利が上昇する場合、新しいローンの負担が増加します。逆に、金利が低下すると、返済額が減少する可能性があります。借り換えた際の金利設定を確認することが大切です。以下の点に注意してください:
- 固定金利か変動金利かの選択
- 金利の推移や市場予測の確認
- 異なる金融機関の金利比較
これにより、より良い条件を享受できます。
返済計画の見直し
返済計画の見直しも欠かせません。新たな返済額や返済期間を再評価することで、将来の家計に与える影響を把握できます。返済シミュレーションを行い、以下の点を検討してください:
- 新たな返済額が家計に与える影響
- 返済期間の短縮または延長のメリット
- 生活状況に応じたプランの調整
Conclusion
住宅ローンの借り換えは私たちにとって大きな決断です。団信の見直しはその中でも重要な要素となります。新しい金融機関の団信の条件を理解し現在の保障内容と比較することで、私たちの生活に最適な選択ができるでしょう。
借り換えによって得られる金利の低下や返済額の減少は、私たちの経済的な負担を軽減します。しっかりとした準備と情報収集を行い、安心して新たなスタートを切りましょう。私たちの未来に向けた賢い選択が、より良い生活を実現する手助けとなります。