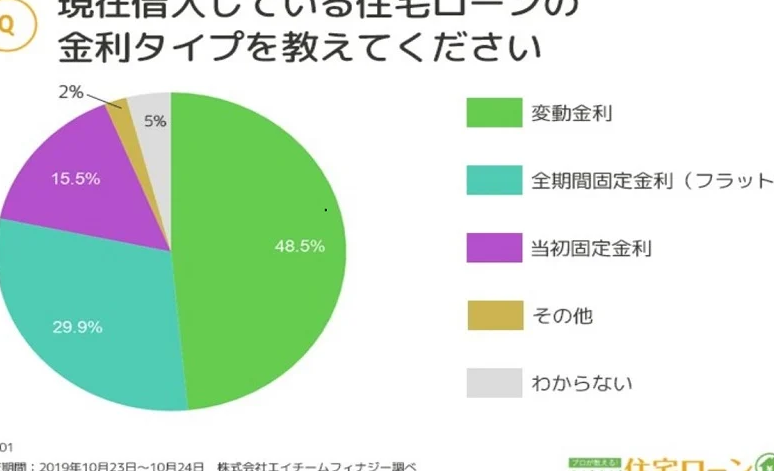
2024年、私たちの住宅ローン選びはますます重要になっています。変動金利と固定金利、どちらを選ぶべきか迷っている方が多いのではないでしょうか。 金利の動向や市場の状況を考慮しながら、最適な選択をすることは簡単ではありません。私たちもその選択に頭を悩ませています。
住宅ローンの基本
住宅ローンは、住宅を購入する際に利用する金融商品で、購入資金を借りる仕組みです。金利や返済期間、返済方法の違いがあり、選択が必要です。私たちが住宅ローンを選ぶとき、これらの基本を理解しておくことが重要です。
住宅ローンとは
住宅ローンとは、家を購入するための資金を金融機関から借りる形態です。通常、借入期間は10年以上で、返済は毎月の分割払いが基本です。借入額や返済条件は、個人の信用状況や収入に基づき決定されます。
種類と特徴
住宅ローンには主に以下のような種類があります。
- 固定金利型
固定金利型は、借入時の金利が返済期間中ずっと変わらないタイプです。これにより、将来の金利上昇に対するリスクが軽減されます。
- 変動金利型
変動金利型では、金利が市場の動向に応じて変動します。これにより、低い金利が適用される場合もありますが、逆に金利が上昇するリスクも伴います。
- 短期固定金利型
短期固定金利型は、数年間固定金利が適用され、その後は変動金利に切り替わります。この選択肢は、短期間で安心感を持ちながら、将来の金利動向に対応できる柔軟性があります。
変動金利のメリット
変動金利には、多くのメリットが存在する。特に、住宅ローンを選ぶ際に考慮すべき点がいくつかある。
金利の低さ
変動金利は通常、固定金利よりも初期金利が低く設定される。これにより、住宅購入時の月々の返済が軽減され、資金計画が立てやすくなる。市場金利が下がると、変動金利の適用を受けるローンの金利も見直されるため、長期にわたって返済額が減少する可能性がある。例えば、一般的な変動金利は年率1%前後で開始されることが多いが、固定金利が3%を超えることもざらである。
固定金利のメリット
固定金利型住宅ローンは、長期的に安定した返済を可能にするため、多くの方に選ばれています。具体的な利点を以下に示します。
安定性
固定金利は返済額が一定で変わらないため、長期的な資金計画が立てやすくなります。金利変動の影響を受けないことで、経済状況に左右されず、安心して返済ができます。また、物価上昇や金利上昇があっても、当初の条件で返済を続けられる点が大きな魅力です。
予測可能性
固定金利型ローンでは、毎月の返済額が明確に決まるため、将来の支出予測が容易になります。これにより、ライフプランニングや他の支出とのバランスが取りやすくなります。たとえば、教育費や老後資金の準備に充てる予算をきちんと組むうえでも、変動要因が少ない固定金利が好まれる理由です。
2024年の市場動向
2024年の住宅ローン市場は大きな変革期を迎えています。特に金利変動や経済状況が、ローン選びに影響を及ぼしています。
金利の予測
金利の動向は今後の住宅ローンの選択にとって極めて重要です。日本銀行の政策金利が低い状態を維持している一方、インフレ率が上昇しています。そのため、金利が上昇する兆候も見えます。具体的には以下の要素が影響します。
- 国際的な金利動向: アメリカや欧州の金利上昇が日本の金利に波及する可能性があります。
- インフレ率: インフレが続けば、金利も上昇する傾向にあります。
- 政策変更: 日本銀行が金利政策を変更するタイミングは、不透明な要因です。
こうした不安定な要素を考慮すると、変動金利を選択するか固定金利を選択するか、非常に悩ましいところです。
経済状況とその影響
経済状況は住宅ローン市場に直接的な影響を与えます。例えば、雇用状況や賃金の上昇が消費者の購買力に影響を及ぼします。具体的な影響を考慮すると以下の点が挙げられます。
- 求人状況の改善: 雇用が安定すれば、住宅購入に対する需要が高まります。
- 消費者信頼感: 経済に対する信頼が高まると、住宅ローンの申請も増加します。
- 財政政策: 政府の住宅支援策や税制改正も重要です。
どちらを選ぶべきか
住宅ローン選びは重要なステップです。変動金利と固定金利、それぞれに異なる特徴やメリットが存在します。私たちは、どちらが自分たちに合っているかを見極めるための要素を詳しく見ていきます。
自分に合った選択
選択肢を考える際、最初に自分たちのライフスタイルや将来的な計画を考慮することが大切です。以下のポイントが役立ちます。
- ライフステージ: 住宅購入後の生活イベント(結婚、子どもの誕生など)を考える。
- 返済計画: 長期的な返済能力や収入の見通しを確認する。
- リスク許容度: 金利変動への耐性を自己評価する。
それぞれの要素を重視することで、より自分たちに適したローンを選択できます。
ケーススタディ
実際のケーススタディから学ぶことも有効です。例えば、以下のシcenarioを考えてみましょう。
- 変動金利選択の場合: Aさんは新卒1年目で、給与が徐々に増加する見込みです。彼は初期の負担を軽減したいと考え、変動金利を選びました。これにより、低金利での契約が可能に。
- 固定金利選択の場合: Bさんは安定した職業で、今後の支出も見込んでいます。彼は金利上昇のリスクを避けるため、固定金利を選択しました。これにより、安心して長期間の返済が可能に。
結論
2024年の住宅ローン選びは私たちにとって非常に重要な決断です。変動金利と固定金利のどちらを選ぶかは、私たちのライフスタイルや将来の計画に大きく影響します。市場の動向や経済状況をしっかりと把握し、自分たちに合った選択をすることが求められます。
具体的なケーススタディを参考にしながら、リスク許容度や返済計画を考慮することで、最適な住宅ローンを見つける手助けになるでしょう。私たちの未来を見据えた賢い選択が、安心した生活につながります。