住宅を購入する際、私たちが気になるのは「住宅ローン控除 何月から」始まるのかということです。この制度を利用することで、税金の負担を軽減できるため、多くの人が注目しています。ですが、具体的にいつから控除が適用されるのか、またその条件については意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に税金の負担を軽減するための制度です。この制度をうまく活用することで、私たちの経済的な負担を大きく軽減することができます。
住宅ローン控除とは
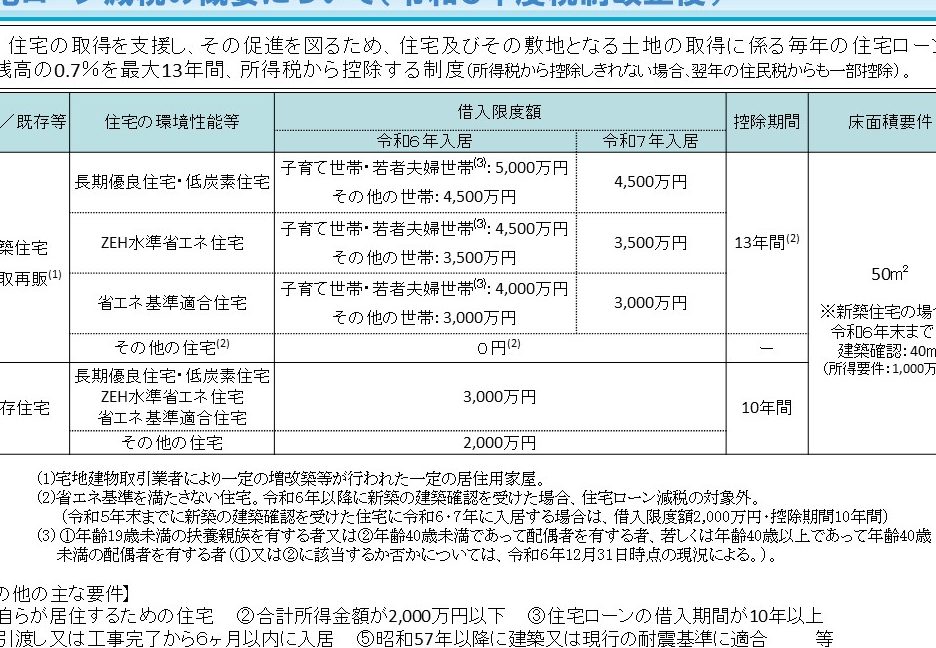
住宅ローン控除は、住宅を購入する際に利用できる税金控除の一つです。控除額は、一定の条件を満たす住宅ローンの金利に基づいて算出されます。具体的には、住宅ローンの元本の1%を所得税から控除することができます。さらに、控除期間は最大で10年間にわたります。この制度により、実質的な住宅購入費用が抑えられ、多くの人々がマイホームを持つことを助けています。
対象となる条件
住宅ローン控除の対象となる条件は以下の通りです。
- 購入する住宅: 新築住宅や既築住宅が対象。条件として、居住用であることが求められる。
- 借入額の上限: 借入額は一般的に4000万円以下が上限。特例も存在します。
- 所得条件: 年収が3000万円以下であること。高所得者には制限が設けられています。
- 住宅ローンの返済: 返済が継続して行われていること。遅延がないことが重要です。
住宅ローン控除の開始月
住宅ローン控除は、住宅を購入した年から適用が始まる。多くの場合、適用が認められる月は住宅の引き渡しを受けた月となる。このため、引き渡しがあった月を把握することが重要。
所得税の控除開始タイミング
所得税の控除は、毎年の確定申告で行う。住宅を購入した年の翌年から控除が可能で、申告の際に控除額を適用する。たとえば、2023年に家を購入した場合、2024年の確定申告で控除が適用できる。
住宅ローン控除の申請手続き
住宅ローン控除を利用するためには、正確な申請手続きが重要です。手続きの遅れや不備があると控除を受けられなくなる可能性があります。
必要書類
住宅ローン控除を申請するには、いくつかの必要書類があります。以下の書類を用意しましょう。
- 住宅ローンの借入証明書:金融機関から発行された借入金額が記載された書類
- 登記事項証明書:不動産の権利関係を示す書類
- 家屋証明書:家屋の所在地や用途を証明する書類
- 確定申告書:毎年の所得を申告するための書類
これらの書類は正確に準備する必要があります。手続きの際に不足がないか確認しましょう。
申請の流れ
申請の流れは、以下のステップに沿って進めます。
- 必要書類の準備:上記の書類を揃えます。
- 確定申告の準備:申告書に必要事項を記入し、必要書類を添付します。
- 税務署への提出:準備した書類を税務署へ提出します。
- 控除の適用確定:提出後、税務署から確認が行われ、控除が適用されます。
住宅ローン控除の影響
住宅ローン控除は、税金や家計に重要な影響を与えます。この制度のおかげで、私たちは経済的な負担を軽減できるのです。
税金への影響
住宅ローン控除は、所得税からの控除を通じて税金に直接的な影響を及ぼします。具体的には、住宅ローンの元本の1%を控除できるため、次のような影響があります。
- 控除額は、借入額に基づいて変動します。たとえば、借入額が4,000万円の場合、最大で40万円の控除が適用されます。
- 控除は最大10年間継続します。これにより、長期間にわたる税負担の軽減が実現します。
さらに、控除を受けるためには、毎年の確定申告が不可欠です。この手続きにより、税金の還付を受けることが可能です。
家計へのメリット
住宅ローン控除は、私たちの家計にも大きなメリットをもたらします。この制度を利用することで、私たちは以下のような恩恵を受けることができます。
- 支出の軽減が実現します。税金の負担が少なくなることで、毎月の返済額が軽くなります。
- 資金の有効活用が促進されます。余剰資金を他の生活費や貯蓄、投資に回すことが可能となります。
終わりに
住宅ローン控除は、私たちの生活に大きな影響を与える制度です。この控除を利用することで、税金の負担を軽減し、マイホームの夢を実現しやすくなります。適用開始時期や申請手続きについて正確に理解することが非常に重要です。
必要な書類を整え、確定申告を適切に行うことで、控除を受けるチャンスを逃さないようにしましょう。これにより、家計の負担を軽減し、より豊かな生活を送ることが可能になります。私たちの未来に向けて、住宅ローン控除を上手に活用していきましょう。