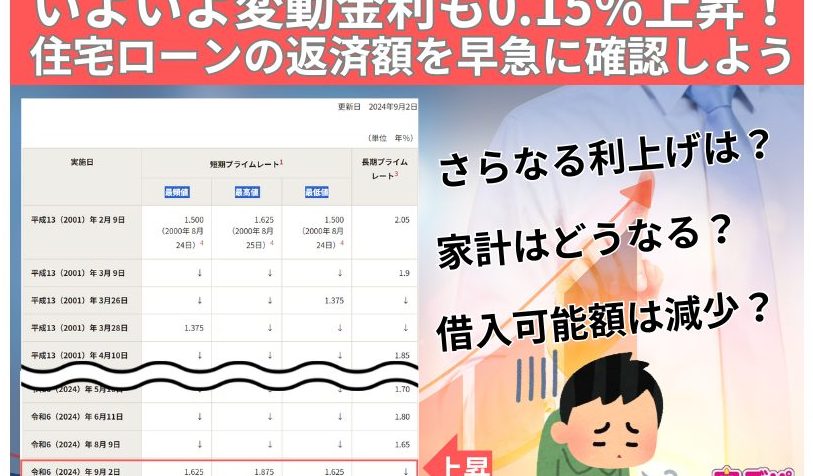
住宅ローンを考える私たちにとって、利上げは避けて通れない重要なトピックです。最近の経済状況を受けて、金利が上昇する中で、私たちの住宅ローンはどれくらい影響を受けるのでしょうか?利上げが住宅ローンに与える影響を理解することは、賢い資産運用の第一歩です。
利上げの影響
利上げは住宅ローンに大きな影響を与える。特に金利が上昇すると、借り入れコストが増え、返済額も増加する可能性が高い。私たちは、これが具体的にどのような結果をもたらすかを考える必要がある。
住宅ローン金利の動向
住宅ローン金利は近年、上昇傾向にある。2023年のデータによると、以下のような金利動向が見られる:
| 年 | 金利(年率) |
|---|---|
| 2020年 | 1.2% |
| 2021年 | 1.6% |
| 2022年 | 2.0% |
| 2023年 | 2.8% |
金利が1.2%から2.8%に上がっていることから、住宅ローンの返済負担が増している。金利が上昇することで、私たちが計画した買い物や投資の選択肢が狭まることもある。また、金利上昇が続くと、ローンを持つ人々にとって返済が困難になるケースも想定される。この場合、私たちは異なる資産運用を考慮せざるを得ない。
利上げの背景
利上げの背景にはさまざまな要因がある。実際、中央銀行の政策金利の上昇がその主な要因だ。主な要因として、以下が挙げられる:
- インフレの加速:物価上昇が続く中で、金利を上昇させることで信用を制御しようとしている。
- 需要の拡大:需要が増すと、過熱気味の市場を引き締めるために金利を上げる。
- 国際的な経済状況:他国の金利引き上げが影響し、国内の金利も上昇する傾向がある。
住宅ローンの種類
住宅ローンは主に二つのタイプに分けられます。それぞれの特徴を理解することで、どちらのローンが自分たちのニーズに合っているか選びやすくなります。
固定金利ローン
固定金利ローンでは、借入れの期間中、一貫した金利が適用されます。このストラクチャーにより、支払い金額が変動せず、毎月の家計管理が容易になります。例えば、30年固定金利のローンを選んだ場合、最初から最後まで同じ金利が適用されます。現状の金利が低いときに固定することで、将来的な利上げの影響を受けにくくなるのが魅力です。
利上げによる住宅ローンの変化
利上げは住宅ローンに直接的な影響を及ぼす。我々はその変化を正確に理解することで、より良い資産運用が可能となる。市場の金利が変動すると、我々の住宅ローン条件も変わるため、金利の上昇がどれほど影響するのか把握しておくことが重要だ。
住宅ローンの金利上昇幅
住宅ローン金利の上昇幅は、経済状況によって異なる。例えば、2023年のデータによると、金利は1.2%から2.8%に上昇している。この結果、我々の月々の返済額がどれだけ増加するかを具体的に示すために、以下の数値を考慮する。
| 借入金額 (万円) | 3年固定金利 (1.2%) | 3年固定金利 (2.8%) | 月々の返済額差 (円) |
|---|---|---|---|
| 1,000 | 35,400 | 42,700 | 7,300 |
| 2,000 | 70,800 | 85,400 | 14,600 |
この表を見ると、金利の上昇に伴う返済額の増加が明確だ。仮に、今後も金利が上昇すると、さらなる負担がかかる可能性が高い。我々は、適切なローン選びをすることが大切だと考える。
借入可能額への影響
利上げは借入可能額にも影響を与える。金利が上がると、借りられる金額が減少する場合がある。例えば、銀行は一般に、月々の返済額が収入に対して一定の割合を超えないよう基準を設けている。そのため、金利が上昇すれば、借入可能な下限額も下がる。
加えて、考慮すべき点がいくつかある。
住宅市場への影響
利上げは住宅市場に多くの影響を及ぼす。金利の上昇は、住宅ローンのコストや購入意欲に直結するため、これらの影響を理解することが重要だ。
購入意欲の変化
利上げによる住宅購入の意欲は著しく変化する。金利が上昇すると、月々の返済額が増加し、潜在的な買い手の間で不安が広がる。実際、金利が0.5%上昇するごとに、借入可能額が約10%減少し、これが購入意欲に影響を与えるのだ。さらに、購入を検討する人々の中には、金利が高い時期に購入を控える傾向が見られる。
経済全体への影響
利上げは経済全体に深刻な影響を与える。特に住宅市場での影響が顕著だ。私たちが考えるべきことは、消費者信頼感や経済成長予測がどう変わるかという点だ。
消費者信頼感
利上げに伴って消費者の信頼感は低下することが多い。金利が上昇すると、借入コストが増し、支出が抑制される傾向がある。そのため、消費者が住宅購入を控える場合もある。具体的には、以下の要因が挙げられる。
- 高い返済負担による不安感
- 将来の経済状況への懸念
- 購入意欲の低下
これらの要因が結びつくことで、経済活動が鈍化することも考えられる。
経済成長予測
利上げは経済成長予測にも影響を与える。金利が上昇すると、企業の投資意欲にも影響が出る。具体的には、以下の点に注意が必要だ。
- 投資の縮小: 企業が融資を避ける傾向
- 消費者の支出減少: 生活費がかさむことで支出が抑制される
- 経済全体の成長鈍化: 投資と消費が減少し、成長が停滞する可能性
結論
利上げが住宅ローンに与える影響は私たちの生活に直結しています。金利が上昇することで返済額が増え、借入可能額が減少することを理解することが重要です。これにより、私たちの住宅購入の選択肢や資産運用に影響を及ぼします。
今後の経済状況を見据えた適切なローン選びや資産運用が求められます。金利の変動を意識しながら、賢い判断を下すことで、私たちの将来の経済的安定を確保しましょう。