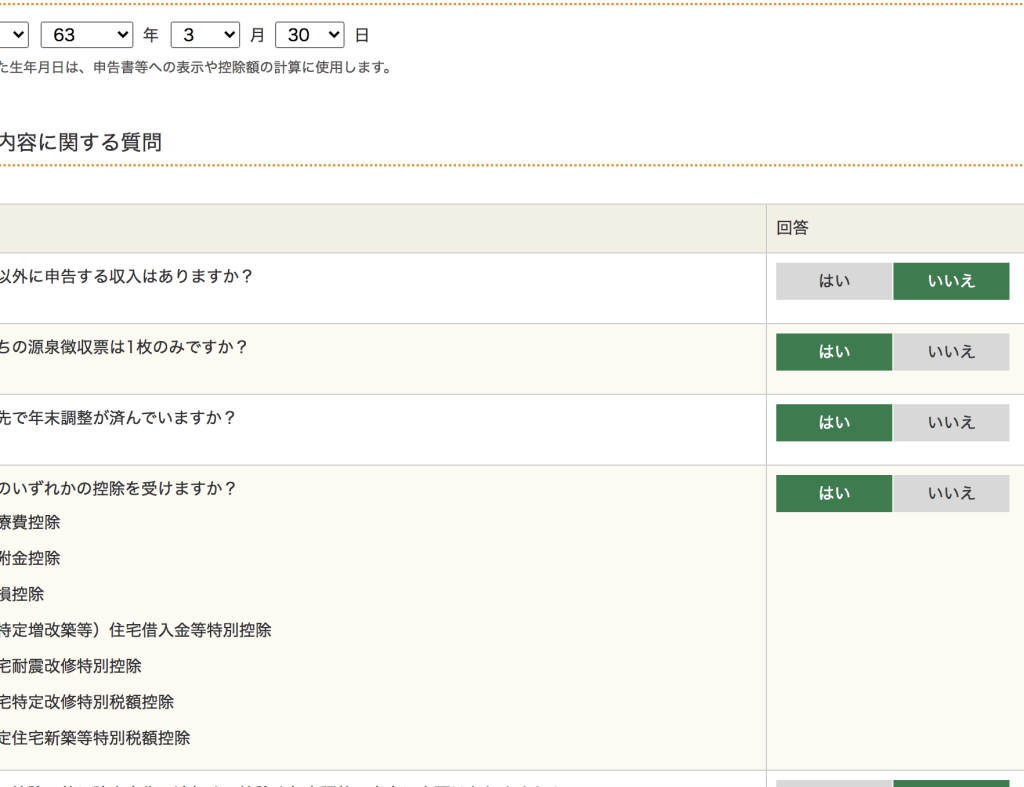
住宅ローン控除を利用する際、私たちが最も悩むのは「作成する申告書等の選択」です。どの書類が必要で、どれを選べば最適なのか迷ってしまうことがありますよね。そこで今回は、住宅ローン控除に関する申告書の種類やその特徴について詳しく解説します。
住宅ローン控除の基本知識
住宅ローン控除は、住宅購入時に利用できる税金の軽減措置です。これを活用することで、年末調整や確定申告で所得税が還付されます。まず、控除対象となるためには、以下の条件を満たす必要があります。
- 自己居住用: 購入した住宅は、自ら住むために使用されていること。
- 借入金額: 借入金額が一定基準を超えていること。
- 適用期間: 控除は原則として10年間適用されます。
この控除によって得られるメリットは多岐にわたり、特に初年度の還付額は大きくなる傾向があります。また、実際にどれだけ税金が軽減されるかは、それぞれの所得状況や借入金利によって異なります。このため、自分たちの具体的な数字を把握しておくことが重要です。
次に、申告書類についてですが、一般的には次のような書類が求められます。
- 確定申告書: 所得税の確定申告を行う際必要。
- 住宅取得証明書: 住宅購入時にもらえる証明書。
- 借入金残高証明書: 借りている金融機関から取得するもの。
さらに、この控除を受ける手続きには期限がありますので注意が必要です。例えば、初回提出後5年間以内など規定されています。また、不動産業者や税理士と相談することで、自分たちに最適な方法で進めることも可能です。
申告書の種類
住宅ローン控除を受けるためには、適切な申告書を選択することが重要です。ここでは、主要な申告書について詳しく見ていきます。
確定申告書
確定申告書は、所得税の計算と納付状況を報告するための重要な文書です。この書類には以下の情報が必要です。
- 年収や各種収入
- 控除対象となる経費
- 住宅ローン控除に関する詳細情報
確定申告は一般的に毎年3月15日までに提出しないといけません。ただし、初めて利用する場合や変更内容がある際は事前に確認しておくべきです。これによって、正確な還付額が得られます。
所得税申告書
所得税申告書も住宅ローン控除に関連します。この文書では次のような項目を記載します。
- 居住用不動産の取得日
- 借入金残高証明書
- 減価償却資産との関係性
選択のポイント
住宅ローン控除を受ける際、どの申告書を選ぶかが重要です。状況に応じた適切な選択は、控除を最大限に活用する鍵となります。
申告状況に応じた選択
申告状況によって必要な書類は異なります。以下のようなケースがあります:
- 初めて住宅ローン控除を利用する場合:確定申告書と住宅取得証明書が必須です。
- 前年から継続している場合:借入金残高証明書も提出します。
- 転居や借り換えがあった場合:新しい契約内容に基づいた最新情報が求められます。
さらに、自営業の場合は収入や経費の記載も加わるため、注意が必要です。私たちには、それぞれのケースに合った正確な情報を確認することが求められます。
提出期限と注意点
提出期限も考慮しないといけません。住宅ローン控除の申告は毎年3月15日までで、その後5年間以内に手続きを行います。特に次の点には留意しましょう:
- 遅延すると控除を受けられない可能性:期限内の提出が基本的条件です。
- 変更事項がある場合は早めに確認:事前準備として、不動産業者や税理士との相談も有効です。
住宅ローン控除のメリット
住宅ローン控除には多くの経済的メリットが存在します。まず、住宅購入時に支払った利息分が所得税から控除されるため、結果として税負担が軽減されます。この制度は年末調整や確定申告で適用でき、その手続きによって還付を受けるチャンスがあります。
また、初年度の還付額は特に大きくなる傾向があります。たとえば、借入金額が3,000万円の場合、控除額は最大で約100万円となり得ます。これにより、わたしたちの家計への影響が顕著です。
さらに、この控除制度は長期的な視点でも有効です。原則として10年間利用できるため、計画的に資金運用を行える余地が広がります。具体的には、新たな投資や貯蓄に回すことも可能です。
条件を満たすことで享受できるこの制度は、多様な状況に適応します。不動産業者や税理士との相談を通じて、自分たちのケースに合った最適な方法を見つけられます。このようにして、わたしたちは将来への備えを強化できます。
申告書作成の流れ
住宅ローン控除を受けるための申告書作成には、いくつかのステップがあります。具体的な流れを以下に示します。
- 必要書類の確認
確定申告を行うためには、まず必要な書類を確認します。主に以下が求められます:
- 確定申告書
- 住宅取得証明書
- 借入金残高証明書
- 確定申告書の記入
確定申告書には、所得税計算や納付状況を詳しく記載する必要があります。特に注意すべき点は、年収や控除対象経費と住宅ローン控除に関する情報です。
- 期限内提出の準備
毎年3月15日までに確定申告書を提出しなければなりません。初回利用時や変更内容がある場合は、事前チェックが重要です。
- 自営業の場合の追加情報
自営業者は収入や経費も記載する必要があります。この部分で誤りがあると、控除額にも影響しますので注意しましょう。
- 転居や借り換えの場合
転居または借り換えがあった場合、新しい契約内容に基づいて最新情報を反映させます。この手続きも忘れず行います。
- 専門家との相談
不動産業者や税理士との相談によって、自分たちに合った最適な方法で進めることが可能です。このアドバイスは非常に価値があります。
Conclusion
住宅ローン控除を最大限に活用するためには適切な申告書の選択が不可欠です。必要な書類や期限をしっかり把握し手続きを進めることで、税金の軽減効果を得られます。
私たちは不動産業者や税理士との相談を通じて、自分たちに合った最適な方法を見つけていくことが重要です。この制度は経済的メリットが大きいため、条件を満たすことで得られる恩恵をしっかり享受していきたいですね。