住宅を購入する際、私たちが気になるのは住宅ローンに関する税金です。どんな税金がかかるのか、またその税金をどのように計算するのか、理解しておくことが重要です。特に初めて家を買う方にとっては、疑問が尽きないことでしょう。
住宅ローン 何税とは
住宅ローンに関連する税金には、いくつかの種類が存在します。特に重要なものとして、住宅ローン控除があります。この控除は、住宅ローンを利用して自宅を購入した場合に、所得税から一定の金額が控除される制度です。控除額は年々変わるため、最新の情報を確認することが重要です。
加えて、登録免許税も挙げられます。この税金は、不動産の登記を行う際に必要となります。不動産の評価額に基づき、一定の割合が課されます。また、固定資産税も住宅所有者には無視できない出費です。毎年、自宅の評価額に応じて課税されます。
さらに、消費税も関連あります。建物の建設や購入に伴うサービスには、消費税が発生します。新築住宅の購入時には、消費税を考慮して予算を立てることが重要です。
住宅ローンに関連する主な税金
住宅ローンには、さまざまな税金が関連しています。これらの税金の内容を把握することが大切です。
所得税
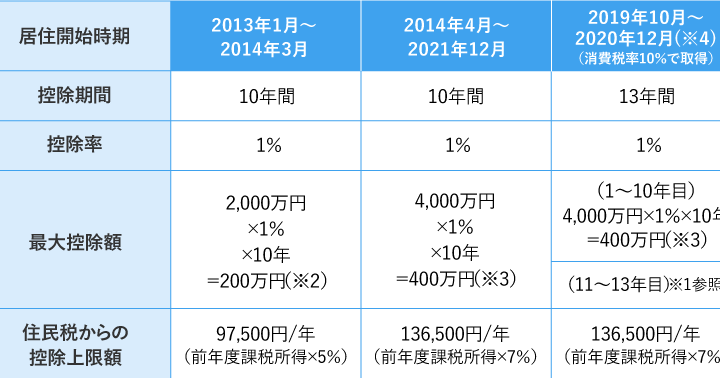
住宅ローン控除は重要な制度です。住宅ローンの借入残高や支払利息に応じて、所得税から一定額が控除されます。この控除額は年々変わることがありますから、最新の情報を確認することが必要です。たとえば、控除の対象となる借入限度額は4,000万円までで、一定の条件を満たす必要があります。
登録免許税
登録免許税は、不動産の登記に必要な税金です。新たに住宅を取得する際、登記手続きにかかる費用が発生します。税率は固定資産評価額の0.2%です。特に、土地や建物の購入時には、重要な費用となります。ローンを利用する場合、登記の際にこの税金を考慮すべきです。
住宅ローン控除の仕組み
住宅ローン控除は、住宅を購入する際に私たちが享受できる重要な税制優遇措置です。この制度により、所得税から一定金額を控除できるため、経済的負担が軽減されます。具体的な内容を見てみましょう。
控除の対象と期間
住宅ローン控除の対象は、住宅を新築または購入した私たちと、その住宅のために借入を行った金額です。この控除が適用される期間は、原則として10年間です。ただし、住宅の種類や住宅ローンの契約内容によって異なる場合があります。また、借入限度額は最大4,000万円と定められています。この上限を超える部分には控除が適用されません。
節税対策としての住宅ローン
住宅ローンは節税対策として利用できる重要な手段です。特に住宅ローン控除は、所得税を軽減する大きな助けになります。控除の条件や計算方法を知っておくことが大切です。以下に、節税対策としての住宅ローンの主なポイントを示します。
- 住宅ローン控除: 確定申告を行うことで、借入金額に応じた控除が受けられます。控除限度額は4,000万円で、期間は原則10年です。この控除が適用されるためには、住宅を新築または購入した年から適用されます。
- 登録免許税: 不動産登記の際には、固定資産評価額の0.2%が必要です。新たに住宅を用意する際、この税金を考慮することで、慎重な資金計画が可能になります。
- 固定資産税: 所有する土地や建物には毎年固定資産税が課せられます。地域によって税率が異なるため、事前に計画を立てることが必要です。
- 消費税: 住宅購入時にかかる消費税も重要な要素です。新築住宅には10%の消費税が適用されるため、予算に組み込む必要があります。
まとめ
住宅ローンに関する税金は私たちの住宅購入において非常に重要な要素です。税金の種類や計算方法を理解することで、より賢い資金計画が可能になります。特に住宅ローン控除は、私たちの税負担を軽減する大きな助けとなります。
新たな住宅を取得する際には、登録免許税や固定資産税、消費税も考慮する必要があります。これらの税金をしっかり把握し、適切に対策を講じることで、安心して住宅購入を進めていけるでしょう。私たちの未来を見据えた選択を大切にしていきたいですね。