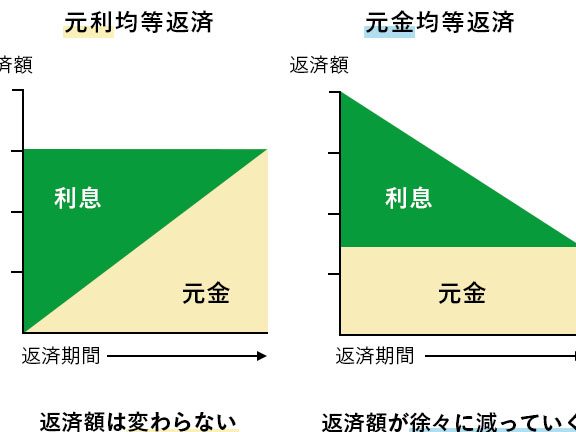
住宅ローンを考えるとき、私たちはしばしば「元利」と「元金」のどちらが良いのか悩みます。どちらの選択肢にもメリットとデメリットがあり、私たちのライフスタイルや財政状況によって最適な選択が変わります。**元利方式は月々の返済が安定している一方で、元金方式は早期に負担を減らすことができる**という点が大きな違いです。
住宅ローンの基本
住宅ローンは、住宅を購入するために必要な資金を借りる手段です。特に「元利方式」と「元金方式」の違いは重要です。
元利と元金の違い
元利方式は、毎月の返済額が固定されているので、支払い計画が立てやすい特徴があります。一方、元金方式は、元金を早期に減らすことができるため、利息の軽減が期待できます。具体的には、元利方式では、最初は利息の割合が高いですが、元金方式では元金の返済が早い分、将来的な利息が少なくて済みます。
それぞれのメリットとデメリット
元利方式のメリットは、毎月の返済が安定しているため、家計管理が容易だという点です。しかし、長期間の返済を行うため、総返済額は多くなる傾向があります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。私たちの経済状況やライフスタイルに合った選択が必要です。以下の項目を考慮しましょう。
利率の影響
利率は住宅ローンの総返済額に大きく影響します。通常、利率が低いほど、総返済額は減少します。例えば、利率が1%と2%では、数百万の差が生じる場合もあります。また、固定金利と変動金利の違いも重要です。固定金利は支払いが一定になるため、将来の不安が少なく、計画しやすいです。一方、変動金利は市場の影響を受けて変動しますが、初期の利率は低めです。この点を比較することが大切です。
どっちを選ぶべきか
住宅ローンの選択は、ライフスタイルや収入に大きく影響される。具体的に、どのような要因が選択に影響を与えるのか見ていこう。
ライフスタイルに応じた選択
私たちのライフスタイルに合わせて、元利方式と元金方式を選ぶことが重要です。たとえば、次のような点を考慮します。
- 定職に就いているか: 定職で安定した収入がある場合、元利方式の安定性が向いています。
- 家族構成: 子供が小さい家庭では、安定した返済額が精神的な負担を軽減します。
- 将来の移動計画: 転勤や引越しの予定があるなら、短期間での返済で元金が減る元金方式が有利です。
これらの要素を念頭に置くことで、より適した選択が可能になります。
将来の収入予測
将来の収入についても、選択に影響します。経済状況やキャリアに基づく予測が重要です。考慮すべき事項は次の通りです。
- 職業の安定性: 安定した職業で、高収入が見込めるなら、元金方式を選ぶことで早期返済が可能になります。
- 副収入の有無: 副収入がある場合には、元利方式でも余裕を持って返済ができる可能性があります。
- ライフステージ: 結婚や出産などでライフステージが変わると、収入の見込みも変わるため、柔軟なプランニングが役立ちます。
住宅ローンのシミュレーション
住宅ローンの選択において、シミュレーションは非常に重要です。元利方式と元金方式によって返済額や総支払額が異なるため、それぞれのシミュレーションを行うことで、自分たちに最適な選択ができるようになります。
元利返済シミュレーション
元利返済方式では、毎月の返済額が一定です。これは変動が少なく、計画が立てやすい利点があります。以下のポイントを押さえておきましょう。
- 月々の支払い: 残高を考慮せず、金利に基づいて算出されるため、予測しやすい。
- 総返済額: 長期間の返済により、元金よりも多くの利息を支払う可能性が高い。
- シミュレーション例: 借入金額が3000万円、金利が1.5%、返済期間が35年の場合、毎月の返済額は約10万円前後となります。
このシミュレーションによって、早期返済が難しい場合にも安心して返済プランを立てられます。
元金返済シミュレーション
元金返済方式では、最初のうちから元金を多く減らしていくため、利息の負担を軽減できます。重要な点を以下に示します。
- 返済の仕組み: 毎月の支払いに加え、元金が早期に減るため、利息も減少していく。
- 総返済額: 短期の負担が増すが、長い目で見ると総支払額が少なくなる。
- シミュレーション例: 借入金額が3000万円、金利が1.5%、返済期間が30年の場合、最初の月額返済は約12万円程度になります。
この方式を選択することで、将来的な負担を軽減し、早期にローンを完済する可能性が高まります。
まとめ
この記事では、住宅ローンの「元利方式」と「元金方式」について詳細に説明しています。元利方式では、毎月の返済が安定しており計画が立てやすい特徴があります。 一方、元金方式は元金を早期に減少させ、将来の利息を軽減できる可能性があります。
返済計画を立てる際、利率の影響も重要です。 低い利率は総返済額を減少させるため、固定金利と変動金利の違いを理解することが大切です。固定金利は一定の支払いで安心ですが、変動金利は市場の変動に左右されることがあります。
ライフスタイルや収入も選択に影響を与える要因です。定職があるなら元利方式が適していますが、転勤の予定があるなら元金方式が有利です。 さらに、将来の収入予測も考慮することが必要です。職業の安定性や家族構成が選択に影響を与えます。
Conclusion
住宅ローンの選択は私たちのライフスタイルや将来の計画に深く関わっています。元利方式と元金方式のそれぞれの特徴を理解することで、より自分たちに適した選択ができるでしょう。固定金利と変動金利の違いも考慮しつつ、経済状況に合ったプランを立てることが重要です。
シミュレーションを活用して、具体的な返済額を把握することで、安心して住宅ローンを選ぶことができます。最終的には、私たちのライフステージや収入の変化に応じて、最適な選択をすることが大切です。