住宅を購入した私たちにとって、住宅ローン控除は大きなメリットです。しかし、年末調整のタイミングや手続きについては、意外と知らないことが多いですよね。特に「住宅ローン控除 年末調整 いつから」という疑問を持つ方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に適用される税金の優遇措置です。この制度により、住宅ローンの年末残高に応じた控除が受けられ、納税額が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に借り入れたローンの利息分を、所得税から控除できる仕組みです。具体的な控除額は、以下の要素に基づいて計算されます。
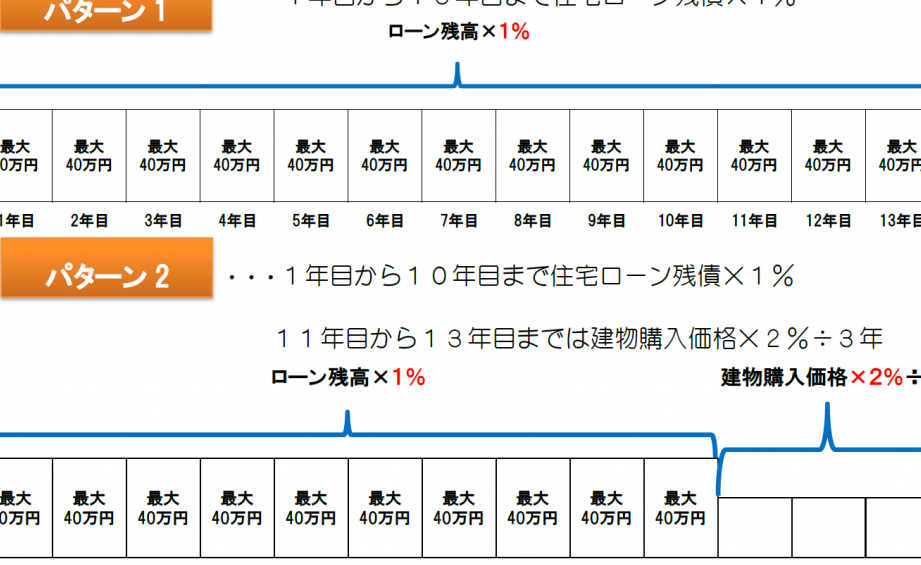
例えば、住宅ローンの年末残高が3000万円の場合、控除率が1%とすると、最大で30万円の控除が可能です。この控除額により、税負担が大幅に軽減されるため、利用が広がっています。
年末調整の役割
年末調整は、給与所得者が一年間の税金を精算する手続きです。この時に、住宅ローン控除の適用手続きも行えます。年末調整を利用することで、適切な控除が受けられ、納税額が正確に計算されます。
年末調整では、以下の書類が必要です。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの条件があります。これらの条件を満たすことで、私たちの税負担が軽減される仕組みが成立します。
控除対象となるローン
控除対象となるローンには以下のような要件があります。
- 住宅借入金: 住宅に関する借入金であること。
- 年末残高: 借入金の年末残高が一定額以上でなければならない。具体的には、借入金が4,000万円を上限として控除される。
- 居住開始: 購入した住宅に居住を開始していること。居住の期間は、申請から一定の条件によって異なる。
対象者の条件
住宅ローン控除を受けられる対象者には明確な条件があります。
- 納税者: 住宅を購入した納税者が対象。この場合、両親や配偶者が住宅ローンの契約者でも控除は適用されない。
- 年収制限: 通常、年収が3,000万円を超える場合、控除額が制限される。年収が高い場合でも、それに応じた控除が適用される。
- 要件の確認: 申請の際には、必要書類の揃えや申告漏れがないかの確認が必要。
年末調整における手続き
年末調整の手続きは、住宅ローン控除を受けるために重要です。適切な手続きを行い、税金の軽減効果を最大限に活用しましょう。
必要書類の準備
住宅ローン控除を申請するためには、以下の書類を準備します:
- 住宅借入金等特別控除申告書:控除を受けるために必須の書類です。
- 年末残高証明書:金融機関から発行され、残高を確認できます。
- 源泉徴収票:前年の所得税の額を記載している書類です。
- 住民票や土地建物登記簿謄本:住宅に居住していることを証明します。
これらの書類を揃えた上で、提出することで手続きがスムーズに進みます。準備を怠らず、必要な情報を確認しておくことが重要です。
住宅ローン控除の申請方法
住宅ローン控除を受けるには、正しい申請方法が必要です。適切に手続きすることで、税金の軽減を実現できます。
税務署への申告
税務署へ申告することで、直接控除を受けられます。以下の書類を準備します。
書類が整ったら、期日までに提出します。また、申告書には住宅ローンの詳細を記入する必要があります。これにより、適用される控除額が正確に計算されます。申告は毎年行うが、初年度の申告が重要です。
会社経由での申請
会社経由の申請も可能です。この方法では、勤務先が年末調整の際に住宅ローン控除を適用します。必要書類を会社に提出することで、業務を通じて手続きが進みます。具体的な手順は次の通りです。
住宅ローン控除のメリット
住宅ローン控除にはいくつかの重要なメリットがあります。これらの特典を理解することで、私たちはより良い住宅購入の選択をすることができます。
税金の軽減
住宅ローン控除により、納税額を大きく軽減できる。具体的には、住宅ローンの年末残高を基にした控除が適用されます。たとえば、年末に残高が4,000万円の場合、最大で40万円の控除が受けられます。このような税金の優遇措置は、住宅購入者にとって非常に魅力的です。また、控除対象期間が最長10年間なため、長期的に見ても税負担を大幅に軽減できます。
結論
住宅ローン控除を活用することで税金の軽減が実現できるのは大きなメリットです。年末調整のタイミングで適切な手続きを行うことが重要であり私たちが準備する書類をしっかりと揃えることでスムーズな申請が可能になります。控除の条件を満たしているか確認し必要な情報を整理しておくことで税負担を軽減できるチャンスを逃さずに済むでしょう。住宅購入を検討している方はこの制度を活用し賢く資金計画を立てていきましょう。