住宅ローンの金利が上昇する中、私たちの生活にどのような影響があるのでしょうか?最近の経済状況や市場の動向を踏まえ、私たちが知っておくべきことがたくさんあります。住宅ローンいくら上がるのかを理解することは、今後の資金計画に欠かせません。
住宅ローンいくら上がるの現状
現在、住宅ローンの金利は上昇傾向にある。特に、2022年からの数回にわたる金利引き上げが影響を及ぼしている。最新のデータによると、金利は過去数年間の平均よりも約0.5%から1%高く設定されている。
さらに、金融機関の政策変更や市場の動向により、今後の金利変動が予測できない状況が続いている。たとえば、住宅ローンの金利は以下の要因で影響を受ける。
- 経済成長率
- 政府の金融政策
- 国際的な金利動向
私たちは、これらの要因を考慮に入れつつ、住宅購入を検討する際に資金計画を見直す必要がある。現在の金利上昇を踏まえると、借入額が増えることが予想される。例えば、3000万円の借入れの場合、金利が1%上昇すると、返済額は年間約30万円増加する。
住宅ローンの仕組み
住宅ローンは、住宅を購入するための資金を提供する金融商品です。私たちは、住宅ローンの仕組みを理解することで、適切な金利や借入れ条件を選択しやすくなります。以下に、金利の種類とローンの種類について詳しく説明します。
金利の種類
住宅ローンには主に以下の金利の種類があります。
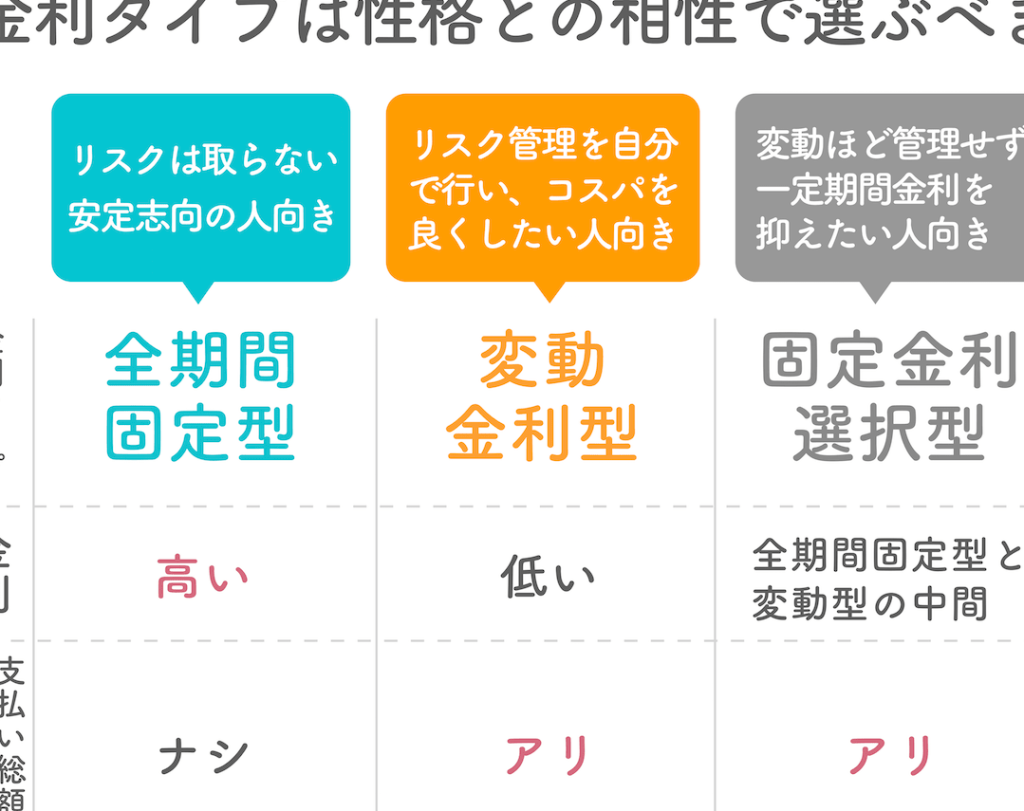
- 固定金利型: 金利が契約期間中ずっと一定です。市場金利の変動に左右されないため、計画的な返済が可能です。
- 変動金利型: 市場金利に連動し、定期的に金利が見直されます。金利が下がると返済額が減りますが、上昇時には返済負担が増えます。
- 選択型金利: 一定期間固定金利を選択した後、変動金利に移行するプランです。初期の数年は安定し、その後市場動向で変動します。
これらの金利の特徴を理解することが、賢い借入れの第一歩です。
ローンの種類
住宅ローンには多様なローンの種類があります。以下は代表的なものです。
- フラット35: 長期間の固定金利ローン。35年までの貸付が可能で、安定した金利が特徴です。
- 都市銀行ローン: 金利が比較的低いが、審査が厳しめです。多くの手数料が必要になる場合があります。
- 信用金庫ローン: 地域密着型の金融機関が提供するローンです。柔軟な条件設定があるが、金利はやや高めです。
- ネット銀行ローン: 手数料が少ないことが多く、金利が低い傾向があります。手続きはオンラインで完結します。
住宅ローンの上昇要因
住宅ローンの金利の上昇には、いくつかの重要な要因が存在します。主に経済状況や政策の変化が影響を与えており、これらを理解することが資金計画に役立ちます。
経済状況の影響
経済状況は、住宅ローンの金利に直接関与します。例えば、以下の要因が挙げられます。
- インフレーション: インフレ率の上昇が金利を押し上げることがあります。高い物価上昇は、政策金利の引き上げにつながる。
- 失業率: 失業率が低下すると、経済活動が活発化し、住宅需要が増加することで金利が上昇する可能性が高まる。
- 景気成長: 経済成長が加速する場合、金利も上昇傾向を示すことが一般的です。
このような経済指標を注視することで、住宅ローンの金利変動をよりよく予測できるでしょう。
政策の変化
政府や中央銀行の政策も住宅ローンの金利に影響を与えます。以下の点が特に重要です。
- 金融政策: 中央銀行が金利を調整することで、市場の金利も変動します。金融緩和政策が続くと低金利が保たれるが、引き締めに転じた場合は金利上昇が避けられない。
- 規制の変更: 住宅ローンに関する政策や規制の変更も影響を与えます。例えば、貸出基準の厳格化により、金利が上昇することがある。
- 住宅市場の政策: 政府が住宅市場に対して行う介入策も、住宅ローンの条件や金利に影響を及ぼす可能性があります。
住宅ローンの影響を受ける人々
住宅ローンの金利上昇は、私たちの生活に直接的な影響を与えます。特に、家庭や投資家にとって、その影響は無視できません。
家庭への影響
家庭の財政計画は、住宅ローンの金利によって大きく変わります。金利が上昇すると、月々の返済額は増加します。例えば、3000万円の型住宅ローンで金利が1%上昇すると、年間約30万円の支出増になります。このような出費の増大は、生活費や教育費に影響を与え、家計が厳しい状況になることもあります。
加えて、住宅購入を検討する際の判断にも影響します。将来の金利の動向を考慮に入れることで、予算に合った物件選びや借入額の見直しが必要になります。家庭の経済状況を把握することは、後悔のない決断を下すために重要です。
投資家への影響
投資家にとって、住宅ローンの金利の動向は市場の価格や投資戦略に直接的な影響を及ぼします。例えば、金利が上昇すると、住宅購入が難しくなるため、需要が減少する可能性があります。その結果、物件の価値が下がり、投資リターンに影響を与えることがあります。
住宅ローンの効果的な対策
住宅ローンの金利上昇に対処するためには、いくつかの効果的な対策があります。これらの対策を実践することで、私たちはより健全な資金計画を確保できるでしょう。
賢い借入方法
賢い借入方法の選択が重要です。以下の点に注意することで、最適な借入れが可能となります。
- 借入額を抑える: 自己資金を多く用意することで、借入額を低く抑える。
- 金利タイプを選ぶ: 固定金利型と変動金利型の特性を比較し、自分たちのライフスタイルに合ったタイプを選ぶ。
- 複数の金融機関を比較する: 各金融機関からの条件や金利を比較し、最も有利なプランを選択する。
- 特約を確認する: 借入条件の中で特約内容もしっかり確認して、必要なものを見極める。
これらの方法を通じて、資金計画の安定性を得ることができます。
返済計画の見直し
返済計画の見直しは欠かせません。経済状況や金利変動に応じて、計画を柔軟に変更しましょう。
- 返済シミュレーションを実施する: 現在の金利状況をもとに、シミュレーションを行い、返済額の変化を把握する。
- 繰上げ返済を検討する: 余剰資金がある場合には、繰上げ返済を活用して総返済額を減少させる。
- 生活費の見直し: 家計の支出を見直し、無駄を省くことで、返済に回せる資金を増やす。
- 専門家へ相談する: ファイナンシャルプランナーなどの専門家に相談し、最適な返済方法を探る。
結論
住宅ローンの金利上昇は私たちの生活に多大な影響を及ぼします。経済状況や市場の変動をしっかりと把握し、賢い資金計画を立てることが求められています。金利の変動に対する理解を深めることで、より良い判断ができるでしょう。
また、借入れの際には金利タイプや条件を比較し、最適な選択をすることが重要です。私たちの未来を見据えた資金計画を実現するためには、これらの対策を実践し、柔軟に対応していくことが必要です。