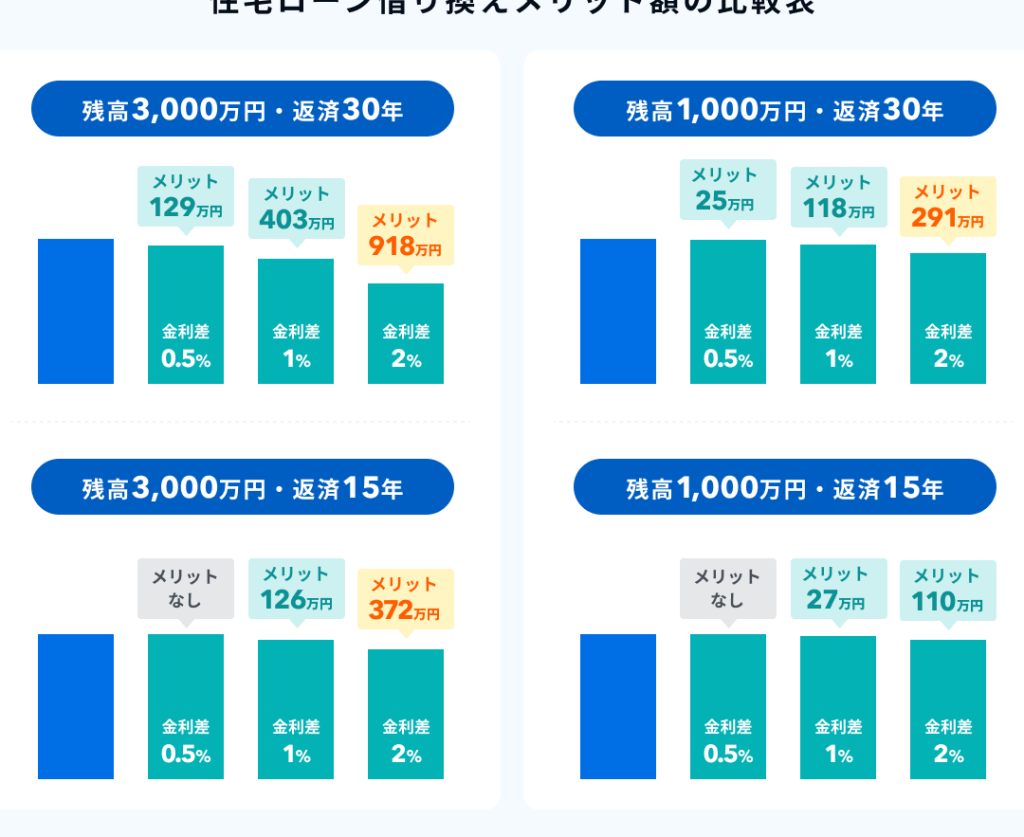
住宅ローンの借り換えを考えている皆さん、どのくらいの金利が必要かご存知ですか?住宅ローン 借り換え 何パーセントが最適なのかを知ることは、将来の家計に大きな影響を与える重要なポイントです。金利が少し下がるだけで、毎月の返済額が大きく変わることもあります。
住宅ローン 借り換えの必要性
住宅ローンの借り換えは、金利の見直しや返済額の削減に直結する。私たちが借り換えを選択する理由は以下の通りです。
- 金利の低下: 市場金利が下がると、借り換えで得られる利点は大きい。金利が1%下がるだけで、総返済額に数十万円の差が出る場合もある。
- 返済条件の改善: 自身のライフスタイルに合わせた返済プランに変更可能。例えば、期間を短縮することで利息の総額が減少する。
- 返済負担の軽減: 毎月の返済額を減らすことができる。借り換えによって、今までの負担を減らす戦略が立てられる。
- 借入れ金額の見直し: 住宅の価値が上がった場合、借り換えで新たな借入れを検討できる。これにより、資金を有効活用できる。
借り換えのメリット
住宅ローンの借り換えには、さまざまなメリットが存在します。特に金利や総支払額を見直すことで家計の負担を軽減できます。
金利の低下
金利の低下は借り換えの最も重要なメリットの一つです。例えば、金利が1%下がるだけでも、長期的な返済計画において大きな影響を与えます。低金利の借り換えを行うことで、毎月の返済額が数千円単位で軽減される場合があります。さらに、固定金利から変動金利に変更することで、さらなる検討の余地が広がります。
支払い総額の削減
支払い総額の削減も借り換えによる明確な利点です。金利が低下すれば、長期的には数百万円のコスト削減が可能です。借り換え前の金利と借り換え後の金利を比較することで、支払う総額を具体的に計算できます。また、返済期限を短縮することで利息負担が軽減され、早期返済が実現します。
借り換えにかかる費用
住宅ローンの借り換えには多くの費用が伴うため、事前の把握が欠かせません。費用を理解することで、全体的なメリットを適切に評価できます。
手数料と諸経費
借り換え時には、以下の手数料や諸経費が必要となります。
- 事務手数料: 銀行や金融機関に支払う手数料です。一般的に数万円から数十万円の範囲内です。
- 借入金に慎重な手数料: 新たに借入れを行う際に発生する費用で、数百円から数千円かかります。
- 登記費用: 不動産登記を変更する際に必要です。数万円程度が標準です。
- 保証料: 借入れ金額に応じて異なり、数万から数十万程度です。
これらの費用を合計すると、借り換え時に初期投資がどの程度かかるかの参考になります。
税金の影響
借り換えに伴う税金も考慮が必要です。特に以下の点に注意が必要です。
- 登録免許税: 不動産登記に関する税金で、契約金に応じて計算されます。
- 所得税: 借り換えにより利息の支払いが変わることで、税負担が変わる場合があります。
- 住宅ローン減税の影響: 借り換えによって新たに減税措置が適用されることもあるため、確認が必要です。
借り換えのタイミング
借り換えの好機は、特定の条件に基づいて変わります。以下に当てはまる時期に借り換えを検討すべきです。
- 金利が低下した時: 市場金利が下がったとき、既存の住宅ローンより低い金利で借り換え可能です。例えば、現在の金利が3%から2%に下がった場合、我々の月々の返済額は大きく減少します。
- 返済条件を見直す時: 返済期間や支払い方法を見直す際にも、借り換えが有効です。たとえば、元金を早期に返済したい場合など、より柔軟な条件を選択できます。
- ライフスタイルの変化: 家庭の状況や収入が変わったときには、借り換えを考慮します。例えば、収入が増加し、毎月の返済負担を軽減したいときに借り換えを亜特するのが有効です。
また、借り換えにはコストが伴うことも忘れてはなりません。例えば、各種手数料や税金が発生します。これらを理解した上で、タイミングを見極めることが重要です。特に、借り換えに必要な経費がまだ元の金利のメリットを上回らない時は、借り換えを避ける選択もあります。
住宅ローン 借り換えの金利
住宅ローンの借り換えにおいて金利は重要な要素です。希望する金利を知ることで、負担軽減に繋がります。以下に、金利動向と借り換えに適した金利について詳しく説明します。
現在の金利動向
最近の金利動向では、一般的に低金利が続いています。日本銀行の金融政策が影響を与え、金利が引き下げられる傾向にあります。具体的には、2023年の平均金利は以下の通りです。
| 年月 | 住宅ローン金利 (%) |
|---|---|
| 2023年1月 | 0.85 |
| 2023年4月 | 0.80 |
| 2023年7月 | 0.75 |
私たちが借り換えを考える際、ここ数年の金利の下落が適時の選択を後押しします。また、借り換え時の金利は金融機関や借入れ額により異なるため、複数の選択肢を比較することが肝要です。
借り換えに適した金利
借り換えに適した金利は、借入れの状況や目的に依存します。一般的には、現在の金利よりも1%以上低い金利が好ましいとされています。以下のポイントを考慮することが重要です。
- 低金利環境:金利が低下している場合、借り換えのチャンスです。
- 返済条件の見直し:返済条件の改善が期待できる金利を探します。
- 手数料の比較:借り換えに伴う費用も含め、全体のコストを把握します。
Conclusion
住宅ローンの借り換えは私たちの家計に大きな影響を与える重要な決断です。金利がわずかに下がるだけで、毎月の返済額や総支払い額に劇的な変化をもたらす可能性があります。借り換えを検討する際には、金利の動向や手数料をしっかり把握し、自分たちのライフスタイルに合った返済プランを選ぶことが大切です。
低金利環境では借り換えのチャンスが増えており、より良い条件を見つけるための比較も欠かせません。私たちの未来のために、賢い選択をしていきましょう。