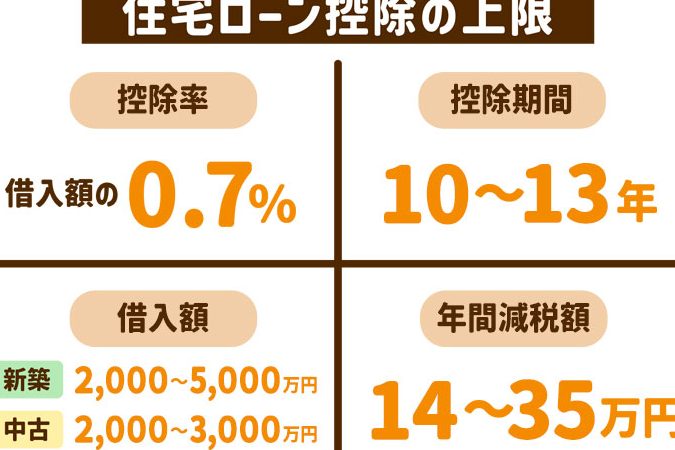
住宅ローンを利用して家を購入した私たちにとって、**住宅ローン控除 毎年いくら受けられるのか**は重要なポイントです。控除を上手に活用することで、私たちの家計に大きな影響を与える可能性があります。果たして、どのくらいの金額が控除されるのか、具体的に知っていますか?
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税金の優遇措置です。毎年の控除額が家計に与える影響は大きく、理解が必要です。
住宅ローン控除の仕組み
住宅ローン控除は、住宅を購入するために借りたローンに伴う利息の一部を所得税から控除できる制度です。具体的には、控除できる期間は最長で10年間で、適用される控除率が異なります。たとえば、控除率は借入金額の1%となるが、上限が設定されています。この仕組みによって、実質的な負担が軽減される可能性があります。計算方法は、毎年の支払利息の合計に対して控除が適用されるため、正確な金額を把握することが重要です。
住宅ローン控除の計算方法
住宅ローン控除を受けるための計算方法はシンプルです。控除額は主に借入金の金額とその利率に基づいています。以下の情報をもとに計算できます。
控除額の計算式
住宅ローン控除の計算式は次の通りです。控除額は、借入金額の1%に相当します。 ただし、上限が設定されています。具体的には、以下の要素が影響します。
- 借入金額
- 控除率(通常1%)
- 控除期限(最長10年間)
この計算式に基づいた計算を行うことで、自分たちの控除額を把握できます。
年間控除額の例
年間の控除額について、具体的な例を示します。例えば、借入金額が3,000万円の場合、計算は次のようになります。
- 借入金額:3,000万円
- 控除率:1%
- 年間控除額 = 3,000万円 × 1% = 30万円
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの条件があります。これらの条件を満たすことで、控除を利用できる可能性が増します。
申請に必要な書類
申請時に必要な書類は以下の通りです。これらの書類を用意することで、スムーズな手続きが可能になります。
- 住宅借入金等特別控除申告書: 控除を申請するための基本書類です。
- 年末残高証明書: 銀行などから借入残高を証明する書類を取得します。
- 居住証明書: 住民票などで現住所を証明するために必要です。
- 契約書の写し: 不動産売買契約書やローン契約書のコピーが求められます。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットが存在します。特に、税負担の軽減と家計への影響が重要な要素になります。
税負担の軽減
住宅ローン控除を利用すると、毎年の税負担が大幅に軽減されます。具体的には、借入金の0.7%から1%が所得税から控除可能です。たとえば、3,000万円のローンを借りた場合、年間の控除額は30万円となります。この控除によって、実質的な住宅購入のコストが減少し、資金計画が立てやすくなります。
注意すべきポイント
住宅ローン控除を利用する際に重要な点がいくつかあります。控除の適用を受けるためには、正確な手続きと管理が欠かせません。
控除適用後の手続き
控除適用後には、必要な手続きを適切に行う必要があります。まず、毎年必要な書類の提出が求められます。以下の書類を用意しましょう:
これらの書類は、控除の適用を確保するために必要です。また、期限内に提出することが大切です。遅れた場合、控除を受けられない可能性があります。
返済計画との関係
住宅ローン控除は、返済計画と密接に関連しています。控除額を理解することで、返済計画を見直すきっかけになることがあります。控除額は、ローン残高の1%です。たとえば、年末残高が2,500万円であれば、年間の控除額は25万円となります。この金額は、税負担を軽減し、返済の計画を立てやすくします。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。毎年の控除額を正確に把握することで、税負担を軽減し、資金計画をより明確にすることができます。具体的な控除額や必要書類を理解することは、スムーズな手続きに繋がります。
この控除を最大限に活用するためには、適用条件を満たし、必要な手続きを怠らないことが大切です。私たちの住宅購入を支えるこの制度を上手に利用し、より良い生活を実現していきましょう。