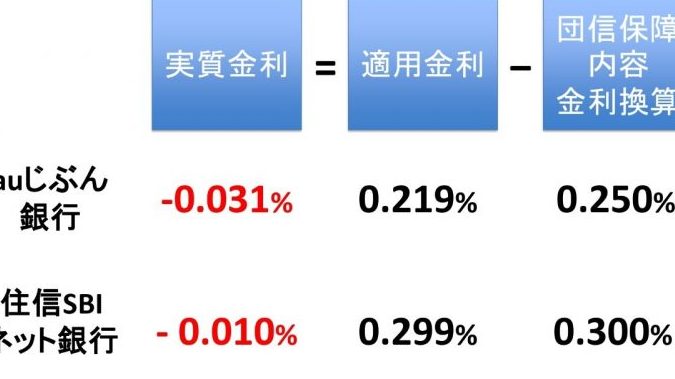
最近、私たちは住宅ローンが実質マイナス金利に突入する衝撃的な状況を目の当たりにしています。この変化は、私たちの住宅購入計画にどのような影響を与えるのでしょうか?銀行が利益を上げられない金利水準まで引き下げる理由を探ることは、私たちにとって重要な課題です。
住宅ローンが実質マイナス金利突入の衝撃
最近、住宅ローンの金利が実質マイナスに達しました。この状況は、住宅購入計画に重大な影響を与えるため、私たちは注意深く見守る必要があります。具体的には、実質マイナス金利とは、名目金利からインフレ率を引いた後の金利がマイナスになることを指します。このような低金利環境が続くと、住宅購入の障壁が低くなり、多くの人々が住宅を手に入れるチャンスが増えます。
銀行は、利益を上げられない金利水準まで引き下げています。これは、競争や顧客獲得戦略によるものです。また、低金利政策が長期間続くと、銀行の収益構造に影響を及ぼす可能性があります。具体的な背景として、以下の点が挙げられます。
- 中央銀行の政策金利引き下げ
- 市場の流動性向上
- 利用者増加によるリスク分散
銀行の金利引き下げの背景
銀行が金利を引き下げる原因には、さまざまな要因が存在します。中央銀行の政策が直接的に影響するため、この背景を理解することが重要です。
経済状況の変化
経済状況の変化は、銀行の金利戦略に大きな影響を与えます。最近の経済回復の遅れやインフレ率の低下などの要素が見られます。このような状況では、消費者の購買力が弱まり、支出が減少しやすいです。そこで、銀行は金利を引き下げて信用供与を促進し、経済の活性化を図ろうとしています。
- 消費者の需要の低迷
- 雇用の不安定感
- バブル経済の抑制
上記の要因は、銀行の利益を圧迫する可能性があります。それに対抗するため、金利を低く保つことで、より多くの顧客を獲得しようとしています。
政策金利の影響
政策金利は、銀行が設定する金利に大きな影響を及ぼします。中央銀行が政策金利を引き下げると、各銀行もそれに合わせて金利を調整する傾向があります。この連鎖的な引き下げが、実質マイナス金利を生む原因となります。また、金融市場の流動性が高まることが、資金調達コストを低下させて、銀行が金利を下げる余地を広げます。
- 政策金利の動向
- 流動性の増加
- 競争の激化
消費者への影響
実質マイナス金利は消費者にさまざまな影響を与える。まず、住宅購入のハードルが低くなることで、多くの人が家を手にするチャンスを得る。住宅ローンの金利が引き下げられることで、月々の返済額が減少し、より手軽に購入が可能になる。この状況は特に初めての住宅購入を考えている若年層にとって、有利な環境を提供する。
住宅購入のメリット
実質マイナス金利による住宅購入の最大のメリットはコストの削減だ。金利が低いことで、以下の点が改善される。
- 月々の返済負担が軽くなる
- 総返済額が減少する
- 初心者向けの住宅購入が促進される
住宅を取得しやすくなり、経済的な余裕が増す。その結果、他の投資や生活費に充てる資金も増える。
借り換えの選択肢
マイナス金利は借り換えの好機ともなる。既存の住宅ローンを持つ消費者は、金利の低下を利用して借り換えを考えるべきだ。借り換えには以下のメリットがある。
- より低い金利で新たに契約できる
- 返済条件の見直しが可能
- 資金繰りの改善が見込まれる
銀行の収益構造
銀行の収益構造は、金利環境の変化によって深刻な影響を受けている。特に、実質マイナス金利の状況下では、伝統的なビジネスモデルが揺らいでいる現実がある。私たちの理解では、銀行は以下の要素を通じて利益を得ていた。
利益モデルの変化
元々、銀行は預金と融資の金利差で収益を得ていた。しかし、実質マイナス金利の影響でこのモデルが変わりつつある。具体的には、以下の点が挙げられる。
- 収益圧迫:預金者への金利支払いが減少する一方、融資利率の低下が加速。
- 手数料収入の増加:銀行は手数料収入を増やす戦略にシフト。この収入は口座維持手数料やサービス手数料から得られる。
- 多様な金融商品:振替や投資信託など、新たな商品提供により収益のカバーを図る。
私たちが注目すべきは、銀行が利ざやだけで収益を上げるのが難しくなっている点だ。
新たなリスクと課題
新たな金利環境は、銀行にさまざまなリスクをもたらしている。これらのリスクをしっかり理解しておくことは重要だ。以下のような課題が考えられる。
- 融資の質の低下:低金利が続くことで、借り手の質が悪化する可能性がある。
- 資本の圧迫:金利低下による利益減少は、資本の安定性を脅かす要因。
- 競争の激化:他の金融機関と競争が激化し、顧客獲得が難しくなる。
市場の展望
最近の住宅ローン金利の低下は、私たちの市場に大きな影響を与えています。このような状況のもとで、今後の金利の動向を予想することは重要です。
金利の今後の動向
金利の動向は、様々な経済指標や市場の動向に関連しています。特に、次の要因が影響を与えると考えられます。
- 中央銀行の政策金利:中央銀行が金利を引き下げることで、住宅ローン金利も連動して低下します。
- インフレ率の変動:インフレが高まると、名目金利が上昇する可能性がありますが、実質金利には注意が必要です。
- 経済成長率:経済が成長する際には、金利が上昇することが多く、これが借り入れコストに影響を与えます。
私たちは、これらの要因を踏まえ今後の金利がどう変わるか注視し続けます。また、住宅購入を考えている人々には、金利の動向を常に確認することが重要です。なぜなら、金利によって毎月の返済額が大きく変動するからです。特に、固定金利と変動金利の選択は、慎重に行わなければなりません。
結論
実質マイナス金利の状況は私たちにとって新たな住宅購入のチャンスを提供しています。この低金利環境が続くことで、特に初めて家を購入する若者にとっては大きなメリットがあります。月々の返済額が減少し、総返済額も軽減されるため、資金計画が立てやすくなります。
一方で銀行の収益構造は大きな変化を迎えており、これからの金利動向には注意が必要です。私たちは市場の変化を見極めながら、賢い選択をしていくことが求められます。住宅ローンの利用を検討する際には、常に最新情報を確認し、最適なプランを選ぶことが重要です。