住宅を購入する際、私たちが気になるのは**住宅ローン控除 どのくらいお得なのか**という点です。この制度を利用することで、私たちの家計にどれほどのメリットがあるのでしょうか?実際に適用される控除額や条件を理解することが、賢い選択につながります。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入する際に大きなメリットをもたらす制度です。この控除によって、所得税から一定額が減額されることで、家計への負担軽減が期待できます。
住宅ローン控除の仕組み
住宅ローン控除は、借入金の年末残高に基づいて計算されます。具体的には、最大で4000万円の残高に対して1%の控除があります。例えば、3000万円の借入れの場合、年間30万円の税金が軽減されます。また、この制度には適用期間があり、新築や中古物件については最長で10年間適用可能です。これにより、長期的な経済的利益を得られるため、多くの人々が利用しています。
対象となる住宅と借入
対象となる住宅は、新築・中古問わず、自分自身や家族が居住するために購入した物件です。加えて、借入金は金融機関から取得したものであり、その種類には次のようなものがあります:
- 一般的な住宅ローン
- フラット35など政府系金融機関提供のローン
住宅ローン控除の効果
住宅ローン控除は、私たちの家計に具体的な影響を与えます。特に税金の軽減が期待できるため、賢い選択につながります。
節税効果の計算方法
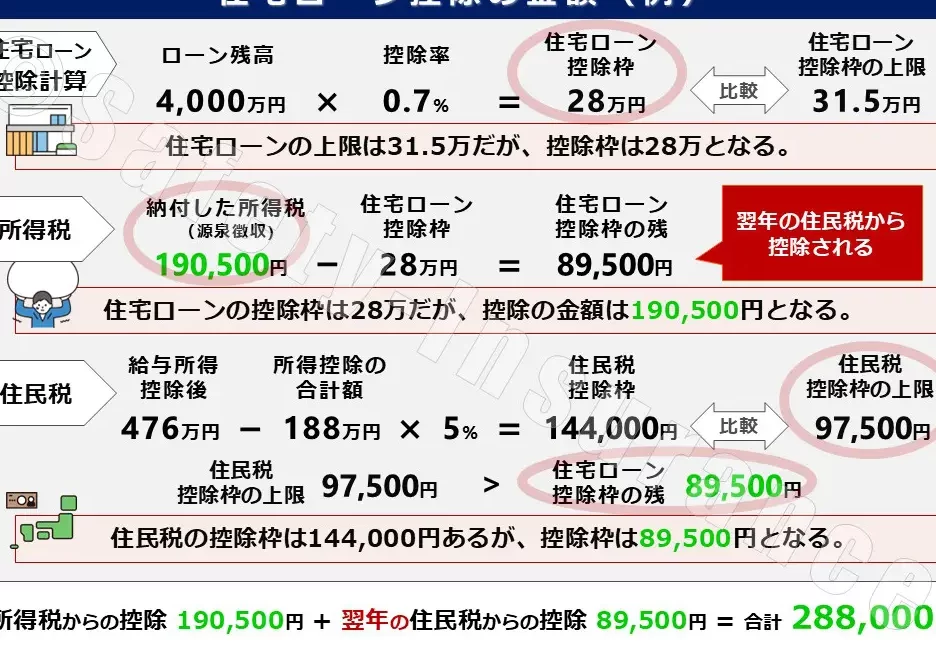
節税効果を理解するには、まず控除額の計算方法を押さえましょう。年末残高に基づいて、以下の式で計算されます。
- 控除額 = 年末残高 × 1%
例えば、借入れが4000万円の場合、年間40万円が控除対象となります。また、この制度は最長10年間適用されるため、大きな節税効果があります。
どのくらいお得になるのか
実際のお得度について見てみましょう。以下は一般的な借入金額とその節税額です。
| 借入金額 | 年間控除額 |
|---|---|
| 2000万円 | 20万円 |
| 3000万円 | 30万円 |
| 4000万円 | 40万円 |
住宅ローン控除の申請方法
住宅ローン控除を利用するためには、いくつかの手続きが必要です。正しい書類を準備し、適切な流れで申請することで、スムーズに控除を受けることができます。
申請に必要な書類
住宅ローン控除の申請には、以下の書類が必要です。
- 借入金の年末残高証明書:金融機関から発行されます。
- 確定申告書:自分自身で記入し提出します。
- 住民票:居住者確認用に必要です。
- 契約書のコピー:購入した物件に関する詳細情報が含まれています。
これらの書類は、一部でも欠けていると申請が遅れる可能性があります。事前にチェックリストを作成すると良いでしょう。
申請の流れ
住宅ローン控除の申請は次のステップで進めます。
- 必要書類を準備する:先ほど挙げた書類を揃えます。
- 確定申告期間内に手続きを行う:例年2月16日から3月15日の間です。この期間内に税務署へ提出します。
- 税務署で確認してもらう:提出後、問題ないか確認されます。
- 還付金が振り込まれるまで待つ:通常数ヶ月以内に指定口座へ還付金が振り込まれます。
住宅ローン控除の注意点
住宅ローン控除を利用する際に、いくつかの注意点があります。これらを理解しておくと、スムーズに手続きを進めることができます。
計画的な借入の重要性
計画的な借入は非常に重要です。まず、無理のない返済計画を立てる必要があります。例えば、毎月支払う額や金利などを考慮して借入額を決定します。また、以下のポイントも重視しましょう。
- 生活費とのバランス: 毎月の返済額が生活費に影響しないよう調整します。
- 将来の収入変動: 将来的な収入増減も見込んで借入額を設定します。
- 予備資金の確保: 突発的な支出にも対応できる余裕を持たせます。
こうした計画性があれば、長期的に安定した家計運営が可能となり、安心して住宅ローン控除を活用できます。
期間限定の控除について
住宅ローン控除には期間限定という特性があります。この制度は最大10年間適用されますが、その間には注意すべき条件も存在します。具体的には次のような点です。
- 初年度から適用開始: 控除は初年度から始まりますが、その後も年末残高によって変動します。
- 対象期間内であること: 借入れ後10年以内に居住し続ける必要があります。
- 契約内容による制限: 特定の商品や条件によって控除対象外になる場合もあります。
結論
住宅ローン控除は私たちの家計に大きなメリットをもたらします。この制度を活用することで税金が軽減され、長期的にはかなりの節約につながります。具体的な控除額や適用条件を理解し、必要書類を整えてスムーズに申請することが重要です。
また、借入れ後の生活費とのバランスや将来の収入変動を考慮した計画的な借入れが鍵となります。これから住宅購入を検討している方々には、この制度を賢く利用して安定した家計運営を目指すことをおすすめします。