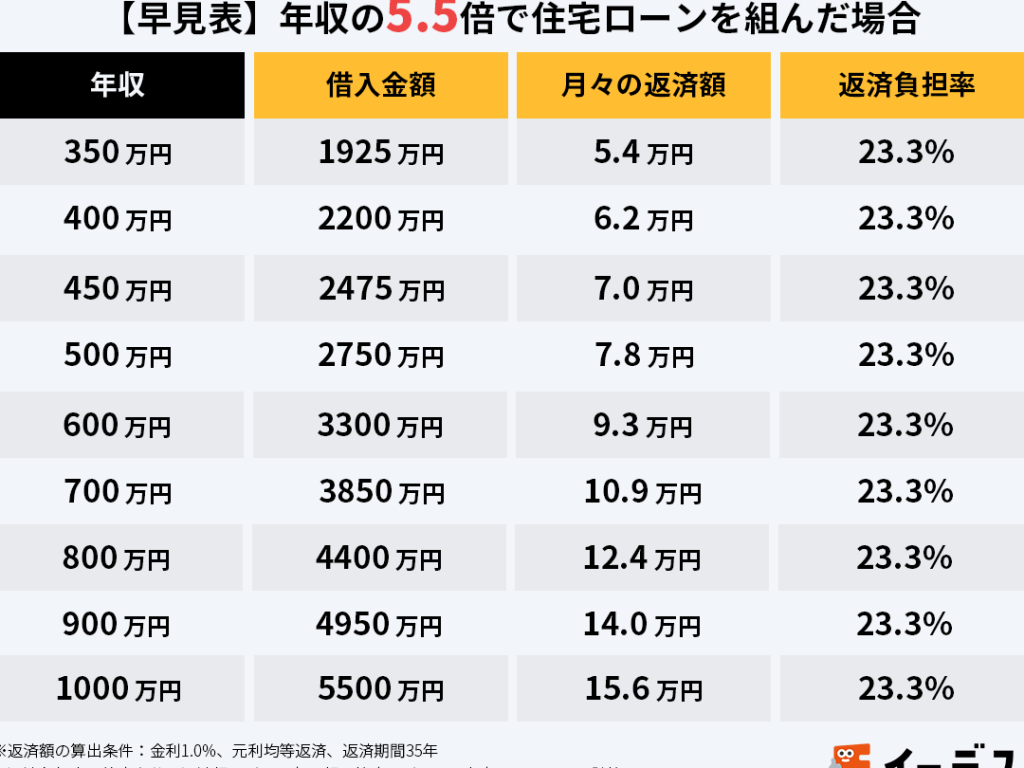
住宅購入を考えるとき、**住宅ローンは年収の何割まで借りるべきか**という疑問が浮かびますよね。私たちもこの問題に直面し、どのくらいの負担が自分たちに適しているのか悩んだ経験があります。実際、無理なく返済できる金額を見極めることは非常に重要です。
住宅ローンの基礎知識
住宅ローンは、住宅を購入する際に必要な資金を借りるための金融商品です。私たちが理解しておくべき基本的な要素がいくつかあります。
住宅ローンとは
住宅ローンは、一般的に長期間(通常15〜35年)で返済するタイプの貸付金です。 この融資は、不動産購入時に必要な費用を賄うために利用されます。借入額や利率、返済期間によって毎月の返済額が変わります。例えば、3000万円を年利1.5%で30年間借りた場合、毎月の返済額は約10万円になります。このように、自分たちの収入と支出を考慮しながら計画的に借入れを行うことが重要です。
住宅ローンの種類
住宅ローンには主に2つのタイプがあります:固定金利型と変動金利型です。
- 固定金利型: 借入れ時点で決まった金利が適用され、その後も変更されません。これによって予測可能な返済計画が立てやすくなります。
- 変動金利型: 市場金利によって変動します。初めは低い金利設定ですが、市場状況次第では将来的に上昇するリスクがあります。このため、短期的にはコスト削減につながる一方で、中長期的には注意が必要です。
年収に対する住宅ローンの割合
住宅ローンを考える際、年収に対する借入金額の割合は重要な要素です。一般的には、住宅ローンの年間返済額が年収の25%から35%以内であることが推奨されています。この範囲内であれば、無理なく返済可能な金額とされます。
一般的な基準
多くの場合、金融業界では以下の基準が用いられています:
- 年収の25%:無理なく生活費を確保しながら返済できる水準。
- 年収の30%:標準的な目安として広く受け入れられているライン。
- 年収の35%:やや負担が大きいものの、多くの場合許容される範囲。
これらは参考値であり、それぞれ個人のライフスタイルや支出パターンによって異なる場合があります。具体的な数字に基づいて慎重に検討しましょう。
金融機関の見解
金融機関もこの割合について明確なガイドラインを示しています。例えば:
- 銀行A:住宅ローン審査時に年収30%を超える返済比率には注意喚起。
- 銀行B:特定条件下で40%まで許可することもあるが、高リスクとみなす場合が多い。
住宅ローンの返済計画
住宅ローンの返済計画は、無理なく安定した生活を維持するために重要です。私たちは、具体的な数値や基準に基づいて計画を立てることが求められます。
返済負担率の計算方法
返済負担率は、年間の住宅ローン返済額を年収で割ったものです。この比率が高くなると、生活費に影響を及ぼす可能性があります。以下のステップで計算できます。
- 年間返済額を把握する。
- 年収を確認する。
- 年間返済額 ÷ 年収 × 100 = 返済負担率(%)
例えば、年収600万円の場合、年間返済額が150万円ならば、
150万円 ÷ 600万円 × 100 = 25%
となります。この場合、25%の返済負担率は無理なく生活できる水準とされています。
返済期間の役割
返済期間も重要な要素です。一般的には15年から35年まで設定されますが、それぞれメリットがあります。短い期間であれば月々の支払いは高くなりますが、その分利息総額は少なくなります。一方で長い期間だと月々の支払いは軽減されるものの、利息が増える傾向があります。
- 15年の場合: 月々の支払いが高くなる代わりに早期完了。
- 30年の場合: 月々低めだが長期的には多く支払うことになる。
収入に応じた借り入れのポイント
住宅ローンを考える際、収入に基づく借り入れ額は非常に重要です。適切な金額を把握することで、無理のない返済計画が立てやすくなります。
年収別の借入額の目安
年収によって借りられる住宅ローンの額は異なります。以下に一般的な目安を示します。
- 年収400万円の場合:最大1,200万円程度
- 年収600万円の場合:最大1,800万円程度
- 年収800万円の場合:最大2,400万円程度
- 年収1,000万円の場合:最大3,000万円程度
ただし、これらはあくまで参考値であり、実際には金融機関が提示する条件や個人の信用状況も影響します。また、家族構成や生活費も考慮する必要があります。具体的には、返済負担率を意識しながら、自分たちにとって最適な金額を見極めることが求められます。
返済余力の考慮
返済余力とは、月々の支出から住宅ローン返済額を引いた後に残る金額です。この余裕があることで、将来発生する予期せぬ支出にも対応できます。我々は以下の点を考慮して返済計画を立てるべきです。
- 生活費: 家賃や光熱費など日常的な出費。
- 貯蓄: 将来への備えとして確保したい資金。
- 教育費: 子どもの教育にかかるコスト。
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、いくつかの重要なポイントがあります。これらに留意することで、より安心して返済計画を立てることができます。
変動金利と固定金利の違い
変動金利型と固定金利型の違いは、返済額への影響が大きい。変動金利型は市場金利に連動し、経済状況によって毎月の返済額が変わります。一方、固定金利型は契約時に設定した金利で返済期間中ずっと一定です。このため、予測可能な支出が可能になります。しかしながら、市場金利が下がった場合には変動金利型の方がお得になることもあります。どちらを選択すべきかは、自身のライフプランやリスク許容度に基づいて判断する必要があります。
資金計画の重要性
資金計画をしっかりと立てることは不可欠だ。収入や支出を正確に把握し、その上でどれだけ借入できるか検討します。例えば、生活費や貯蓄目標も考慮すると良いでしょう。また、将来の家族構成や教育費用なども視野に入れるべきです。このように、多角的な視点から資金計画を見直すことで、不安定な経済環境にも対応できる柔軟性が生まれます。
結論
住宅ローンの借入額は年収に応じて慎重に決定する必要があります。無理なく返済できる金額を見極めることで、安心した生活を維持できます。
私たちが推奨する返済負担率は25%から35%であり、これはライフスタイルや支出パターンによって変わります。また固定金利型と変動金利型の選択も重要です。それぞれの特徴を理解し、自分たちに合ったプランを立てることが大切です。
最終的には自分たちの経済状況や将来計画を考慮しながら、柔軟な資金計画を構築していきましょう。これによってより良い住宅購入が実現できるはずです。