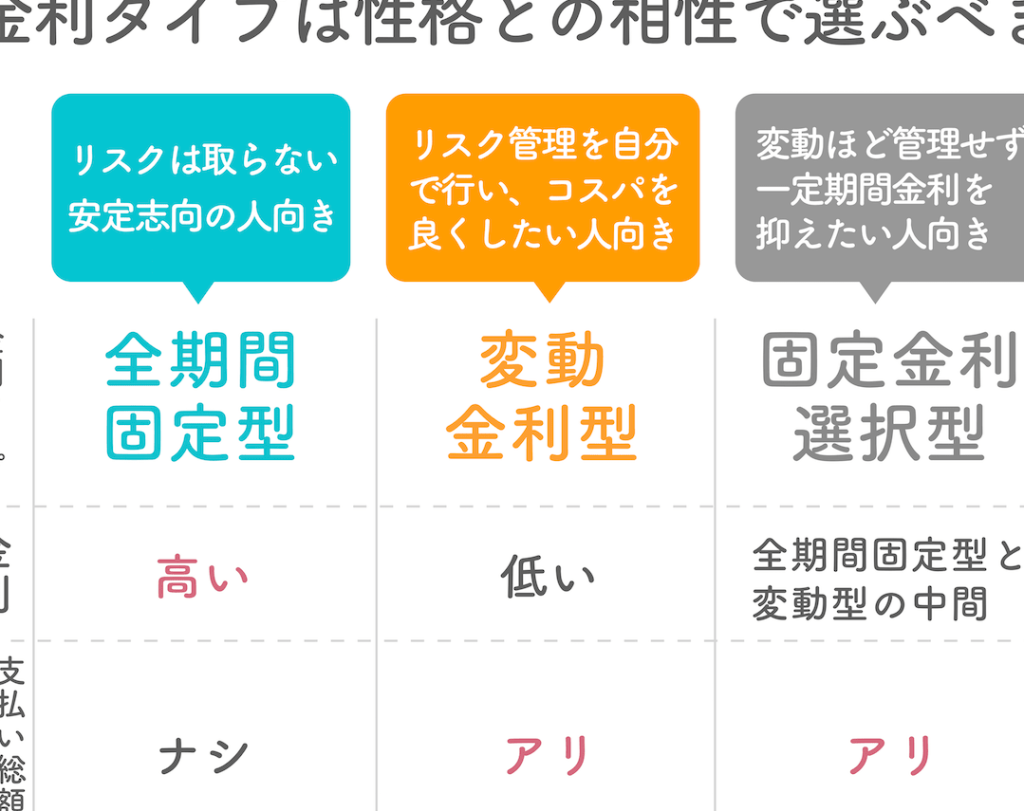
住宅を購入する際、私たちが最も気になるのは「住宅ローン」の選び方です。特に固定金利の期間については、多くの人が悩むポイントでしょう。何年の固定金利を選ぶことで、将来の返済負担を軽減できるのでしょうか?私たちはその答えを見つけるために、さまざまな情報を集めてきました。
住宅ローン 固定金利の基本
住宅ローンの固定金利とは、借入れ時に設定された金利が返済終了まで変わらないタイプの金利です。これにより、毎月の返済額が一定となるため、将来の支出を計画しやすくなります。
固定金利とは
固定金利は、契約時に決まった金利が返済期間中ずっと適用されるものです。たとえば、10年固定の場合は最初の10年間、その後は変動することもあります。このタイプは市場の影響を受けにくい特徴がありますので、長期的な安定性を求める方に向いています。また、多くの場合では「優遇金利」などが提供されており、お得感も感じられます。
他の金利タイプとの比較
他の金利タイプには主に変動金利や期間選択型があります。以下はそれぞれとの違いです。
- 変動金利: 市場状況によって随時変更される。経済状況によって支払い額が増減するリスクがある。
- 期間選択型: 一定期間(例:3年、5年)ごとに見直しが行われ、その後新しい条件で契約する形式。短期的には低い場合もある。
固定金利のメリット
固定金利には多くのメリットがあり、特に住宅ローンを選ぶ際に考慮すべきポイントです。ここでは、固定金利の主要な利点を詳しく見ていきます。
長期安定性
固定金利は長期的な安定性を提供します。借入れ時に設定された金利は、返済期間中ずっと変わりません。この特性によって、私たちは将来的な経済状況や市場の変動に影響されることなく、安心して返済計画を立てられます。また、一般的に市場が不安定な時期でも、この安定感は大きな助けとなります。
固定金利の年数選択
固定金利を選ぶ際、年数の選択は重要な要素です。私たちが適切な期間を決めることで、将来の返済計画がより明確になります。
短期 vs. 長期
短期固定金利と長期固定金利にはそれぞれ異なるメリットがあります。短期の場合、一般的に金利は低く設定されることが多いですが、期間終了後に再度金利が見直されます。一方で、長期の場合は安定感があります。しかし、初めて住宅ローンを利用する場合、多くの人は以下のポイントに注意します:
- 返済額:短期では月々の支払いが少なくなることもあります。
- 市場変動:長期では変動リスクから解放されます。
- 将来計画:家族構成やライフスタイルによって最適な選択肢が異なるかもしれません。
どちらの選択肢にも一長一短がありますので、自身のライフプランに合わせて考える必要があります。
市場情勢の影響
市場情勢は固定金利に大きく影響します。例えば、市場金利が上昇すると、新規契約者への貸出条件も厳しくなる傾向があります。そのため、市場環境を予測しながら年数を決定することが求められます。また、不景気時には金融機関から優遇措置が受けられる可能性もありますので、その点も注目です。私たちは以下の要素を考慮するべきです:
- 経済指標:失業率やGDP成長率など。
- 中央銀行政策:金利引き下げや引き上げによる影響。
- 競争状況:複数金融機関から情報収集して比較検討。
実際のケーススタディ
具体的な年数や実例を挙げて、固定金利の住宅ローン選択についてさらに深く考察します。これにより、私たちがどのように適切な期間を判断できるかを示します。
具体的な年数の例
以下は、短期固定金利と長期固定金利それぞれについての具体的な年数です。
- 3年固定金利
一般的に低い金利が設定されます。市場が安定している場合には有利です。
- 5年固定金利
安定性とコストパフォーマンスが両立しやすい選択肢です。この期間は多くの利用者に人気があります。
- 10年固定金利
長期的な安心感を求める方に向いています。市場変動による影響を受けづらく、計画が立てやすいです。
- 20年以上固定金利
将来的な支出予測が非常に明確になります。ただし、その分初期費用は高めになることがあります。
各期間ごとのメリット・デメリットを理解することで、自分たちに最適な選択肢を見つけやすくなるでしょう。
利用者の体験談
実際の利用者から得た体験談も参考になります。以下は幾つかの声です。
- Aさん(30歳): 「3年固定で契約しました。最初は少し不安でしたが、思った以上に返済計画が楽でした。」
- Bさん(40歳): 「10年固定で借りました。将来への安心感は大きかったですが、その分月々支払う額も増えました。」
- Cさん(50歳): 「20年以上で契約したおかげで、毎月同じ額なのが精神的にも良かったです。ただ、高額になったので慎重でした。」
住宅ローンを選ぶ際の注意点
住宅ローンを選ぶときには、複数の要素を考慮する必要があります。私たちが重視すべきポイントについて詳しく見ていきましょう。
金利の比較
金利は住宅ローンの重要な要素です。異なる金融機関やプランによって金利は大きく異なります。例えば、固定金利の場合、代表的な期間ごとの金利は以下の通りです:
| 固定金利期間 | 平均金利(%) |
|---|---|
| 3年 | 1.2 |
| 5年 | 1.5 |
| 10年 | 1.8 |
| 20年以上 | 2.0 |
市場動向に応じて変わるため、必ず最新情報を確認することが重要です。また、各金融機関が提供する優遇策にも注意しましょう。これらを比較し、自分たちに最適な条件を見つけることが求められます。
自身のライフスタイルとの合致
ライフスタイルに合った住宅ローン選びも欠かせません。返済額や期間が生活設計に与える影響は大きいため、自分たちの将来像を明確にすると良いでしょう。具体的には、
- 家族構成
- 職業安定性
- 将来の収入予測
これら全てが返済計画に影響します。また、自分たちのライフスタイルと照らし合わせながら柔軟に対応できるプラン選びも重要です。そのためには、市場動向だけでなく、個々の状況もしっかり把握しておく必要があります。
結論
固定金利の住宅ローンは安定した返済計画を立てる上で非常に重要です。私たちが選ぶ年数によって、短期的なメリットと長期的な安心感のバランスを見極めることが求められます。市場動向や個々のライフスタイルに合わせた選択が必要です。
実際の体験談や具体的な数字を参考にしながら、自分たちに最適なプランを見つけましょう。また、常に最新情報をチェックすることで、より良い条件で住宅ローンを利用できる可能性が広がります。この機会にしっかりと考え、賢い選択をしていきたいですね。