住宅を購入する際、私たちが気になるのは「住宅ローン控除 何月に入る」かということです。この制度を利用することで、税金の負担を軽減できるチャンスがあります。しかし、具体的に控除が適用されるタイミングや手続きについては、多くの人が疑問に思っているのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度を利用することで、所得税の負担を軽減できる可能性があります。具体的には、住宅ローンの年末残高に基づいて一定割合の金額が控除されます。
この控除は、特定の条件を満たす必要があります。例えば:
- 対象物件が日本国内であること
- 借入金額が上限内であること
- 居住開始日が適用年度内であること
また、この制度は通常、申請した年から適用されます。しかし、適用時期や手続きについて混乱が生じることもあります。私たちは、この情報を正確に理解し活用することで、経済的メリットを最大化できます。
住宅ローン控除の入金時期
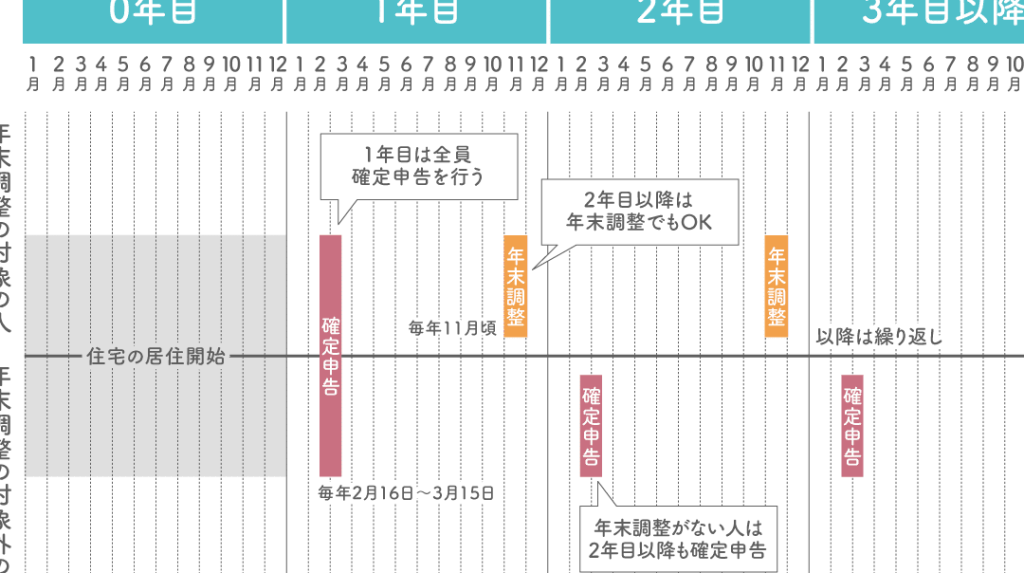
住宅ローン控除の入金時期は、申請した年によって異なる。具体的には、年末調整を行うことで所得税の還付が受けられるため、通常は翌年の2月中旬から3月にかけて手続きが進む。この期間内に申告を行った場合、確定申告を経て還付金が振り込まれる。
年度ごとのスケジュール
年度ごとのスケジュールは明確である。以下のポイントを確認することで、計画的に対応できる:
- 1月:対象年度分の書類準備。
- 2月:確定申告開始。必要書類提出。
- 3月:還付金振込開始。
このように、毎年同じ流れで進むため、早めに準備することが重要だ。
申請手続きのタイミング
申請手続きのタイミングも大切な要素である。特に注意すべき点は次の通り:
- 新築物件の場合:居住開始日から適用年度内に申し込み。
- 中古物件の場合:取得日やリフォーム完了日も考慮。
住宅ローン控除の利点
住宅ローン控除にはいくつかの重要な利点が存在します。これらの利点を理解することで、私たちはより有効にこの制度を活用できるようになります。
税金の軽減
住宅ローン控除は所得税の負担を軽減するために設計されています。具体的には、借入れた金額や年末残高に応じて一定割合が控除されます。例えば、年末残高が4,000万円の場合、最大で年間40万円程度の税額が還付される可能性があります。このような税制優遇措置は、新築や中古物件購入時に非常に役立ちます。また、控除によって得られる税金還付は家計への直接的なプラス効果となります。
住宅ローン控除に関する注意点
住宅ローン控除を利用する際には、いくつかの重要な点に注意が必要です。これらのポイントを把握しておくことで、スムーズに手続きを進められます。
必要書類の準備
必要書類は、適切な控除を受けるために欠かせません。主な書類は以下の通りです。
- 住宅借入金等特別控除申告書: 所得税還付を受けるために必須。
- 住民票: 対象物件で居住している証明として必要。
- 金銭消費貸借契約書: 借入れ条件や額面が記載された重要な契約文書。
- 年末残高証明書: 金融機関から発行されるもので、年末時点の残高が記載されています。
また、これらの書類は早めに準備し、不足がないよう確認しましょう。適正な提出が求められるため、ミスなく整えることが大切です。
期限の確認
申請には期限があります。そのため、各ステップで締切を意識することが重要です。具体的には以下のタイミングを押さえておきましょう。
- 確定申告期間: 通常2月16日から3月15日まで。この期間内に申請しないと控除対象外になる可能性があります。
- 年末調整期: 勤務先で行われる年末調整にも影響します。この時期も忘れずに手続きしましょう。
- 新築・中古物件取得後の申し込み期限: 居住開始日から一定期間内に手続きを完了させる必要があります。
結論
住宅ローン控除は私たちの家計に大きなメリットをもたらします。適用時期や手続きについての理解を深めることで、税金軽減の恩恵を最大限に活用できるでしょう。特に早めの書類準備と申請タイミングの把握が重要です。
確定申告や年末調整を通じて還付金が受けられるため、計画的に進めることが求められます。この制度を利用して賢い資産運用につなげていきましょう。私たちがこの情報をしっかりと理解することで、より良い未来への第一歩を踏み出せるはずです。