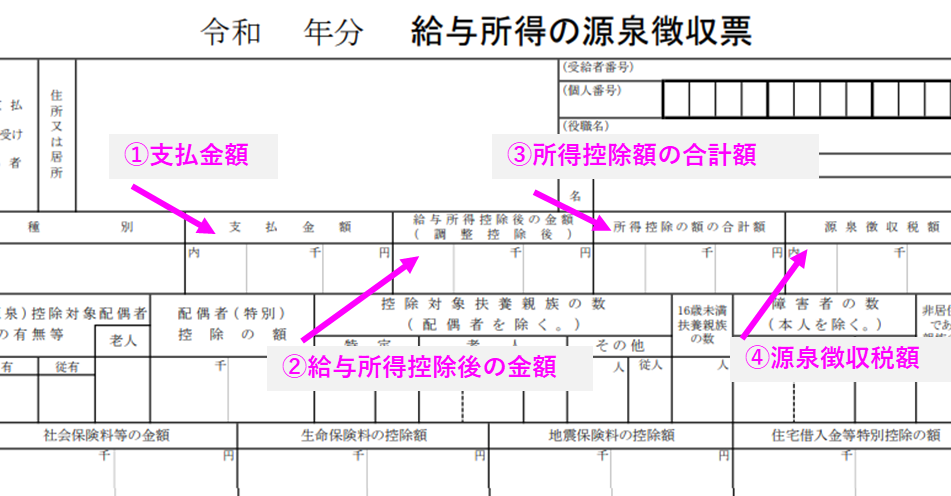
住宅ローンを利用する際、**源泉徴収票の重要性**は見逃せません。私たちは、この書類がどこに注目すべきかを理解することで、よりスムーズな手続きが可能になることを知っています。源泉徴収票には、年収や控除額などの重要な情報が含まれており、これらは住宅ローンの審査にも大きく影響します。
住宅ローンと源泉徴収票の基本
住宅ローンを利用する際、源泉徴収票の理解が重要です。これにより、適切な手続きを進めることができます。
住宅ローンとは
住宅ローンは、住まいを購入するために金融機関から借り入れる資金です。この借入金は多くの場合、数十年単位で返済されます。そして、利子や手数料も含まれます。主な種類としては以下があります。
- 固定金利型: 利率が一定で安定した返済計画が可能。
- 変動金利型: 市場金利に応じて利率が変動し、低い初期費用が魅力。
- フラット35: 長期間の固定金利で安心感を提供。
各タイプには、それぞれメリットとデメリットがあります。自分たちのライフスタイルや経済状況に合ったものを選ぶことが大切です。
源泉徴収票とは
源泉徴収票は、その年に受け取った給与や報酬について詳しく記載された書類です。この書類には以下の情報が含まれています。
- 年収: 一年間で得た総額。
- 控除額: 所得税や社会保険料などの控除される金額。
- 課税所得: 実際に課税対象となる所得額。
源泉徴収票の重要な項目
源泉徴収票には、住宅ローン申請時に必要な重要な情報が含まれています。特に年収や所得税は、審査基準に直接影響します。
年収の確認
年収は、源泉徴収票上で最も注目すべき項目です。具体的には、以下の点を確認します:
- 支給総額:給与から控除される前の金額です。
- 基本給:毎月支給される固定給です。
- 手当:通勤手当や職務手当などが含まれます。
年収が高いほど、多くの場合、住宅ローンの借り入れ可能額も増加します。また、安定した職業についていることも評価されます。
所得税の額
所得税は、源泉徴収票内で別途記載されています。この金額も重要です。理由としては:
- 課税対象となる所得:実際に課税される金額を示しています。
- 納付状況:過去1年間に納めた所得税が明記されています。
住宅ローン控除と源泉徴収票
住宅ローン控除を受けるためには、源泉徴収票に記載された情報が重要です。この情報は、私たちの年収や控除額を把握する上で欠かせません。
控除の対象となる費用
控除の対象となる費用には、主に以下の項目があります。
- 住宅購入価格: 住宅ローンで借り入れた金額。
- 利息: 借入金に対して支払った利息。
- 火災保険料: 住居に関わる保険料も含まれる場合があります。
- 登記費用: 不動産登記関連の手数料。
これらの費用が控除対象となり、私たちの税負担を軽減します。特に、利息部分は大きな影響を与えることが多いです。だからこそ正確な確認が必要です。
控除を受けるための手続き
控除を受けるためには、以下の手続きを行います。
- 源泉徴収票の取得: 年末調整後に職場から提供されます。
- 確定申告書類作成: 必要な書類を揃えて申告書を作成します。
- 提出先への送付: 所轄税務署へ提出します。
源泉徴収票の取得方法
源泉徴収票は、正確な情報を把握するために必要です。取得方法にはいくつかの手段があります。
会社からの取得方法
会社から源泉徴収票を取得する場合、一般的には毎年1月末までに受け取ります。この書類は、給与明細やその他の雇用関連文書と一緒に配布されることが多いです。また、以下のポイントを押さえておくとスムーズです。
- 人事部門へ問い合わせる: 人事担当者に直接尋ねることで、入手方法や発行日について詳しい情報が得られます。
- オンラインポータル利用: 一部の企業では社内ポータルサイトでダウンロード可能な場合もあるため、確認してみましょう。
- 再発行依頼: 万一受け取っていない場合でも、人事部門へ再発行を依頼できます。この際には理由を伝えると良いでしょう。
自営業者の源泉徴収票
自営業者の場合、自分自身で源泉徴収票を作成します。基本的には年間所得などを基に計算し、税務署に提出します。その際に注意すべき点は以下の通りです。
- 帳簿管理: 日々の売上や経費を記録することで、正確な所得計算が可能になります。
- 必要書類準備: 確定申告時には領収書や請求書など、証拠となる資料が必要です。これらは整理して保管しましょう。
- 税務署への提出: 作成した源泉徴収票は指定された期間内に税務署へ提出します。遅れるとペナルティが課せられることがありますので注意が必要です。
住宅ローン利用者のためのポイント
住宅ローンを利用する際には、いくつかの重要なポイントに注意が必要です。これらを理解することで、よりスムーズに手続きを進められます。
見落としがちなポイント
住宅ローン申請時に見落としやすい要素として以下があります。
- 源泉徴収票の正確性: 正しい情報が記載されていることは審査に影響します。
- 控除額の確認: 控除額は年ごとに変動するため、最新データで確認しましょう。
- 金融機関による基準差: 同じ年収でも各金融機関で審査基準が異なることがあります。
- 追加書類の必要性: 特定の場合には追加書類が求められることもあります。
これらを把握しておくことで、予期せぬトラブルを避けやすくなります。
上手なローン返済のコツ
上手な返済方法を知っておくことで、負担を軽減できます。次の点が特に重要です。
- 繰上げ返済の活用: 余裕資金ができた際には積極的に繰上げ返済を行うことで利息軽減につながります。
- 固定金利選択時期: 固定金利型は市場状況によって有利になる場合がありますので、そのタイミングを見極めましょう。
- ライフプランとの整合性: 自分たちのライフスタイルや将来計画と照らし合わせて返済計画を立てることが大切です。
Conclusion
私たちが住宅ローンを利用する際には源泉徴収票の重要性をしっかり理解しておく必要があります。年収や控除額に関する情報は審査だけでなく、税金の軽減にも大きな影響を与えます。
正確な情報を把握し必要な手続きを行うことで、よりスムーズに住宅ローンを活用できます。また、自分たちのライフスタイルに合った返済計画を立てることも忘れずに実践していきましょう。これらの知識があれば、安心して新しい生活を始める準備が整います。