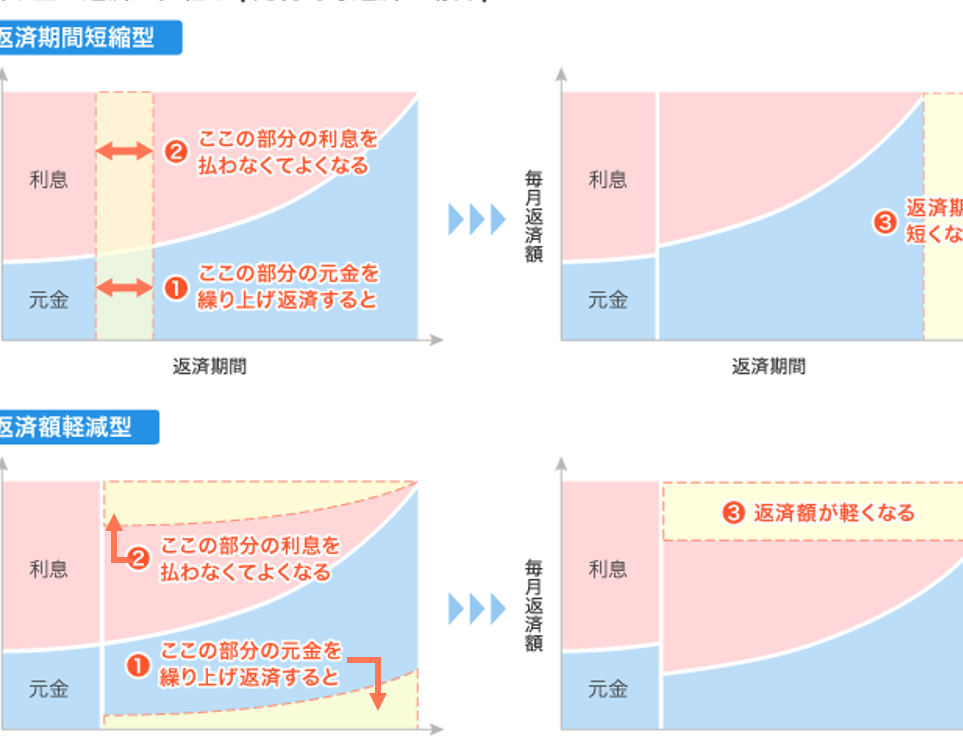
住宅ローンの返済方法を考えるとき、私たちは「繰り上げ返済」を選ぶべきか悩むことが多いですよね。果たしてどちらが得なのか、その答えは一概には言えません。繰り上げ返済には金利負担を軽減するメリットがありますが、一方で手元資金の流動性も重要です。
住宅ローンの基礎知識
住宅ローンは、家を購入するために必要な資金を借りる方法です。私たちが知っておくべき基本的な要素には、以下の点があります。
- 種類
固定金利型と変動金利型の2つが主流です。固定金利型は返済期間中、金利が一定で安定した返済額を維持します。一方、変動金利型は市場の動向に応じて金利が変化し、返済額も変わります。
- 審査基準
収入や信用情報などを基に審査されます。私たちの年収や勤続年数、他の借入状況などが影響します。
- 返済方法
元利均等返済と元金均等返済があります。元利均等返済では毎回同じ額を支払い、元金均等返済では徐々に負担が軽くなります。この選択によって総支払額も異なるため注意が必要です。
- 繰り上げ返済
繰り上げ返済とは、予定よりも早く一部または全額を返すことです。この方法によって将来の利息負担を軽減できます。しかし、その分手元資金が減少するリスクも考慮すべきです。
繰り上げ返済のメリット
繰り上げ返済にはいくつかの重要な利点があります。特に、金利の軽減や返済期間の短縮が大きなメリットとして挙げられます。
利息の軽減
繰り上げ返済を行うことで、総支払額を削減することができる。これは、借入残高が早期に減少するためです。例えば、1000万円の住宅ローンで金利が1.5%の場合、月々の支払いを増加させて元本を早めに返済すると、その後発生する利息も大幅に減ります。また、多くの場合、金融機関は繰り上げ返済手数料を設定しています。しかし、この費用よりも節約できる利息が多い場合、十分に得られる利益となります。
繰り上げ返済のデメリット
繰り上げ返済にはいくつかのデメリットが存在します。これらを理解することで、より良い判断ができるようになります。
流動資金の減少
繰り上げ返済を行うと、手元資金が大幅に減少します。例えば、100万円を繰り上げ返済すると、その分だけ流動資金が消失します。この状態では、急な出費や投資機会に対応しにくくなります。また、生活費や緊急時の備えとして必要な資金も不足する可能性があります。したがって、流動性を重視する場合は注意が必要です。
繰り上げ返済と通常返済の比較
繰り上げ返済と通常返済の違いを理解することは、住宅ローンの選択において重要です。各方法には独自のメリットとデメリットがあります。
返済シミュレーション
具体的な数字を使って、繰り上げ返済がどれほど効果的かシミュレーションできます。例えば、借入額が3000万円で金利が1.5%の場合、以下のようなシミュレーション結果が得られます。
| 返済方法 | 総支払額 | 利息総額 | 期間 |
|---|---|---|---|
| 通常返済 | 約3500万円 | 約500万円 | 35年 |
| 繰り上げ返済 | 約3200万円 | 約200万円 | 30年 |
この表からもわかるように、繰り上げ返済によって総支払額や利息負担が大幅に減少する可能性があります。早期に元本を減少させることで、今後の利息も軽減されます。
ケーススタディ
実際のケーススタディとして、AさんとBさんの例を考えます。Aさんは毎月2万円ずつ繰り上げている一方で、Bさんは通常通りの支払いだけ行っています。この場合、
- Aさん: 元本が早く減少し、その分利息負担も軽くなる。
- Bさん: 元本削減が遅く、高い利息を長期間支払う羽目になる。
結論
繰り上げ返済は住宅ローンの負担を軽減する有効な手段ですが私たちの状況に応じて慎重に判断する必要があります。利息を削減し総支払額を抑えるメリットがある一方で流動性の低下というデメリットも無視できません。
私たちは、手元資金や将来のライフプランを考慮しながら最適な返済方法を選ぶべきです。具体的なシミュレーションやケーススタディを通じて自分たちにとって本当に得となる選択肢を見極めましょう。この決断が将来の経済的安定につながることを願っています。