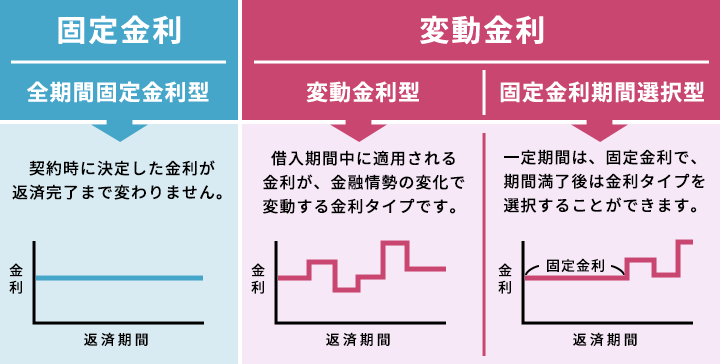
住宅ローンを選ぶとき、私たちが直面する大きな疑問は「変動金利と固定金利、どっちがいいの?」ということです。この選択は、将来の家計に大きな影響を与えるため慎重に考える必要があります。変動金利は市場の動向に応じて変わるメリットがありますが、固定金利には安定性という強みがあります。
住宅ローンの基礎知識
住宅ローンとは、家を購入するために金融機関から借りる資金のことです。この資金には返済義務があり、通常は数十年かけて返済します。私たちが住宅を購入する際、多くの場合、このローンが不可欠な要素となります。
住宅ローンとは
住宅ローンは、特定の目的で借り入れられる長期的な融資です。一般的に、不動産購入や建設に使われます。借入額や利率、返済期間などは多様で、私たちのニーズに合わせて選ぶことが可能です。契約時には担保として不動産が設定され、その不動産自体が貸し手の保証となります。
住宅ローンの種類
住宅ローンには主に変動金利型と固定金利型があります。それぞれ特徴がありますので、自分たちのライフスタイルや将来計画によって選択できます。
- 変動金利型: 市場金利に連動して変化します。初期段階では低い金利設定が多いため、お得感があります。一方で、市場状況によって金利上昇リスクも存在します。
- 固定金利型: 契約時点で決まった金利を維持できるため、返済額も安定しています。不確実性を避けたい方に向いています。ただし、市場全体の下降局面では高めの料金になる場合もあります。
変動金利のメリットとデメリット
メリット
- 初期金利が低い: 変動金利は市場の状況に応じて設定され、多くの場合、固定金利よりも初期段階での金利が低くなります。このため、最初の数年間は返済額を抑えやすいです。
- 市場連動性: 市場金利が下がると、それに連動して自分の借入れ金利も下がります。これにより、長期間にわたって支払う総額を減少させるチャンスがあります。
- 柔軟性: 変動金利型は契約時に固定された条件ではないため、市場環境によって調整できる柔軟性があります。この特徴から、自分たちの資産運用戦略と合わせやすいです。
デメリット
- 将来不安定: 金利上昇時には返済額も増加し、家計への影響は大きくなる可能性があります。不確実な未来にはリスクが伴います。
- 費用予測困難: 支払い予定額が毎年変化するため、長期的な予算計画を立てる際には難しさがあります。この不透明感からストレスを感じることもあります。
- 短期間契約時のリスク: 短期間で利用する場合、高い初期費用となることも考慮しなければならず、その結果として中途解約によるペナルティなども発生するかもしれません。
固定金利のメリットとデメリット
メリット
- 長期的な安定性が得られる: 固定金利型は契約時に決まった金利を維持します。このため、予算計画がしやすくなり、急激な市場変動による影響を受けません。
- 返済額が一定で安心感がある: 毎月の支払いが同じ額になるため、家計管理が容易です。特に家族構成や収入が変わらない場合、有効です。
- 将来の金利上昇リスクから保護される: 市場金利が上昇しても、自分の借入れ条件は変わりません。この保護策は新たに住宅購入する際の大きな魅力となります。
デメリット
- 初期段階で高めの金利設定になることが多い: 固定金利タイプでは、一般的に変動金利よりも高い初期金利になります。これにより、一時的な負担感があります。
- 市場全体の下降局面で損失を被る可能性: 金利が下落すると、新規借入者よりも高い条件で契約している自分たちには不利益です。これは長期間続くことがあります。
- 早期解約時にペナルティが発生する場合あり: 途中解約すると、高額な手数料や違約金がかかるケースがあります。この点は注意深く考える必要があります。
変動と固定の比較
変動金利と固定金利の選択肢は、住宅ローンを考える上で重要です。私たちはそれぞれの特徴を理解することで、より適切な決断ができます。
金利の変動
変動金利は市場に影響されるため、時期によって金利が上下します。具体的には、契約後に金融機関が設定した基準金利に基づいて調整されます。例えば、市場金利が下がると借入れ金利も低くなりやすいですが、逆に上昇すると返済額も増加します。このような状況では、家計への影響が大きくなる可能性があります。また、多くの場合初期段階で低い金利設定となっているので、その点でも魅力的です。
返済計画の影響
返済計画にも大きな違いがあります。変動金利では毎年支払い額が異なるため、長期的な予算管理が難しくなることがあります。一方、固定金利では月々の支払額は一定であり、この安定性は多くの人に安心感を与えます。その結果として、中長期的な資産計画もしやすくなるというメリットがあります。しかし、高めの初期設定や早期解約時にはペナルティなど注意点も存在します。
どっちを選ぶべきか
住宅ローンの選択肢は、個々の状況やライフスタイルに大きく影響される。私たちは、変動金利と固定金利の特性を理解し、自分たちに最適なオプションを選ぶことが重要だ。
ライフスタイルに応じた選択
私たちのライフスタイルによって、適切な住宅ローンは異なる。例えば、以下の要素が考慮される。
- 年齢: 若い世代は長期的な借入れが多いため、変動金利で低コストを狙う場合もある。
- 収入: 安定した収入がある場合、返済計画に余裕があるため固定金利が向いている。
- 家族構成: 家族が増える予定ならば、安全性を重視して固定金利を選ぶ傾向にある。
これらの要素を踏まえ、自分たちの日常生活や将来設計と照らし合わせて判断することが大切だ。
市場の動向を考慮する
市場環境も住宅ローン選択に影響する。現在の経済状況や金利トレンドについて把握しておく必要がある。具体的には、
- 経済成長率: 経済成長率が高い時期は金利上昇リスクも高まる。
- 中央銀行政策: 金融緩和政策の場合、市場金利は低下しやすいので短期間で見直す余地もある。
- インフレーション率: インフレ率上昇時には固定金利でも負担増加につながる可能性がある。
結論
住宅ローンの選択においては変動金利と固定金利のどちらが自分たちに合っているかを見極めることが重要です。市場環境やライフスタイルによって最適な選択肢は異なるため、慎重に考える必要があります。
私たちは変動金利の柔軟性と固定金利の安定性をしっかり理解した上で、自分たちの将来設計に合ったプランを選びたいものです。各々の状況に応じて、リスクとメリットを比較し、賢明な判断を下していきましょう。この選択が未来の家計に大きく影響することを忘れずにいたいですね。