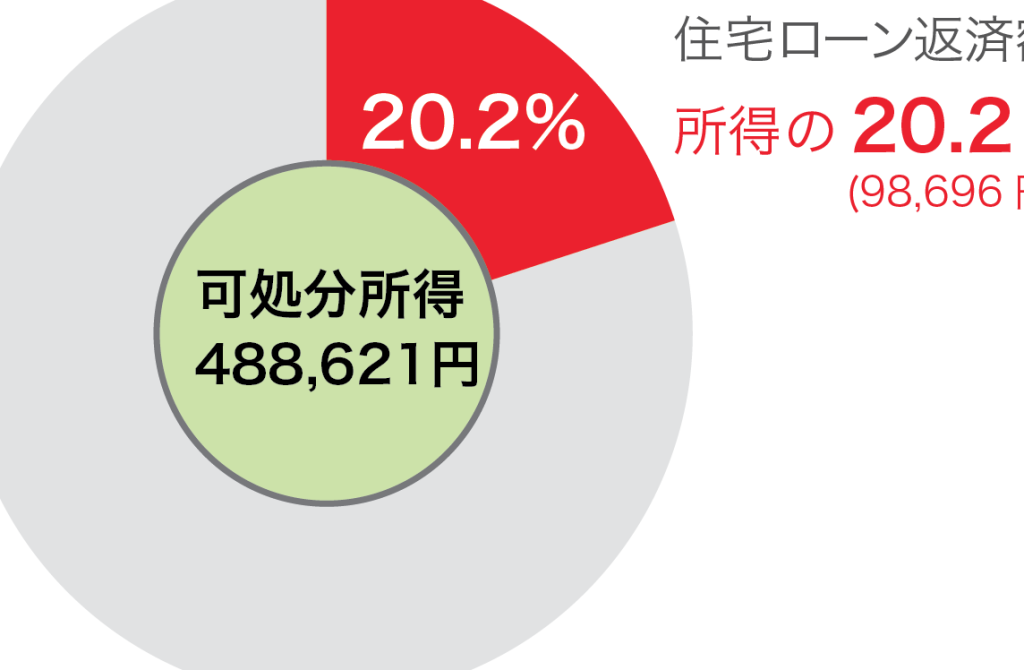
住宅ローンを組む際、私たちは「収入の何割」を返済に充てるべきか悩むことが多いです。適切な割合を知ることで、無理のない返済計画を立てられます。 しかし、どのくらいが理想的なのかは人それぞれ異なります。
住宅ローンと収入の関係
住宅ローンを考える上で、収入の役割は非常に重要です。私たちの収入がどれくらいかによって、無理なく返済できる額やプランが変わります。
収入の重要性
収入は住宅ローン返済能力の基盤です。金融機関は借り手の年収を元に融資額を決定します。一般的には、年間の返済額が年収の25%から30%程度になることが推奨されます。この割合を超えると、生活費に負担がかかりすぎる可能性があります。また、以下の点も考慮しましょう。
- 定職による安定した収入
- ボーナスや副業による追加所得
- 将来の昇給見込み
これら全てが総合的に判断されます。
住宅ローンの総額
住宅ローン総額は将来的な経済状況にも影響します。多くの場合、購入する物件価格や自己資金とのバランスによって決まります。たとえば、頭金として物件価格の20%を用意すると、その分借り入れ金額が減少し、月々の返済も楽になります。また、自分たちに適したローン条件を選ぶためには次の要素も大事です。
- 金利タイプ(固定金利または変動金利)
- ローン期間(15年・30年など)
- 月々支払う予定金額
収入に対する住宅ローンの割合
住宅ローンを計画する際、収入に対する返済額の割合は重要な要素です。特に、適切な割合を知ることで、無理なく返済を続けられます。
一般的な基準
一般的には、年間の返済額が年収の25%から30%程度が推奨されます。この範囲内であれば、生活費とのバランスも取りやすくなります。また、この基準を超えると、資金繰りが厳しくなる可能性があります。さらに、一部の専門家は年収の35%まで許容できる場合もあると指摘しています。ただし、その場合でも他の支出との兼ね合いが重要です。
ケーススタディ
具体的な例として、年収600万円の場合を考えましょう。このケースでは、
- 年間返済額: 150万円(25%)
- 年間返済額: 180万円(30%)
収入の何割が適切か
住宅ローンを返済する際、収入の割合は非常に重要な要素です。私たちは一般的に、年間返済額が年収の25%から30%に収まることを推奨します。この範囲内であれば、生活費への影響を最小限に抑えられます。
賢い借入のポイント
賢い借入にはいくつかの重要なポイントがあります。以下はその例です。
これらを踏まえると、年収600万円の場合、年間返済額150万円(25%)または180万円(30%)というケーススタディが参考になります。また、自己資金とのバランスも考慮し、高額物件購入時には頭金を用意することで月々の負担を軽減できます。
収入の変動と住宅ローン
収入が変動する場合、住宅ローンの返済計画が影響を受ける。特に、安定した収入が確保できないと、返済負担が重くなる可能性があるため注意が必要だ。具体的には以下の要素を考慮する。
例えば、年収600万円の場合、年間返済額150万円(25%)または180万円(30%)というシナリオでは、それぞれ異なる生活水準への影響を考えなければならない。また、このような状況において自己資金や頭金の用意も大きな役割を果たす。頭金を多く用意すると借入金額が減少し、その結果月々の支払いも軽減される。
結論
住宅ローンの返済割合は私たちにとって非常に重要な要素です。収入に応じた無理のない返済計画を立てることで、安心して生活を維持できます。年収の25%から30%が一般的な目安ですが、個々の状況によって柔軟に考える必要があります。
また頭金や追加所得を活用することで、借入額や月々の負担を軽減できます。このような視点で計画を進めることで、将来的な不安も軽減されるでしょう。私たちはしっかりとした情報を基に賢い選択ができるよう心掛けていきたいですね。