住宅を購入する際の大きな助けとなるのが、**住宅ローン控除**です。私たちにとって、この制度は税金の負担を軽減し、夢のマイホームを手に入れるための重要なサポートとなります。しかし、一体この控除は何年まで適用されるのでしょうか? その期限や条件について知識を深めておくことは、とても大切です。
住宅ローン控除とは
私たちが理解する「住宅ローン控除」は、住宅を購入した際に借り入れたローンの利息分を所得税から控除できる制度です。この制度は、マイホーム取得を促進し、家庭の経済的負担を軽減する役割があります。
定義と概要
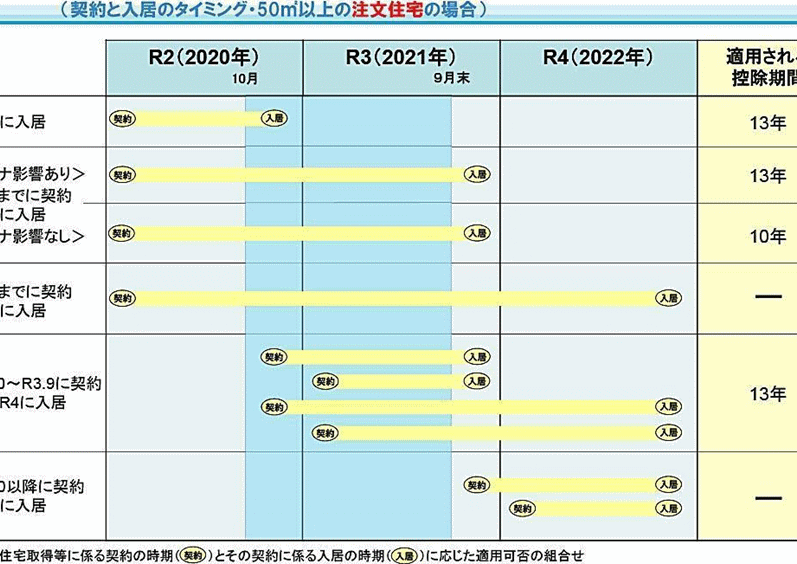
住宅ローン控除は、一定期間内に支払った住宅ローンの利息部分が税金から引かれる仕組みです。具体的には、新築や中古の住宅を購入した場合に適用されます。控除額は年ごとの上限があり、その金額は年末残高によって変動します。また、控除期間も設定されています。一般的には10年間ですが、一部条件次第で延長されることもあります。
対象者
この制度の対象者は、自ら居住するために住宅を購入した個人です。具体的な条件として、以下が挙げられます:
住宅ローン控除の期間
住宅ローン控除は、特定の期間内に適用される制度です。この制度を理解することで、私たちの経済的負担が軽減されます。
一般的な期間
一般的には、住宅ローン控除の適用期間は10年間です。この期間中に支払った利息分を所得税から控除できます。例えば、新築や中古物件購入時に借り入れたローンであれば、年末残高に基づき毎年一定額が控除対象となります。また、この制度を利用するためには、自ら居住するための物件であることが求められます。
申請手続き
住宅ローン控除の申請には、いくつかの重要なステップがあります。これらを理解することで、スムーズに手続きを進められます。
必要書類
申請に必要な書類は以下の通りです:
- 借入金残高証明書:金融機関から発行されるもので、年末の借入残高を示します。
- 確定申告書:所得税の確定申告を行う際に使用し、控除額を記載します。
- 住民票:本人確認や居住地確認のために必要です。
- 物件購入契約書:不動産取得を証明するための重要な書類です。
これらの書類が揃っていることが、スムーズな申請につながります。
申請の流れ
住宅ローン控除を受けるための基本的な流れは次のようになります:
- 必要資料の準備:上記で挙げた必要書類を整えます。
- 確定申告実施:毎年行われる確定申告期間内に、税務署へ提出します。この時期は通常2月16日から3月15日までです。
- 控除額計算:借入金残高に基づいて控除可能額を計算し、正しく記入します。
- 税務署への提出:全ての資料とともに提出し、その後通知が来るまで待ちます。
住宅ローン控除のメリット
住宅ローン控除は、税金負担を軽減する重要な制度です。これにより、私たちの生活がどのように影響を受けるかを見ていきます。
税金の軽減
住宅ローン控除によって所得税が軽減されるため、家計に直接的な影響があります。例えば、年末残高に基づいて控除額が決まり、最大で40万円が年間で適用されます。この控除は最長10年間続くことがあり、その間に支払った利息分が返還される感覚になります。さらに、新築や中古物件の購入時にも利用でき、多様なニーズに対応しています。
変更点と今後の展望
住宅ローン控除制度には、最近いくつかの重要な変更が加わりました。これらの改正は、制度を利用する人々に影響を与えています。
最新の法改正
2023年から適用される新しい法改正では、住宅ローン控除の対象期間が延長される可能性があります。具体的には、新築・中古物件ともに控除期間が最長13年間になることも視野に入れられています。さらに、高所得者層への制限が強化され、一定以上の所得者は控除額が減少する方向です。このため、多くの家庭で受けられる恩恵が変わってきます。また、申請手続きも簡素化される予定であり、オンラインでの申請受付などが進められています。これにより、必要書類を揃える負担も軽減されるでしょう。
Conclusion
住宅ローン控除は私たちがマイホームを手に入れるために非常に重要な制度です。この控除を利用することで税金の負担を軽減し経済的な安定感を得られます。また最近の法改正によって、控除期間が延長される可能性もあり、より多くの家庭が恩恵を受けることが期待されています。
申請手続きも簡素化されているため必要書類を整えることが容易になりました。今後もこの制度について理解を深め適切に活用していくことが大切です。私たちの家計にも大きな影響があるのでぜひ積極的に取り組んでいきましょう。