住宅を購入する際、多くの人が気になるのは**住宅ローン控除 何パーセントなのかということです**。この制度を利用すれば、税金が軽減されるため、家計に大きな助けとなります。しかし、具体的な控除率や条件については意外と知られていないことも多いですよね。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に得られる税制上の優遇措置です。この控除によって、年間の所得税から一定額が差し引かれます。具体的な控除率や条件について理解することが重要です。
住宅ローン控除とは
住宅ローン控除とは、借入金利や返済期間に基づいて算出される税額控除です。一般的には、新築・中古物件やリフォームにも適用されます。さらに、最大で10年間にわたり適用されるため、大きな節税効果があります。例えば、ある年に支払った利息の一部が直接所得税から引かれる仕組みです。
適用条件
住宅ローン控除を受けるためにはいくつかの条件があります。以下は主なポイントです:
住宅ローン控除 何パーセント
住宅ローン控除の具体的な割合は、借入額や年数に応じて異なる。私たちが知っておくべきポイントを見ていこう。
控除率の変遷
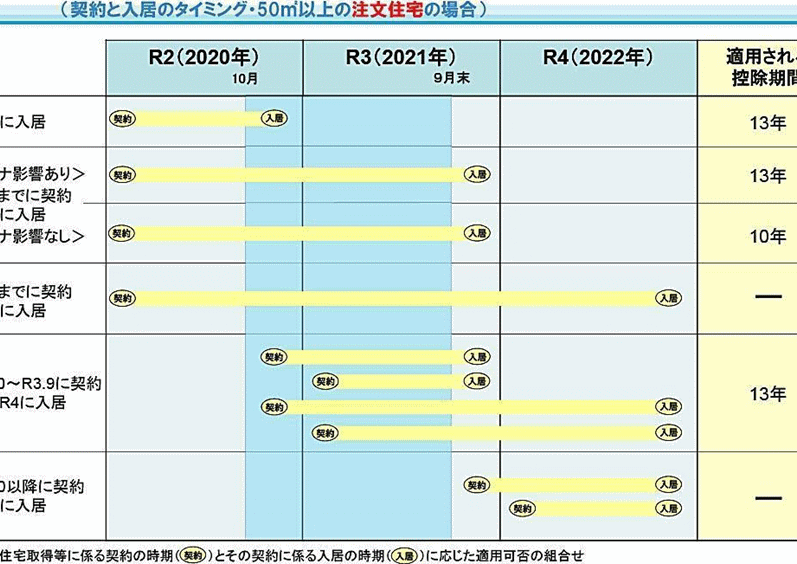
日本における住宅ローン控除率は、時代によって変動している。例えば、2019年度から2021年度までは最大で1%となり、その後も段階的に変更されている。過去には、特別措置として2%や3%の高い控除率が適用されたこともある。このような歴史を踏まえれば、今後の政策にも注目が必要だ。
現在の控除率
現在の住宅ローン控除率は以下の通りです:
| 借入期間 | 控除率 |
|---|---|
| 10年 | 1.0% |
| 15年 | 0.7% |
| 20年 | 0.5% |
控除を受けるための手続き
住宅ローン控除を受けるには、いくつかの手続きを行う必要があります。これらの手続きは明確で、適切に進めればスムーズに控除が受けられます。
必要書類
控除申請には特定の書類が求められます。以下の書類は必須です。
- 住宅借入金等特別控除申告書: 所得税からの控除を申請するために必要。
- 住民票: 自己居住用であることを証明します。
- 金融機関からの借入証明書: 借入額や利率を確認するために必要です。
- 不動産登記事項証明書: 物件情報を確認します。
これらの書類は正確で最新な情報が求められるため、しっかりと準備しましょう。
手続きの流れ
住宅ローン控除を受ける際には、次のステップに従います。
- 必要書類を揃える: 前述したすべての書類を用意します。
- 確定申告期間内に申告する: 毎年2月16日から3月15日の間に行います。この期間外では申請できませんので注意が必要です。
- 税務署へ提出する: 書類一式を管轄税務署へ提出します。郵送も可能ですが、対面で行う方が安心です。
- 審査結果を待つ: 提出後、審査があります。問題がなければ後日通知が届きます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くのメリットとデメリットが存在します。これらを理解することで、私たちの財務計画に役立てることができます。
メリット
税負担の軽減が最も大きな利点です。控除により、年間の所得税から一定額が差し引かれます。これによって手元に残るお金が増えます。また、 長期的な節税効果も期待できます。最大10年間適用されるため、大きな経済的支援となります。
さらに、住宅購入時には 自己資金を抑えられるという点も魅力です。借入金利や返済期間に応じた控除率によって、月々の返済額を軽減できる可能性があります。
最後に、新築物件だけでなく、中古物件やリフォームにも適用されるため、多様な選択肢があります。この柔軟性は、多くの人々にとって魅力的です。
デメリット
一方で、住宅ローン控除にはいくつかのデメリットもあります。まず第一に、申請手続きが煩雑です。必要書類を揃えて確定申告を行う必要がありますので、このプロセスを面倒だと感じる人もいるでしょう。
次に、借入条件が厳しい場合があります。特定の金融機関から借り入れる必要があり、その基準は年々変わります。そのため、自分自身や家族状況によっては対象外になることもあります。
また、市場環境や政策変更によって控除率が変動する可能性も考慮すべきです。この不安定さは長期的な計画を難しくする要因となります。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。適切に活用することで税負担が軽減されますがそのためには条件や手続きについてしっかり理解しておくことが不可欠です。
控除率は時期によって異なるため最新情報を常にチェックする必要があります。また、申請手続きは煩雑ですが正しく行うことで長期的な節税効果が期待できます。今後も政策の動向を注視しつつ賢い資金計画を立てていきましょう。