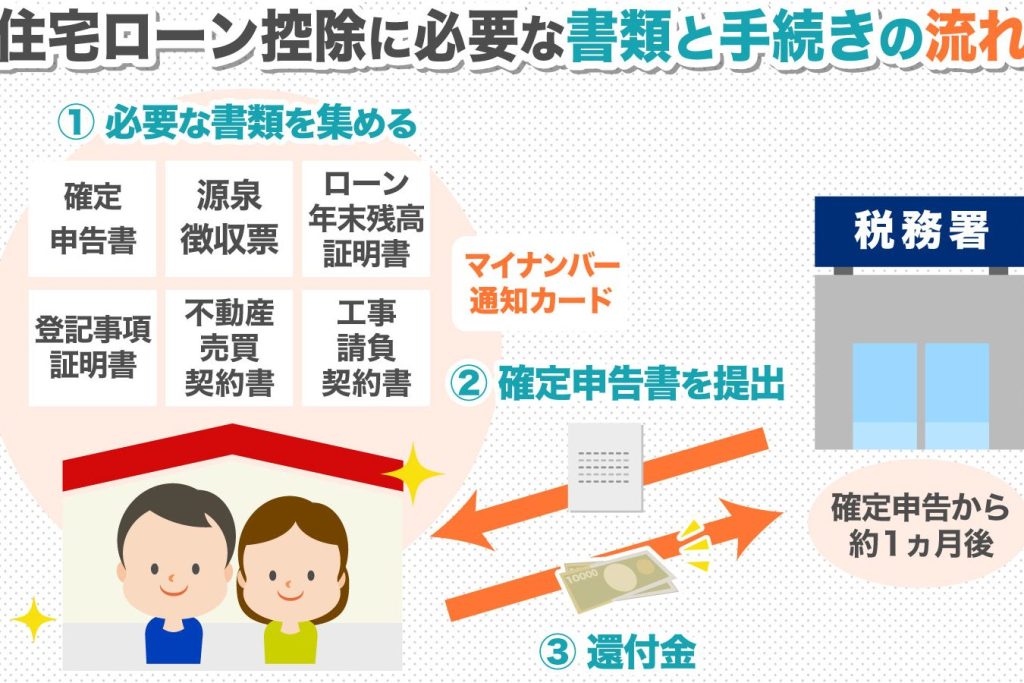
住宅を購入する際に欠かせないのが、**住宅ローン控除です。この制度を利用すれば、税金の負担を軽減できるため、多くの人が活用しています。しかし、具体的に住宅ローン控除 どこでやる**のでしょうか?私たちはその手続きをスムーズに進めるためのポイントをお伝えします。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入する際に受けられる税制上の優遇措置です。この制度を利用すると、年末調整や確定申告で一定額の所得税を還付されます。具体的には、借入金残高に応じた一定割合が控除対象となり、最大で400万円まで適用されることが一般的です。
この制度の目的は、住宅取得促進と住環境の改善です。したがって、多くの人々がこの控除を活用しています。また、この控除は初年度から適用可能ですが、その後も毎年申請する必要があります。
条件としては、私たちが購入した住宅が自己居住用であることや、借入先金融機関による確認書類が求められます。例えば:
住宅ローン控除の申請方法
住宅ローン控除を利用するためには、いくつかの申請方法があります。主に「所得税の確定申告」と「年末調整での申請」があります。それぞれ具体的な手続きがあるので、理解を深めておきましょう。
所得税の確定申告
所得税の確定申告を通じて住宅ローン控除を受ける際は、以下のステップが重要です。
- 確定申告書類を準備する。
- 自己居住用住宅に関する書類を添付する。
- 借入先金融機関から発行された確認書類も必要です。
通常、確定申告は毎年2月16日から3月15日まで実施されます。この期間内に提出しないと控除が受けられなくなる場合がありますので注意が必要です。また、初年度以外でも再度手続きが求められることがあります。
年末調整での申請
年末調整の場合も簡単な手続きを踏むことで住宅ローン控除が適用されます。企業によって異なる点もありますが、一般的な流れは以下になります。
- 勤務先に必要書類を提出する。
- 書類には借入金残高証明や購入した住宅に関する情報が含まれるべきです。
住宅ローン控除を受けるための条件
住宅ローン控除を受けるためには、いくつかの重要な条件があります。これらの条件を満たすことで、税金の軽減が可能になります。
対象となる住宅の要件
対象となる住宅は、以下の要件を満たす必要があります:
- 自己居住用であること:購入した住宅に自分自身が住むこと。
- 新築または中古物件:新築だけでなく、中古物件も対象となります。ただし、中古の場合は特定の条件が存在する場合があります。
- 床面積要件:居住部分の床面積が50平方メートル以上であること(長期優良住宅の場合は40平方メートル以上)。
このような要件をクリアしているか確認しましょう。これにより適正な控除額が得られます。
借入金額の制限
借入金額には明確な制限が設けられています。この制限によって、控除される額が変動します。具体的には:
- 最大400万円まで:借入残高に応じて上限設定あり。
- 適用期間内で変動:初年度から最終年まで毎年見直しされることがあります。
住宅ローン控除の申請先
住宅ローン控除の申請は、主に税務署で行います。この手続きには必要書類を準備し、指定された期間内に申告することが重要です。
税務署での手続き
税務署での手続きは、確定申告と年末調整を通じて行われます。具体的には以下のような流れになります:
- 確定申告の場合、毎年2月16日から3月15日までに申告書類を提出します。
- 必要書類には自己居住用住宅に関する証明書や借入金残高証明が含まれます。
- 年末調整の場合は、勤務先へ必要書類を提出します。
この際、不備があると控除を受けられない可能性がありますので注意が必要です。
代理人による申請
代理人による申請も可能ですが、その場合はいくつかの条件があります。例えば:
- 代理人は委任状を持参する必要があります。
- 本人確認のための身分証明書も求められることがあります。
結論
住宅ローン控除は私たちの住まいをより手に入れやすくするための重要な制度です。申請方法や条件を理解し適切に行動することで大きな税金の還付が期待できます。
確定申告と年末調整それぞれの手続きには注意が必要ですが、必要書類を整えて期限内に提出することが成功の鍵です。特に自己居住用であることや借入金額の制限について把握しておくことも大切です。
今後もこの制度を活用して快適な住環境を実現しましょう。私たち一人ひとりが賢く利用することで、より良い未来へつながります。