住宅を購入する際、私たちが最も気になるのは「住宅ローン月いくら」ということです。毎月の返済額が家計に与える影響は大きく、正確な見積もりが必要です。この疑問に対してしっかりとした理解を持つことで、安心して夢のマイホームを手に入れることができます。
住宅ローンの基礎知識
住宅ローンは、家を購入するために借りるお金であり、多くの人にとって大きな投資となります。返済計画を理解することで、安心して住宅購入が可能です。
住宅ローンとは
住宅ローンとは、主に不動産の取得や建設に利用される借入金です。通常、金融機関が貸し出し元となります。この借入金には利息が付きますので、総返済額は元本よりも多くなります。また、多くの場合、担保として購入した不動産が設定されます。これにより、債務不履行時には金融機関が物件を差し押さえることがあります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下は一般的なものです:
住宅ローンの返済額
住宅ローンの返済額は、家計に与える影響が大きいです。正確な計算が必要です。ここでは、月々の返済額の計算方法と金利の影響について詳しく説明します。
月々の返済額の計算方法
月々の返済額を求めるためには、以下の要素が必要です:
- 借入金額:購入する物件に対して借りる金額
- 金利:金融機関によって決まる利率
- 期間:返済を行う年数
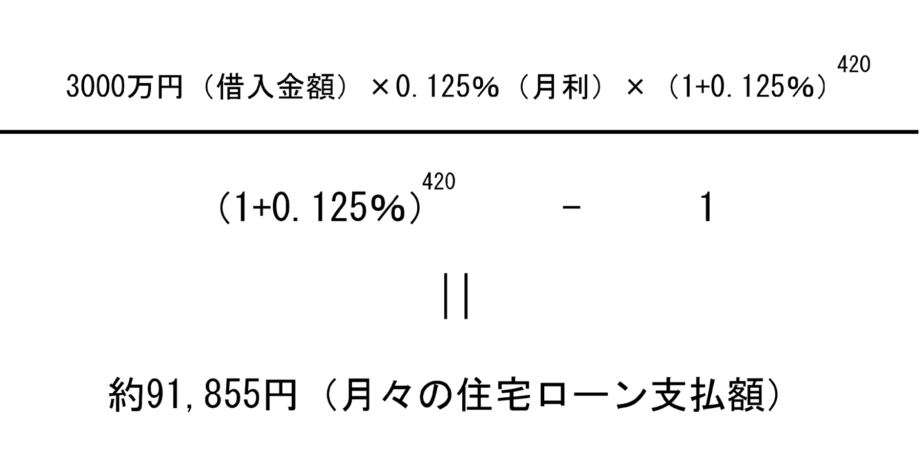
上記を基にした一般的な計算式は次の通りです:
[
text{月々の返済額} = frac{text{借入金額} times text{金利}}{1 – (1 + text{金利})^{-text{期間}}}
]
この公式により、実際に自分たちが支払うべき毎月の負担を明確に把握できます。また、シミュレーションツールを使えば、異なる条件で簡単に試すことも可能です。
金利の影響
金利は住宅ローン全体で支払う総額に大きく関わります。特に高い場合は長期的な負担増加につながります。具体的には、
- 固定金利型:契約時点で決まった金利が変わらないため、予測しやすい。
- 変動金利型:市場状況に応じて変化し、不安定さがある。
例えば、1000万円を35年で借り入れた場合、固定金利2%なら約3,000万円支払いになります。一方、変動型2%の場合、市場上昇時にはさらに多くなるリスクがあります。
住宅ローンのシミュレーション
住宅ローンのシミュレーションは、月々の返済額を具体的に把握するために重要です。正確な数値を知ることで、今後の家計管理がしやすくなります。
シミュレーションツールの紹介
<強>多くの金融機関や不動産サイトは、便利なシミュレーションツールを提供しています。</強>これらのツールでは、借入金額、金利、返済期間などを入力すると、自動で月々の返済額が計算されます。以下は一般的なシミュレーションツールです:
- 銀行公式サイト
- 不動産ポータルサイト
- 専用アプリケーション
特にオンライン計算機は簡単で迅速に利用できます。自分に合った条件を設定し、その結果を見るだけで家計への影響が理解できるでしょう。
シミュレーションの実施方法
シミュレーションを実施するにはいくつかのステップがあります。まず最初に、自分が希望する借入金額と利率を決めます。その後、次の情報も考慮します:
- 借入金額
- 金利(固定または変動)
- 返済期間(年数)
住宅ローンを選ぶ際のポイント
住宅ローン選びは重要なステップです。多くの要素を考慮する必要があります。
自己資金の準備
自己資金は住宅購入時に大きな役割を果たします。一般的には、物件価格の20%が推奨されます。例えば、3000万円の家の場合、600万円が必要です。この自己資金があれば、借入額が減り、毎月の返済負担も軽くなります。また、高い自己資金比率は金融機関による審査で有利に働きます。具体的には、以下の点を確認しましょう。
- 貯蓄目標: 購入予定までにいくら蓄えるか。
- 余裕資金: 突発的な出費にも対応できるようにする。
- リスク管理: 金利上昇や収入変動への対策。
返済計画の立て方
返済計画は慎重に設計すべきです。まず、自分たちの生活スタイルや収入状況を見極めます。その上で、以下の要素を考慮します。
- 借入総額: 購入したい物件とその維持費用。
- 期間設定: 通常35年から40年ですが、自分たちに合った期間を選択。
- 金利タイプ: 固定型か変動型か。それぞれメリット・デメリットがあります。
結論
住宅ローンの月々の返済額について理解を深めることは私たちのマイホーム購入において非常に重要です。正確な見積もりやシミュレーションを通じて、家計への影響を把握することで安心して選択ができるでしょう。
また自己資金の準備や返済計画をしっかりと立てることで、長期的な負担を軽減できます。自分に合った住宅ローンの種類や条件を考慮しながら選ぶことが大切です。これによって理想的な住まいを手に入れるための第一歩を踏み出せます。