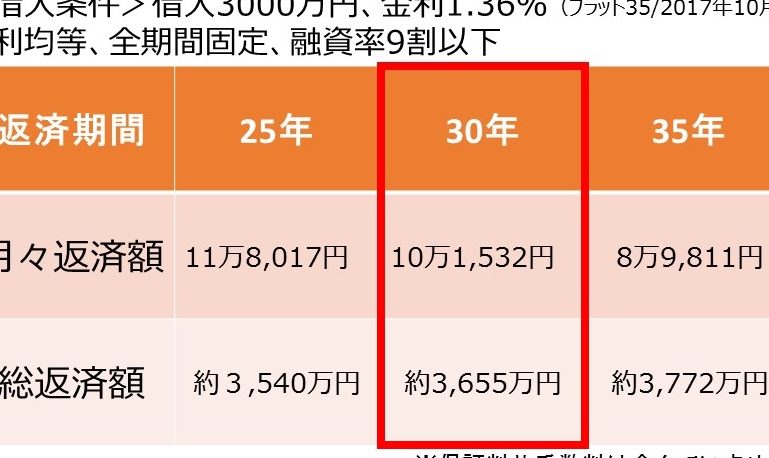
住宅ローンを考えるとき、**35年返済で3000万円借りると総返済額はいくらになるのか**が気になりますよね。私たちも同じ疑問を抱えています。この長期的な負担を理解することで、将来の計画が立てやすくなります。具体的な数字を知ることは、賢い選択につながります。
住宅ローンの基本知識
私たちが住宅ローンを理解することは、賢い借入れに繋がります。ここでは、住宅ローンの定義や返済期間選びについて詳しく解説します。
住宅ローンとは?
住宅ローンは、家を購入するために金融機関から借りるお金です。このお金には利子が付くため、総返済額は元本だけでなく利息も含まれます。一般的な契約内容として以下があります。
- 借入金額:最大で物件価格の100%まで
- 利率:固定金利と変動金利が選択可能
- 返済方法:元利均等返済または元金均等返済
借入先には銀行や信用金庫など多様な選択肢があるので、自分に合った条件を見つけることが重要です。
返済期間の選び方
返済期間の選択は、月々の負担と総支払額に大きく影響します。通常、30年から35年のプランが多いですが、それぞれメリット・デメリットがあります。
- 短期プラン(10〜20年):月々の支払いは高いものの、総支払額を抑えられる。
- 長期プラン(30〜35年):月々の支払いは低くなる一方で、総支払額は増加しやすい。
35年返済のメリット
35年返済の住宅ローンにはいくつかの大きなメリットがある。まず、月々の負担を軽減できる点が挙げられる。この長期プランでは、借入金額3000万円の場合、利率によって異なるが、一般的に月々の返済額は抑えられやすい。
月々の返済額の軽減
月々の返済額を低く抑えることで、家計への影響を最小限にすることが可能だ。例えば、
- 借入金額: 3000万円
- 期間: 35年
- 金利: 年2%と仮定した場合
- 月々の返済額: 約8.6万円
このように、短期プランと比較すると毎月の支出が少なくなるため、その分他の生活費や貯蓄にも回せる余裕が生まれる。我々は、この点で多くの家庭にとって魅力的な選択肢と言える。
長期固定金利の利点
長期固定金利も大きなメリットだ。市場金利が変動しても、自分たちが契約した金利でずっと固定されるため、将来予測しやすい。また、その安定性から安心感も得られる。具体的には、
- 変動リスクなし: 金利上昇時でも影響を受けない。
- 家計管理容易化: 毎月同じ支払いなので予算計画が立てやすい。
3000万円の住宅ローンのシミュレーション
3000万円の住宅ローンを35年返済する場合、金利や返済方法によって総返済額が異なるため、具体的なシミュレーションが重要です。
金利の影響
金利は総返済額に大きく影響します。例えば、以下のような金利の場合で考えます。
- 2%の場合: 総返済額は約4,000万円
- 3%の場合: 総返済額は約4,700万円
- 4%の場合: 総返済額は約5,400万円
このように、金利が1%上昇するごとにおよそ700万円以上の違いが出ることがあります。低い金利で借りられると、月々の負担も軽減できるため、長期的な視点から見ても有利です。
総返済額の計算方法
総返済額は元本と利息を合わせたものです。具体的には以下の式で計算できます。
- 月々の支払いを求める。
- 支払い回数(35年×12ヶ月=420回)を掛ける。
- 元本(3000万円)と合算する。
例えば、月々8.6万円(2%金利)の場合、
- 月々支払い:86,000円
- 支払い回数:420回
- 総支払額 = 86,000円 × 420回 = 約36,120,000円
住宅ローン借入時の注意点
住宅ローンを借りる際は、いくつかの重要なポイントがある。まず、金利や返済方法の選択が総支払額に大きく影響する。このため、自分に適したプランを見極めることが必要だ。
追加費用の考慮
住宅ローンには、元本と利息以外にも追加費用が発生する。以下は主な追加費用だ。
これらの費用は、総返済額に加算されるため、計画的に考慮しよう。
返済計画の重要性
返済計画は非常に重要である。長期的な視点から見た場合、月々の負担を軽減しながらも無理なく返済できるスケジュールを立てる必要がある。また、ライフスタイルや収入変動を考えた柔軟な計画も求められる。
具体的には以下のポイントを押さえておこう。
まとめ
この記事では、住宅ローンを35年で3000万円借りた場合の総返済額について詳しく解説しています。具体的には、金利が2%の場合、約4000万円の総返済額となります。さらに、金利が3%や4%に上がると、それぞれ約4700万円や5400万円へと増加します。このように、金利の変動は総支払額に大きな影響を与えるため注意が必要です。
また、月々の負担も考慮するポイントです。例えば、月々8.6万円(2%金利)で返済した場合、36,120,000円という合計になることから、長期プランは家計への影響を抑える助けになります。ただし、この負担軽減には元本以外にも手数料や保険料などが含まれるため、自分に適した条件を見つけることが重要です。
Conclusion
住宅ローンを35年返済で3000万円借りる際の総返済額は金利によって大きく変わります。低い金利で借りられることが、長期的な負担軽減に繋がるため特に重要です。私たちは、月々の支払いや総返済額をしっかりと把握し、自分たちに合ったプランを選ぶ必要があります。また、手数料や保険料などの追加費用も考慮することで、より現実的な返済計画が立てられます。将来への安心感を持つためにも、賢い選択を心掛けましょう。