住宅ローンを考えるとき、私たちが最初に気になるのは「年収何倍まで借りられるのか?」という点です。多くの人が夢見るマイホームですが、実際にはその背後にある数字や基準を理解することが重要です。**年収と住宅ローンの関係を知ることで、より賢い選択ができる**のです。
住宅ローンの基本知識
住宅ローンは、マイホームを購入する際に利用される重要な金融商品です。私たちは、このローンの基本的な仕組みや年収との関係について理解を深めていきます。
住宅ローンとは
住宅ローンとは、主に不動産購入資金を借り入れるための融資です。この融資は通常、長期間にわたり返済が求められます。一般的には以下の特徴があります:
- 返済期間:10年から35年と幅広い。
- 利率:固定金利と変動金利が選べる。
- 担保:購入する不動産が担保となる。
また、借入額や返済額は各家庭の経済状況によって異なります。そのため、事前にしっかりとシュミレーションすることが大切です。
年収と住宅ローンの関係
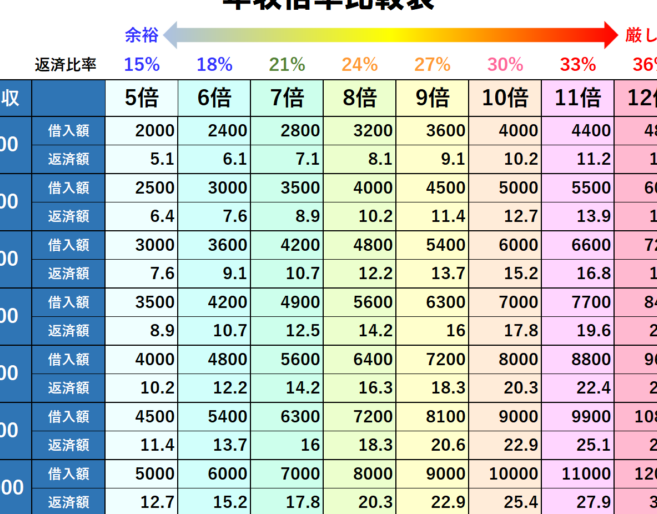
年収は住宅ローンを借りる際に重要な指標です。一般的には、「年収の5倍から7倍程度」が目安とされています。この範囲内であれば、多くの場合、無理なく返済可能だと言われています。
具体的には、
- 低所得者層(年収300万円未満):1,500万円以下
- 中所得者層(年収600万円):3,000万円から4,200万円
- 高所得者層(年収1,000万円以上):5,000万円以上も視野に入る
年収何倍の住宅ローンが可能か
年収と住宅ローンの関係を理解することは、マイホーム購入に向けた重要なステップです。ここでは、具体的な年収の目安や借入額の計算方法について掘り下げます。
必要な年収の目安
一般的には、住宅ローンの借入額は**「年収の5倍から7倍程度」**が目安となります。この基準をもとに、各所得層ごとの必要年収を以下に示します。
- 低所得者層:1,500万円未満
- 中所得者層:3,000万円から4,200万円
- 高所得者層:5,000万円以上
これらの指標を参考にしながら、自分自身の年収と照らし合わせてみましょう。適切な借入額を選ぶことで、無理なく返済できるプランを立てることができます。
年収に応じた借入額の計算方法
住宅ローンを計算する際には、以下の公式が役立ちます。まず、月々支払える金額や返済期間なども考慮しましょう。具体的な計算式は次の通りです。
- 年間返済可能額 = 年収 × 25%
- 借入可能額 = 年間返済可能額 ÷ (利率 × 0.01) ÷ ((1 + 利率 × 0.01)^返済期間 – 1)
例えば、年収600万円の場合:
- 年間返済可能額は600万円 × 25% = 150万円
- 借入可能額(利率1%、30年間の場合)は約3,800万円になります。
審査基準と金利
住宅ローンの審査基準は、借入希望者の信用力を評価するために重要です。一般的には、年収や勤務先、勤続年数、借入額などが考慮されます。
審査基準の具体例
- 年収: 年収は返済能力を判断する基本要素です。例えば、年収600万円の場合、借入可能額は約3,600万円から4,200万円となることが多いです。
- 勤務先: 公務員や大手企業に勤めていると、信用度が高く評価されます。一方、中小企業の場合は慎重な審査が行われることがあります。
- 勤続年数: 勤続年数も影響します。5年以上同じ職場で働いている場合、高い信頼性が認められやすくなります。
- 負債状況: 他のローンやクレジットカードの利用状況も見られます。多くの負債を抱えていると、不利になる可能性があります。
これらの要素を総合的に見ることで、金融機関は適切な返済計画を立てるための情報を得ます。
金利の影響と選び方
金利は住宅ローン総支払額に大きな影響を与えます。固定金利と変動金利、それぞれ特徴があります。
- 固定金利: 期間中ずっと同じ金利で安心感があります。不安定な市場環境でも月々の返済額が変わりません。
- 変動金利: 初期段階では低いことが多く、一時的に有利ですが、市場金利上昇時には返済額が増えるリスクがあります。
実際の借入事例
住宅ローンの具体的な借入額は年収によって大きく異なるため、実例を通じて理解を深めましょう。特に、年収ごとの借入目安が重要です。
年収別の借入額例
以下に、年収別の一般的な借入可能額を示します。この情報は参考として利用できます。
| 年収 | 借入可能額 |
|---|---|
| 300万円 | 約1,500万円 |
| 500万円 | 約2,500万円 |
| 600万円 | 約3,000〜3,600万円 |
| 800万円 | 約4,000〜4,800万円 |
| 1,000万円 | 約5,000〜6,000万円 |
この表からも分かるように、年収が高いほど借入可能額も増加します。また、それぞれのケースで返済計画も考慮する必要があります。
返済計画の立て方
返済計画は住宅ローンを管理する上で非常に重要です。まず、年間返済可能額を設定しましょう。一般的には**年収の25%**が適切とされています。その後、この金額を基に以下のポイントを検討します:
- 利率:固定金利や変動金利など、自身に合った選択肢を比較。
- 返済期間:通常30年程度ですが、自分たちのライフプランに合わせることが重要。
- 月々の負担感:無理なく支払える範囲内で設定。
まとめ
住宅ローンを利用する際の年収と借入額の関係は非常に重要です。私たちが適切な借入額を理解し計画することで、無理なく返済できる未来を築くことができます。
年収に応じた借入可能額や審査基準を正しく把握することは、安心してマイホーム購入へ進むための第一歩です。金利や返済プランも考慮に入れながら、自分たちに合った選択肢を見つけていきましょう。
夢のマイホーム実現には、しっかりとした情報収集と計画が欠かせません。一緒に賢い選択をして、理想の住まいを手に入れましょう。