住宅購入を考えている私たちにとって、**住宅ローンの平均はいくらなのか**は非常に重要なポイントです。多くの人が夢見るマイホームですが、その実現には適切な資金計画が欠かせません。では、現在の日本における住宅ローンの平均額とはどれくらいなのでしょうか?
住宅ローン 平均いくらの概要
現在、日本における住宅ローンの平均額は約3,000万円です。これは地域や物件によって異なる場合がありますが、全国的な傾向としてこの数字が見られます。例えば、都市部では価格が高くなることが多く、多くの場合4,000万円を超えることもあります。
また、住宅ローンの金利は低下傾向にあり、2023年には平均金利が1.0%以下となっています。この状況は特に新規借入者にとって有利です。さらに、借入期間についても30年や35年といった長期プランが一般的であり、中には45年まで設定できるものも存在します。
具体的な例を挙げると、ある家庭が2,500万円の住宅ローンを1.0%の金利で30年間利用した場合、月々の返済額は約8万5千円になります。このように、自分たちのライフスタイルや収入に応じて適切なプランを選ぶことが大切です。
住宅ローンの種類
住宅ローンにはさまざまな種類が存在し、私たちのニーズや状況に応じて最適な選択が求められます。ここでは、主な2種類について詳しく説明します。
固定金利型ローン
固定金利型ローンは、借入期間中ずっと金利が変わらないタイプです。このため、毎月の返済額が一定であり、長期的に計画を立てやすいメリットがあります。特に以下の点が重要です。
- 安定性: 市場金利の変動に影響されず、安心して返済できる。
- 予算管理: 将来の支出を見越した計画が立てやすい。
- 長期契約: 契約年数によって異なる固定金利を選べることもある。
ただし、高い初期金利になることも多く、市場全体が低迷すると不利益になる可能性があります。
変動金利型ローン
変動金利型ローンは、市場の金利に応じて返済額が変わるタイプです。この形式は短期的には低い返済額でスタートできる場合があります。具体的には次のような特徴があります。
- 初期コスト: 初めは低い金利から始まり、経済状況によって有利になる可能性。
- 柔軟性: 金融機関によって異なる条件で契約できる場合もあり、自分たちに合ったプランを見つけやすい。
- リスク管理: 金利上昇時には返済負担増となるリスクも内包する。
現在の平均住宅ローン額
現在、日本での住宅ローンの平均額は約3,000万円です。この数値は地域や物件によって異なるため、実際にはそれ以上になることもあります。都市部では、特に住宅価格が高くなり、4,000万円を超えるケースも見られます。また、低金利が続いており、2023年の平均金利は1.0%未満です。
年齢別の平均額
年齢別に見ると、住宅ローン額には明確な傾向があります。以下は日本における年齢層別の平均住宅ローン額です。
- 20代:2,500万円
- 30代:3,000万円
- 40代:3,500万円
- 50代:4,000万円
若い世代ほど低めであり、中堅層や高齢者になるにつれて増加する傾向があります。私たち自身のライフステージや経済状況を考慮してプランニングが重要です。
地域別の平均額
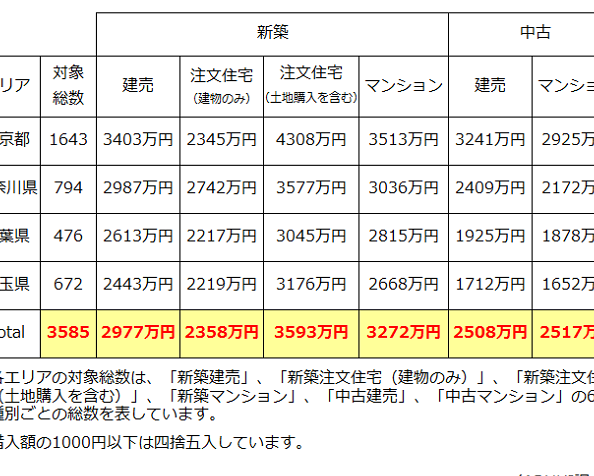
地域によっても大きく異なるため、具体的な数字を把握することが必要です。主要な都市と地方では次のような違いがあります。
| 地域 | 平均住宅ローン額 |
|---|---|
| 東京都 | 4,200万円 |
| 大阪府 | 3,800万円 |
| 愛知県 | 3,500万円 |
| 福岡県 | 2,900万円 |
住宅ローンの金利動向
住宅ローンの金利は、私たちにとって非常に重要な要素です。最近の傾向として、金利が低下し続けていることが挙げられます。2023年には、平均金利が1.0%以下となり、多くの借入者にとって有利な条件となっています。
具体的には、以下のような金利動向があります。
- 固定金利型: 借入期間中ずっと同じ金利。
- 変動金利型: 市場に応じて変化するため、初期は低い場合もある。
また、中央銀行による金融政策も影響します。例えば、日本銀行は長期的な低金利を維持する方針を示しています。この状況では、私たち消費者は慎重に選択する必要があります。
さらに地域別で見ると、大都市圏では競争が激しく、その結果として若干高めの水準になることがあります。一方で、中小都市や地方では比較的安定した価格帯が見受けられます。そのため、自分たちの住む地域やライフスタイルを考慮しながら適切なプランを選ぶことが求められます。
住宅ローンを選ぶ際のポイント
私たちが住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。まず借入額に関する自身の予算を明確にすることです。例えば、自分たちの年収や生活費を考慮し、無理なく返済できる金額を設定します。また、金利にも注意が必要です。固定金利型と変動金利型の違いを理解することが大切です。それぞれメリット・デメリットがあります。
次に、返済期間も考慮しましょう。一般的には30年や35年で設定されますが、長期で借りるほど月々の負担は軽減される一方で、総支払額は増加します。したがって、自分たちに合った期間を見極める必要があります。
さらに地域による価格差も把握しておくべきです。例えば、大都市圏では価格が高くなる傾向があります。一方で、中小都市や地方では手頃な物件も存在します。このため、住む場所によって選択肢は大きく異なるでしょう。
Conclusion
住宅ローンの平均額や金利動向を理解することは、私たちがマイホームを手に入れるための第一歩です。自分たちのライフスタイルや収入に合わせて最適なプランを選ぶことで、安心して返済できる環境を整えることが可能です。
地域によって異なる価格帯や年齢別の傾向も考慮しながら、無理のない資金計画を立てることが重要です。今後も低金利が続く中で、賢い選択をしていきたいですね。私たち一人ひとりがしっかりとした情報を持ち、自信を持って住宅ローン選びに取り組んでいきましょう。