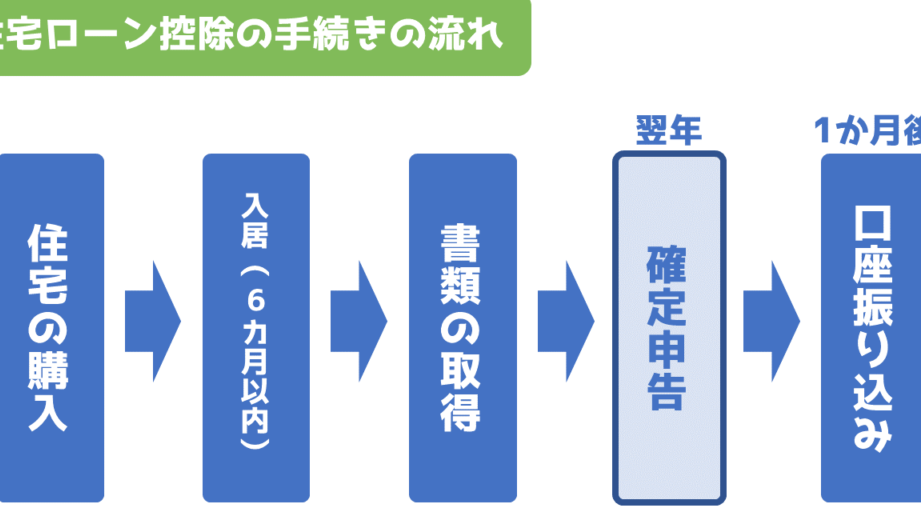
住宅ローンを利用して新しい家を手に入れた私たちにとって、初年度の確定申告は重要なステップです。**住宅ローン 確定申告 初年度 いつから**始めるべきか、疑問に思っている方も多いでしょう。正しいタイミングで申告することで、税金の控除や還付を受けられる可能性があります。
住宅ローンの基本知識
住宅ローンは、住居を購入するために金融機関から借りる資金です。ローンの返済は通常、数十年にわたります。私たちが住宅を手に入れる際、大きな助けとなる重要な金融商品です。
住宅ローンとは
住宅ローンとは、自宅購入に必要な資金を借りることです。一般的には以下のような特徴があります。
- 長期的融資:返済期間は10年以上。
- 低金利:他の貸付よりも低い金利が設定される場合が多い。
- 担保制度:購入した不動産が担保となる。
このように、住宅ローンは簡単には手に入らない大きな投資ですが、適切な計画で利用することで安心して新しい生活をスタートできます。
確定申告の目的
確定申告は、税務署へ所得や控除額を報告するプロセスです。この手続きには次のような目的があります。
- 税金還付:過剰納税分が戻ってくる可能性がある。
- 控除適用:特定の条件を満たすことで、税負担軽減が期待できる。
- 信用履歴構築:正確な情報提供によって信頼度が向上する。
初年度の確定申告の重要性
初年度の確定申告は、住宅ローンを利用する私たちにとって非常に重要です。正しい手続きを行うことで、税金控除や還付を得るチャンスが広がります。
初年度に知っておくべきこと
初年度の確定申告にはいくつかのポイントがあります。まず、住宅購入時に取得した書類が必要です。具体的には以下が挙げられます。
- 住宅ローン契約書: 借入金額や利率などが記載されています。
- 借入先金融機関からの年末残高証明書: その年のローン残高が分かります。
- 不動産登記簿謄本: 所有権を証明するために必要です。
これらの書類を整えることで、スムーズな申告が可能になります。また、申告期限についても把握しておく必要があります。通常、日本では翌年3月15日までに提出しなければなりません。
確定申告のメリット
確定申告には多くのメリットがあります。特に、住宅ローン控除による税負担軽減は大きな利点と言えます。この制度を利用すると、所得税から一定額を控除できます。その結果、
- 毎年最大40万円まで控除可能: 控除期間は最長で10年間です。
- 住民税にも影響: 所得税の減少に伴い、住民税も軽減されます。
- 資産形成への貢献: 税金負担軽減によって余裕資金が生まれ、それを他の投資へ回すことも可能です。
確定申告のスケジュール
確定申告における重要なスケジュールについて詳しく見ていきます。特に初年度の住宅ローンを利用する場合、正確な期限を把握することが不可欠です。
確定申告の期間
確定申告は毎年2月16日から3月15日までの間に行います。この期間中に必要書類を整え、提出が求められます。また、税務署での混雑を避けるためには、早めに準備することが推奨されます。例えば、持ち帰り可能な資料やオンラインで取得できる証明書なども活用しましょう。
申告に必要な書類
初年度の確定申告では、以下の書類が必須です:
- 住宅ローン契約書: 借入金額や利率を確認できます。
- 年末残高証明書: その年末時点での借入残高が示されています。
- 不動産登記簿謄本: 所有権や物件情報の証明となります。
- 源泉徴収票: 収入と税金控除額を記載したものです。
住宅ローン控除について
私たちが住宅ローンを利用する際、住宅ローン控除は非常に重要な制度です。この控除によって、所得税や住民税の負担を軽減できる可能性があります。
住宅ローン控除の仕組み
住宅ローン控除は、借入金額に応じて一定の年数、毎年特定の金額が所得税から差し引かれる仕組みです。例えば、最大で年間40万円まで控除されるため、この制度を活用することで大きな節税効果が得られます。また、控除期間は最長10年間であり、その間に受けられるメリットは計り知れません。
控除を受けるための条件
住宅ローン控除を受けるにはいくつかの条件があります。以下に主な要件を挙げます:
- 対象物件が居住用であること
- 年末時点で残高証明書が必要
- 確定申告を行うこと
注意点とアドバイス
初年度の確定申告では、いくつかの注意点を理解しておくことが重要です。正しい情報と書類を準備することで、スムーズに手続きを進められます。
よくある間違い
確定申告時に多く見られる間違いには以下のようなものがあります。
これらのミスは簡単に回避できるので、事前に確認しておきましょう。
スムーズな手続きのために
確定申告を円滑に行うためには、次のポイントを心掛けます。
Conclusion
初年度の住宅ローンに関する確定申告は私たちにとって大きな意味があります。適切なタイミングで申告を行うことで税金の控除や還付を受けるチャンスが広がります。必要書類を整え、早めの準備を心掛けることでスムーズな手続きを実現できます。
住宅ローン控除による税負担軽減は長期的な資産形成にも寄与します。この制度を活用し、賢く節税していきましょう。確定申告は面倒に思えるかもしれませんが一歩ずつ進めていけば大丈夫です。我々の未来に向けて賢明な選択をしていきたいですね。