住宅ローンの金利が上がると、私たちの生活にどんな影響を与えるのでしょうか。家を購入しようとしている人やすでにローンを抱えている人にとって、この問題は非常に重要です。金利の変動は月々の返済額や総支払額に直結するため、慎重な判断が求められます。
住宅ローンの基礎知識
住宅ローンは、私たちが家を購入するために利用する金融商品です。通常、長期的な返済計画が必要であり、金利や返済期間によって条件が異なります。
住宅ローンとは
住宅ローンとは、不動産を取得するための借入れです。このタイプの融資では、物件そのものが担保となります。一般的には、以下のような特徴があります。
- 借入金額:物件価格に応じて決定される。
- 返済期間:通常15年から35年の間で設定される。
- 月々の返済額:借入金額や金利によって決まる。
私たちは、このような特徴を理解することで、自分たちに合ったローンを選ぶことができるようになります。
金利の仕組み
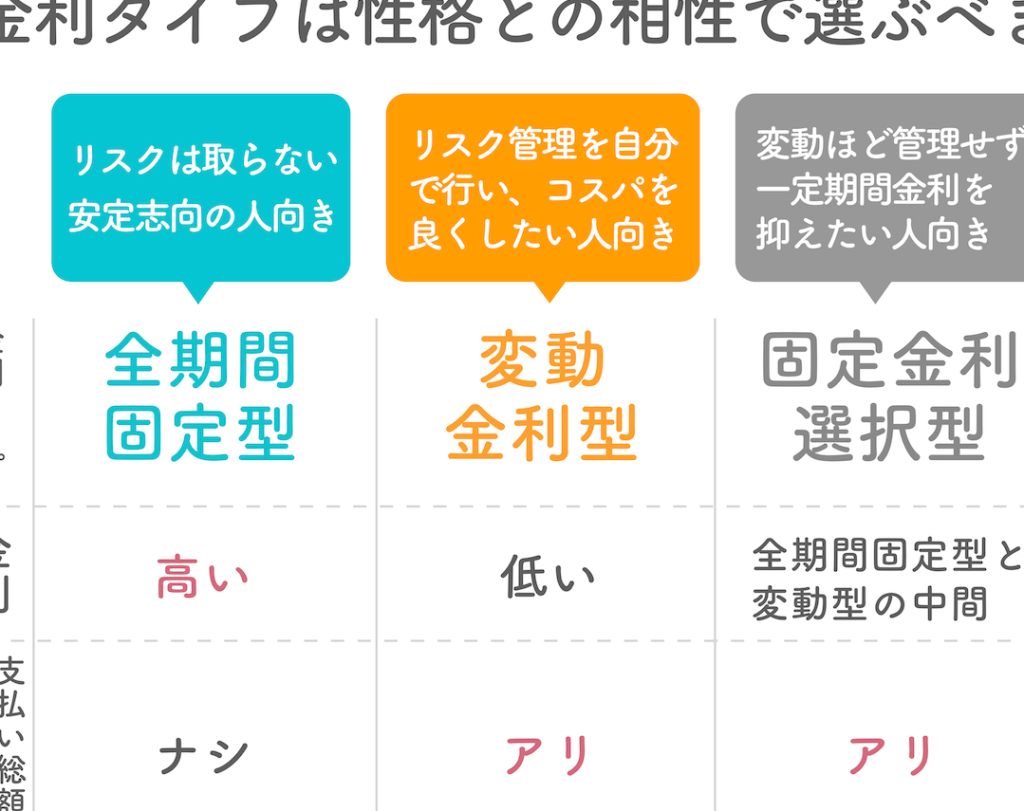
金利は、住宅ローンにおいて重要な要素です。基本的には以下の2種類があります。
- 固定金利:契約時に設定された金利が返済期間中変わらない。
- 変動金利:市場状況に応じて定期的に見直されるため、支払い額も変動する。
金利上昇の影響
金利の上昇は、住宅ローンを利用する私たちにさまざまな影響を及ぼす。特に、毎月の返済額や借入可能額に直接的な変化が見られる。
月々の返済額に対する影響
金利が上昇すると、月々の返済額も増加します。例えば、3000万円を30年で借り入れた場合、金利が1%から2%に上がると、毎月の返済額は約5,000円増える。このような変化は長期的には大きな負担となり得る。また、高い金利は総支払額も増加させるため、私たちは慎重に計画を立てる必要があります。
住宅市場への影響
金利の上昇は、住宅市場にさまざまな影響を与えます。特に、住宅購入を考えている私たちには重要な要素となります。
住宅需要の変化
金利が上がると、住宅需要は減少する傾向があります。私たちが考えるように、高い金利は毎月の返済額を増やし、多くの人々が購買意欲を失う原因となります。具体的には、
- 高い返済額:例えば、金利が1%から2%に上昇すると、3000万円借り入れた場合、毎月の返済額が約5,000円増加します。
- 資産形成への影響:高い金利では、新規購入者よりも既存所有者のリフォームや売却活動が活発になります。
このような状況から、新築物件の需要も減少し、中古物件へシフトすることもあります。
住宅価格への影響
金利上昇はまた、住宅価格にも直接的な影響を及ぼします。私たちの視点で見ると、
- 価格下落:需要減少によって、市場全体で競争が緩和されるため、不動産業者は価格を引き下げる可能性があります。
- 査定額の見直し:銀行や金融機関も新しい査定基準を設けることになり、この結果として融資条件も厳しくなることがあります。
金利上昇時の対策
金利が上昇すると、住宅ローン利用者にとって様々な影響が生じる。私たちはその影響を最小限に抑えるための対策を講じる必要がある。
予算の見直し
金利が上昇する状況では、予算の見直しは非常に重要です。月々の返済額が増加するため、以下の点を考慮することが求められる:
- 固定支出や変動支出を再評価する
- 貯蓄目標を設定し貯蓄額を増やす
- 不要な支出を削減して余裕資金を確保する
このような見直しによって、今後の返済計画に柔軟性を持たせられる。
固定金利と変動金利の選択
住宅ローンには固定金利と変動金利という2つの選択肢があります。それぞれメリット・デメリットが存在するため、自分たちに適した選択肢を理解することが重要だ。
- 固定金利: 定期的な返済額で安定感が得られます。しかし、市場金利より高くなるリスクもある。
- 変動金利: 市場状況によって変わり、短期的には低い場合もあります。ただし、将来的には返済額が急激に増加する可能性があります。
結論
住宅ローンの金利上昇は私たちの生活に大きな影響を与えます。月々の返済額が増加し、総支払額も増えるため、慎重な計画が不可欠です。また、住宅市場にも変化が生じることで、多くの人々が購買意欲を失い、新築物件から中古物件へとシフトする傾向があります。
こうした状況下では予算見直しや貯蓄目標設定が重要です。固定金利と変動金利それぞれの特徴を理解し、自分たちに最適な選択肢を見つけることが求められます。これからの経済状況を踏まえた賢い判断で、より良い未来を築いていきましょう。