年末調整の時期が近づいてきました。私たちは毎年この時期に、税金や控除について考える必要がありますが、中でも住宅ローン控除は特に重要なポイントです。この制度を利用することで、どれくらいの金額が返ってくるのか気になる方も多いでしょう。
年末調整の基礎知識
年末調整は、毎年12月に行われる税金の精算手続きです。この手続きによって、所得税の過不足を確認し、必要に応じて還付や追加納付が行われます。
年末調整とは
年末調整は、給与所得者が1年間に支払った税金を見直すプロセスです。私たちが受け取る給与から源泉徴収された税金と、実際に支払うべき税額との違いを調整します。具体的には以下のような流れがあります。
- 源泉徴収票の受領
- 所得控除や配偶者控除などの適用
- 税額計算と還付または請求書発行
この手続きを通じて、多くの場合は過剰に支払った税金が返還されます。
住宅ローン控除の概要
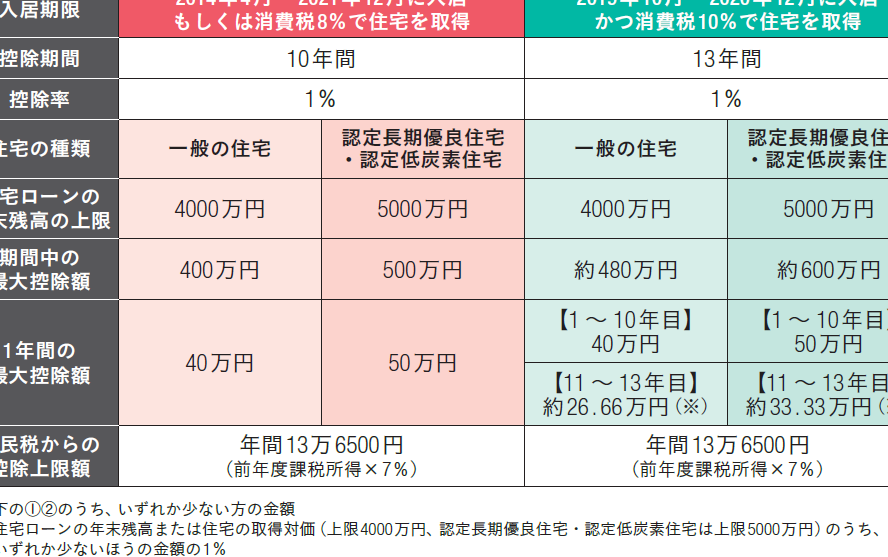
住宅ローン控除は、自宅購入時に借り入れたローン利息を一定期間控除できる制度です。この制度を利用することで、私たちは大幅な節税効果を得られます。主なポイントとして、
- 控除対象額:借入残高の1%(最大40万円)
- 適用期間:最長10年
- 必要書類:借入先金融機関からの証明書
住宅ローン控除の計算方法
住宅ローン控除の計算は、主に借入残高と適用税率によって決まります。具体的には、借入残高の1%が控除対象になり、上限は年間40万円です。この制度を利用することで、最大10年間にわたり税金が軽減されます。
控除額の算出
控除額は以下の式で求められます:
- 借入残高 × 1%
例えば、借入残高が4,000,000円の場合、控除額は次のようになります:
- 4,000,000円 × 1% = 40,000円
この場合、年末調整で返還される税金が40,000円となります。また、自宅購入から数年経過すると借入残高が減少するため、その分控除額も見直す必要があります。さらに、新たな物件を購入した場合には再度計算し直すことを忘れないようにしましょう。
必要書類について
住宅ローン控除を受けるためにはいくつかの書類が必要です。主要な書類は以下の通りです:
- 源泉徴収票
- 住宅取得資金等証明書(金融機関から取得)
- 確定申告書(初年度のみ)
いくら返ってくるのか
住宅ローン控除によって、どれくらいの金額が返還されるかは、多くの人にとって関心事です。具体的な金額を把握することで、計画的な資金管理が可能になります。
実際の返金例
実際に住宅ローン控除を受けた場合の返金額は、借入残高や適用税率によります。例えば、以下のようなケースがあります:
- 借入残高4,000,000円の場合:
控除額は40,000円。この場合、年末調整でこの金額が税務署から戻ります。
- 借入残高8,000,000円の場合:
控除額は80,000円となり、この分も同様に返還されます。
これらの例からもわかるように、高い借入残高ほど控除額も大きくなるため、自身の状況を確認することが重要です。
返金額に影響を与える要因
住宅ローン控除による返金額にはさまざまな要因が影響します。主な要因として以下があります:
- 借入残高: 借入残高が多ければ多いほど控除対象となるため、基本的には大きな影響を及ぼします。
- 適用税率: 所得税や住民税など、それぞれ異なる税率が適用され、その結果として実際に戻ってくる金額も変わります。
- 年数: 控除期間は最長10年であり、その間に元本返済により借入残高は減少します。このため、初年度とは異なる控除額になる可能性があります。
- 必要書類: 正確な申請書類(源泉徴収票や証明書)が整っていることも大切で、不備があるとスムーズな手続きになりません。
注意点とアドバイス
住宅ローン控除を申請する際は、いくつかの注意点が存在します。正しい書類を準備し、必要な情報を漏れなく記載することが重要です。
申請時の注意事項
- 書類の整備: 必要書類として源泉徴収票や住宅取得資金等証明書を用意する。
- 正確な情報: 借入残高や適用税率を正確に記載することで、控除額が適切に計算される。
- 期限の厳守: 年末調整の期間内に申請手続きを完了させることが求められる。
- 確定申告(初年度のみ): 初年度は確定申告も必要となり、その際には追加書類が要求される場合がある。
これらのポイントを確認しながら進めることで、スムーズな手続きが期待できるでしょう。
よくある間違い
多くの人々は、以下のような間違いを犯すことがあります。
- 書類不備: 必要書類を提出し忘れることで、控除が受けられないケース。
- 計算ミス: 借入残高や税率を誤って計算してしまうことによって、不足または過剰な控除額になる可能性。
- 期限超過: 提出期限に遅れることで、自動的に控除資格を失うリスク。
Conclusion
年末調整時期の住宅ローン控除は私たちにとって重要な機会です。正しく申請することで、かなりの額が返還される可能性があります。この制度を利用しない手はありません。
必要書類をしっかり整え、自身の借入残高や適用税率を確認することが大切です。また、初年度には確定申告が必要なので、その準備も忘れずに行いましょう。ミスを避けるためにも情報を漏れなく記載することが求められます。
私たち全員がこのチャンスを最大限に活かせるよう、知識を深めておきましょう。これで節税効果を実感できるはずです。