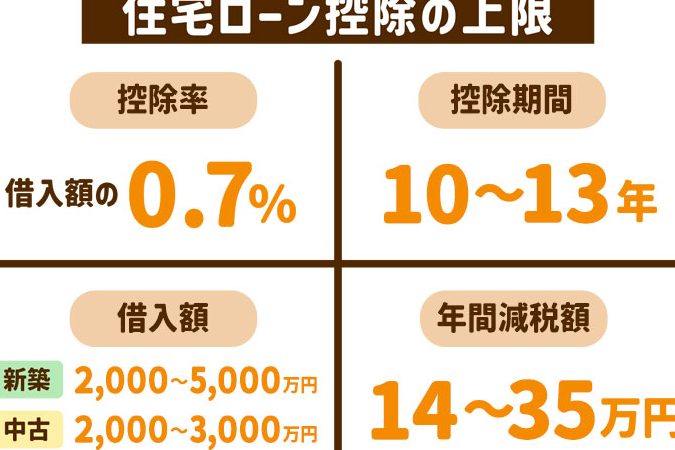
住宅ローンを利用している私たちにとって、税金の還付は大きなメリットです。特に年収600万の場合、住宅ローン控除でいくら戻るのかは、多くの人が気になるポイントでしょう。この制度を上手に活用することで、家計の負担を軽減できる可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税金還付制度です。この制度を活用することで、私たちの家計において大きなメリットが生まれます。
住宅ローン控除とは
住宅ローン控除は、支払った利息分を所得税から差し引くことができる制度です。具体的には、新築や中古の住宅を購入した場合、その借入金利息の一部が返還されます。この控除額は年収や借入額に基づいて異なります。特に、年収600万円の場合、多くの人々にとって還付額が気になるポイントとなっています。
控除の対象となる条件
控除を受けるためにはいくつかの条件があります。以下はその主な要件です:
- 契約期間:借入期間が10年以上であること。
- 居住要件:購入した物件に居住している必要があります。
- 所得制限:年収によって適用される上限があります。
- 借入先:金融機関からの借入であること。
年収600万の場合の控除額
年収600万円の場合、住宅ローン控除の恩恵は大きい。具体的な控除額は借入金額や利率に依存するが、一般的には以下の計算方法で求められる。
控除額の計算方法
住宅ローン控除は、借入残高に応じて最大1%の税金が還付される仕組みです。たとえば、借入金が3000万円である場合、その1%にあたる30万円が年間で控除されます。控除対象期間は最長10年間。これを考慮すると、総合的な還付額は300万円にも達します。
また、年末時点での借入残高によっても変動するため、毎年確認することが重要です。このように、正確な金額を把握しておくことで家計管理にも役立つでしょう。
年収と控除額の関係
年収600万円の場合、所得税率によって実際に戻る金額が異なることがあります。例えば、この年収帯では所得税率が20%程度になることもあります。そのため、本来支払うべき税金から30万円(上記例)の1割程度、つまり約6万円ほどしか実質負担軽減にはならないケースもあります。
住宅ローン控除のメリット
住宅ローン控除は、私たちにとって大きな経済的な助けになります。この制度を利用することで、税金面での優遇が受けられます。特に年収600万円の場合、この控除額は重要なポイントとなります。
税金の軽減
住宅ローン控除による税金軽減効果が実感できる。借入残高に応じて最大1%の還付があり、例えば3000万円の借入では年間30万円が戻ります。その結果、長期的には総額300万円もの還付を期待できます。また、所得税率によって実際にもどる金額は変動します。20%の税率なら約6万円の負担軽減です。毎年確認して適切な申告を行うことが肝要です。
住宅ローン控除のデメリット
住宅ローン控除にはいくつかのデメリットが存在します。特に私たちが注意すべき点を以下に詳述します。
手続きの煩雑さ
手続きは複雑で時間がかかります。申請書類の準備や必要な証明書の取得、期限内の提出など、多くのステップがあります。また、必要な書類を揃えるために、金融機関や税務署との連絡も頻繁になります。このような手間が面倒だと感じる人も多いでしょう。
まとめ
住宅ローン控除は家計にとって大きな助けとなる制度です。年収600万円の私たちにとっても、しっかり活用すれば税金還付を受けられるチャンスがあります。控除額は借入残高や所得税率によって変動しますが、最大限活用することで経済的な負担を軽減できるでしょう。
ただし手続きには注意が必要です。煩雑な申請プロセスや書類準備が求められますので、事前に計画的に進めることが重要です。この制度をうまく利用して賢い家計管理を心掛けていきたいですね。