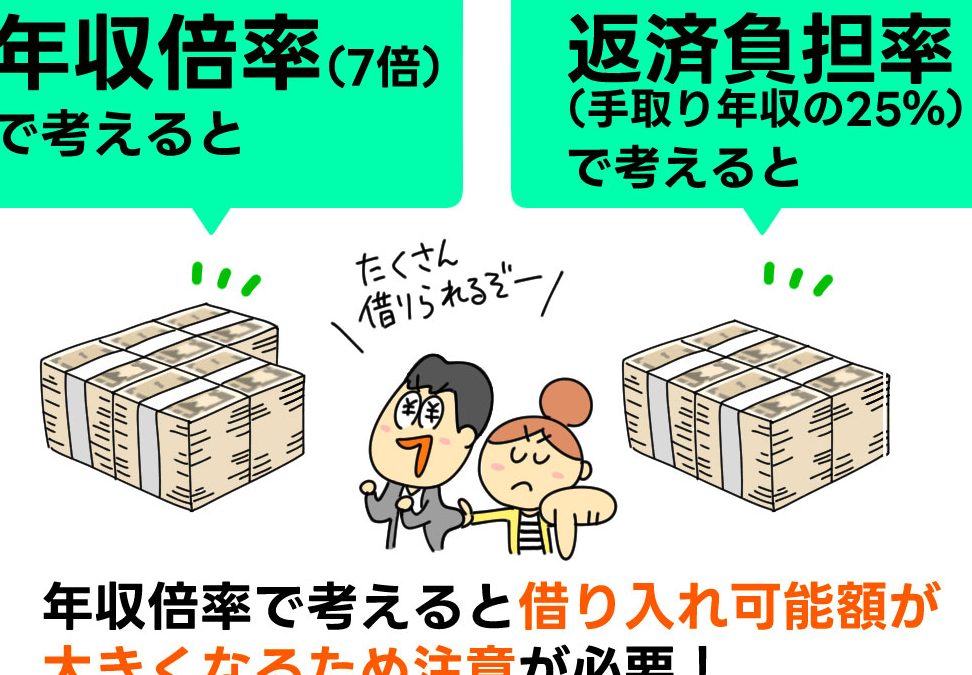
住宅購入を考えるとき、**住宅ローンは手取りの何倍が理想なのか**という疑問が浮かびますよね。多くの人にとって、家を買うことは人生最大の投資です。そのため、自分たちの収入や支出をしっかり把握することが重要です。
住宅ローンの基礎知識
住宅ローンは、家を購入するための重要な資金源です。私たちが理解すべき基本的な要素には、金利や返済期間、借入可能額などがあります。これらの要素は、毎月の返済額に大きく影響します。
まず、金利について考えましょう。固定金利と変動金利があり、それぞれメリットとデメリットがあります。例えば、固定金利は将来の支払いを予測しやすく、一方で変動金利は初期費用が低いことがあります。しかし、市場状況によって変わるため注意が必要です。
次に、返済期間も重要です。一般的には15年から35年までの選択肢がありますが、短期間で返済すると総支払額が少なくて済みます。ただし、高い月々の負担になる点には留意しましょう。
借入可能額は収入に大きく依存します。一般的に、手取り収入の25%から30%程度が適切とされます。この割合を超えると生活費への影響が出てしまうことがあります。
さらに、不動産価格も市場によって異なるため、自分たちの地域や物件タイプを調査することが欠かせません。また、中古物件や新築物件では必要経費も異なるため、それぞれ比較検討することも重要です。
手取りの重要性
手取りは、生活費やローン返済に直接影響する収入の重要な部分です。私たちが住宅を購入する際、手取りの理解は不可欠です。
手取りとは
手取りとは、税金や社会保険料などの控除後に実際に受け取ることができる金額を指します。多くの場合、年収からこれらの控除を引いたものが手取りとなります。例えば、年収500万円で税金や保険料が100万円の場合、手取りは400万円になります。
手取り計算の方法
手取り計算には以下のステップがあります:
- 年収を把握: 年間総支給額を確認。
- 必要経費を引く: 税金や社会保険料などの控除額を見積もる。
- 結果を求める: 年収から控除額を引き算することで、正確な手取り額がわかります。
具体的な例として、月給30万円の場合:
- 雇用保険:月1万5千円
- 健康保険:月3万5千円
- 所得税:月1万円
住宅ローンと手取りの関係
住宅ローンを考える際、手取りとの関係は非常に重要です。適切な借入額を算出することで、無理のない返済計画が立てられます。
理想的な借入額
一般には、住宅ローンの借入額は手取り収入の25%から30%程度が理想とされています。この範囲内であれば、生活費にも十分余裕を持たせることができます。例えば、月々の手取り収入が20万円の場合、借入額は5万円から6万円程度になるでしょう。このように設定することで、毎月の負担感を軽減できます。
借入額の目安
具体的な借入可能額は年収やその他の支出によって変動します。以下に目安となる数値を示します:
住宅ローンの返済計画
住宅ローンの返済計画は、適切な借入額を設定する上で非常に重要です。返済期間や金利など、多くの要素が影響します。私たちは、まず月々の支出から必要な生活費を差し引き、その後に残った金額で返済可能な範囲を考慮します。
具体的には、以下のポイントが鍵となります:
- 収入とのバランス: 手取り収入の25%から30%程度が理想です。この範囲内なら生活費にも余裕があります。
- 借入額の目安: 年収によって異なり、年収300万円の場合は最大750万円、500万円では最大1,250万円、700万円では最大1,750万円程度が一般的です。
- 利息と総支払額: 固定金利か変動金利かによっても影響が大きいので、それぞれの特徴を理解しておく必要があります。
さらに、私たちが注意すべき点は、無理なく続けられる返済計画です。短期間で完済できるプランも魅力的ですが、その分毎月の負担感が増します。長期であれば月々の支払いは軽減されますが、トータルコストは増加する可能性があります。
そのため、一度シミュレーションを行うことをお勧めします。例えば:
| 年収 | 借入可能額 | 月々の負担 |
|---|---|---|
| 300万 | 最大750万 | 約3.5万 |
| 500万 | 最大1,250万 | 約5.6万 |
| 700万 | 最大1,750万 | 約7.8万 |
返済負担のシミュレーション
住宅ローンの返済負担を正確に把握するためには、いくつかの要素を考慮する必要があります。まず、**毎月の支払額は手取り収入の25%から30%が理想です。**これにより、生活費とのバランスを保ちながら無理なく返済できます。
次に、借入額とその影響について理解することが重要です。例えば、年収300万円の場合、最大借入額はおよそ750万円程度とされています。この金額であれば、将来的な負担感を軽減しやすいです。また、年収500万円では1,250万円、700万円では1,750万円程度が目安となります。
さらに、利息や総支払額も計算に含めるべきです。**利息は長期的な返済計画に大きな影響を与えるため、その計算方法も理解しておく必要があります。**具体的には以下のポイントを押さえましょう:
- 金利タイプ: 固定金利か変動金利かによって月々の支払いが異なる。
- 返済期間: 短期間で完済すると総支払額は少なくなるが、その分月々の負担は増加します。
- シミュレーションツール: ネット上には多くのシミュレーターがあり、自分に合ったプランを試行できます。
また、不測の事態にも備えることも忘れずに。万一失業した場合などでも再生可能なプランを立てることで安心感が増します。このような条件下で自分たちに適した住宅ローン契約内容を見極めることが肝心です。
結論
住宅ローンを利用する際には手取り収入とのバランスが極めて重要です。我々は無理のない返済計画を立てるために、月々の支出や生活費と照らし合わせながら、借入額を慎重に設定する必要があります。手取りの25%から30%程度が理想とされ、この範囲内であれば安心して返済を続けられます。
また、不動産市場は地域によって異なるため、自分たちの状況に合った物件選びも欠かせません。シミュレーションツールを活用して将来の負担感を軽減しつつ、最適な住宅ローン契約内容を見極めることが大切です。これからも賢い選択を心掛けていきましょう。