住宅を購入する際、**住宅ローンと生命保険の関係は非常に重要**です。私たちが家を手に入れるためには、多くの資金が必要ですが、それだけではなく、将来のリスクにも備えなければなりません。そこで気になるのが「いくらの生命保険が必要なのか」という点です。
住宅ローンと生命保険の重要性
住宅ローンを利用する際、生命保険の役割は非常に大きいです。万が一、借り手に何かあった時、残された家族が経済的に困窮しないように保障する必要があります。具体的には、以下の点が挙げられます。
また、多くの場合、住宅ローン契約時には団体信用生命保険への加入も求められます。この保険では、借り手が死亡した場合、自動的にローン残高が相殺される仕組みになっています。こうした保障制度は安心感を与え、その結果として家購入への道筋もスムーズになります。
住宅ローン 生命保険 いくらの基本知識
住宅ローンと生命保険は、家購入時に重要な要素です。これらの組み合わせによって、経済的なリスクを軽減できます。
保険料の計算方法
保険料は、いくつかの要因に基づいて決まります。主な要因には次が含まれます:
- 年齢:年齢が高いほど、保険料が上がる傾向があります。
- 健康状態:既往症や現在の健康状態によっても影響を受けます。
- 職業:危険度の高い職業の場合、保険料は高くなることがあります。
- 保障額:希望する保障額が大きい場合、それに比例して保険料も増加します。
これらを考慮しながら、自分たちに合ったプランを選ぶことが大切です。
選ぶべき保険の種類
選択肢はいくつかあります。以下は主要なタイプです:
- 定期生命保険:一定期間だけ保障されるため、比較的安価で利用できる。
- 終身生命保険:生涯にわたり保障が続く。ただし、高額になる可能性あり。
- 団体信用生命保険:住宅ローン専用で、借り手死亡時に残高が相殺される仕組み。
住宅ローンと生命保険の関係
住宅ローンと生命保険は、我々が住宅購入を考える際に密接に関連しています。これらの金融商品は、将来の不安を軽減し、家族を守るための重要な要素です。
リスクヘッジの観点
リスクヘッジとして、生命保険は住宅ローン返済時に大きな役割を果たします。もしもの場合でも、生命保険金が支払われることで残された家族が経済的に困窮することを防ぎます。具体的には以下のポイントがあります。
- 保障機能:借り手が死亡した場合、自動的にローン残高を相殺。
- 安心感:生活費や教育資金など、他の必要経費もカバー可能。
- 選択肢:定期型や終身型など、多様なプランから適切なものを選べる。
このように、生命保険への加入はリスクヘッジとして非常に効果的です。
家計への影響
家計にも大きく影響する要因があります。住宅ローンとそれに関連する生命保険料は毎月の支出となりますので、家計全体を見ることが重要です。特に注意すべき点には以下があります。
- 月々の負担:融資額や利率によって異なるが、予算内で収めること。
- 長期的視点:数十年単位で考えた際のトータルコストも把握する。
- 保障内容とのバランス:必要な保障額とそのコストを明確化しておくこと。
住宅ローン 生命保険 いくらを考慮したプランニング
住宅ローンと生命保険の計画は、家族の将来を守るために重要です。具体的には、どれだけの保障が必要かを考えることが大切です。一般的に、保障額は以下の要素によって決まります。
- 借入金額: 住宅ローン残高に基づく。
- 生活費: 家族の生活水準や必要な支出。
- 教育費: 子どもの教育にかかるコスト。
例えば、住宅ローン残高が3000万円で、年間生活費が400万円の場合、最低でも4000万円程度の保障が望ましいと言えます。また、将来のライフスタイルも影響するため、一度見直しを行うことも効果的です。
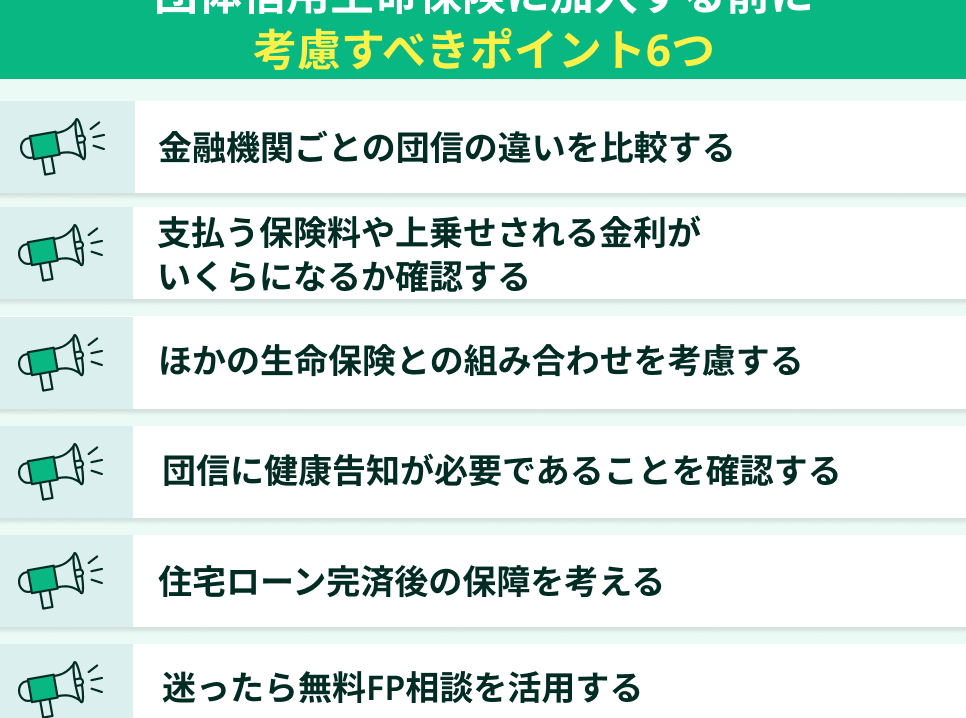
加えて、団体信用生命保険への加入は普及しています。この制度では、もしもの時に残された家族への経済的負担を軽減します。具体例として、多くの金融機関ではこの保険料がローン金利に含まれている場合があります。そのため、自分たちで別途加入する必要はないケースも多いです。
さらに、このような計画にはリスク評価も欠かせません。我々は健康状態や職業などからリスクレベルを考慮し、それに応じたプランニングが求められます。たとえば、高リスク職業の場合には追加保障を検討すべきでしょう。
結論
住宅ローンと生命保険の関係は非常に重要です。私たちが家を購入する際には、将来のリスクに備えるための適切な保障が必要です。生命保険によって、万が一の時にも残された家族が経済的に守られることができます。
また、団体信用生命保険への加入は多くの場合必須であり、これによってローン残高も自動的に相殺されるため安心感があります。各自の生活状況や必要な保障額をしっかりと把握し、自分たちに合ったプランを選ぶことで、より安全な未来を築いていけるでしょう。