年末調整の時期が近づくと、住宅ローン控除について考えることが多いですよね。私たちも毎年この時期に、年末調整住宅ローン控除いつまでという疑問を抱きます。この控除をうまく活用することで、税金の負担を軽減できるチャンスがあるからです。
年末調整住宅ローン控除の基本
年末調整での住宅ローン控除は、多くの納税者にとって重要です。この控除は、住宅ローンのある人が税金を軽減できる制度です。具体的に見ていきましょう。
年末調整とは
年末調整とは、給与所得者の一年間の所得税を調整する手続きです。この手続きにより、税金の過不足を明らかにします。主に以下の内容が含まれます:
- 年間の給与所得を集計し、必要な税金額を算出します。
- 生命保険料控除や医療費控除など、高度に特定された控除を適用します。
- 税金が過剰に支払われた場合、その金額を還付します。
年末調整は、勤め先の担当者が行うため、個人での手続きは不要です。この制度を利用し、正確な税務処理を行うことは、我々の権利と言えます。
住宅ローン控除の概要
住宅ローン控除は、中長期の住宅ローンを利用することにより得られる税額控除です。主なポイントは次の通りです:
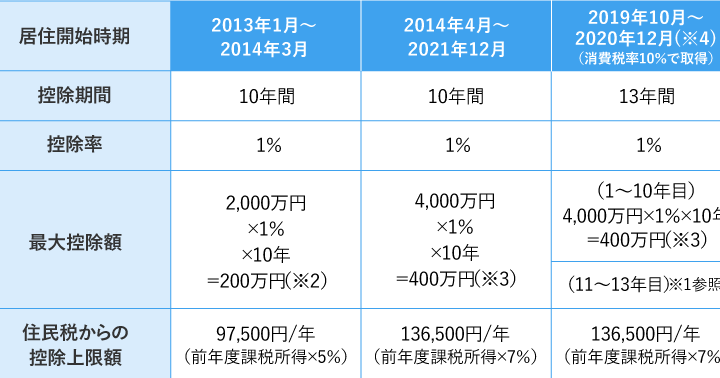
- 控除率は年によって異なるが、一般的に住宅ローン借入残高の1%前後であることが多いです。
- 控除を受けるためには、確定申告が必要な場合がありますので注意が必要です。
- 控除の適用期間は最大で10年で、条件を満たすことで更新の可能性があります。
年末調整住宅ローン控除の期限
年末調整における住宅ローン控除の適用期限は、税制によって定められています。この控除は、住宅ローンの利用者にとって重要な税負担軽減策です。知っておくべき期限や条件を確認しましょう。
控除を受けるための期間
住宅ローン控除を受けるための期間は、基本的には最大10年間です。この期間は、住宅ローンの借入残高に基づいて計算され、控除率は一般的に1%前後です。ただし、控除を受けるためには、その年の年末調整または確定申告を通じて申請する必要があります。具体的な条件としては、以下の点に注意が必要です。
- 新築や購入した住宅を対象とする
- 所得税を支払っている必要がある
- 住宅ローンの借入先が金融機関であること
期限が延長されるケース
特定の条件を満たすと、住宅ローン控除の期限が延長される場合があります。例えば、震災や自然災害による状況により、住宅の取得や引っ越しが遅れる場合などです。このようなケースでは、申請書類を提出することで、控除の適用を受けられる可能性があります。また、年度末時点で住宅ローンの利用が継続している場合には、自動的に控除が適用されます。具体的には以下の点を確認しておくべきです。
- 特例措置が適用される状況の確認
- 申請に必要な書類の準備
- 期限内に申請を行うこと
控除を受けるための条件
住宅ローン控除を受けるためには、明確な条件が設定されています。これらの条件を満たすことが、控除を適用するための第一歩です。
住宅ローンの要件
住宅ローン控除を受けるための要件には以下の点があります。
- 金融機関からの借入: 借入先は、金融機関である必要があります。
- 新築または購入した住宅: 対象となる住宅は、新築または購入したものでなければなりません。この条件に従い、特定の住宅が控除対象になります。
- 所得税の支払い: 所得税を支払っていることが重要です。控除は、税金が存在する場合にのみ適用されます。
これらの要件を確認し、条件を整えることで控除を利用できます。
必要書類について
控除を受けるためには、適切な書類を準備することが必須です。主な必要書類は以下の通りです。
- 住宅借入金等特別控除申告書: 申告時にこの書類が必要です。
- 住民票の写し: 現住所を確認するために使用します。
- 借入証明書: 住宅ローンの借入を証明する書類です。
- 住宅売買契約書: 購入した住宅に関する契約内容が示されています。
年末調整住宅ローン控除の手続き
年末調整における住宅ローン控除の手続きは、しっかりと理解しておく必要があります。正確に行うことで、控除を受けるチャンスが広がります。
申請手続きの流れ
申請手続きは以下のステップに分かれています。
- 必要書類の準備
住宅借入金等特別控除申告書、住民票の写し、借入証明書、住宅売買契約書を揃えます。
- 年末調整の申請
勤め先の担当者に必要書類を提出します。これにより、年末調整時に控除が適用されます。
- 確定申告が必要な場合の対処
確定申告が要る場合は、さらに詳しい情報を記載した申告書を提出します。
控除を受けるための期限も含め、そのプロセスに従うことで、税金の軽減が期待できます。申請の際、提出書類は十分に確認して、不足がないようにしましょう。
注意点
年末調整で住宅ローン控除を受ける際には、いくつかの注意点があります。以下の内容に気を付けましょう。
- 控除対象の確認
新築や購入した住宅に限られます。また、借入が金融機関からであることも重要です。
- 期間に関する条件
最大10年間控除が適用されますが、特定条件を満たすと延長される可能性があります。震災による影響などには配慮があります。
- 書類の整備と提出
提出書類に誤りがあると、控除が受けられなくなるリスクがあるため、事前に十分な確認が不可欠です。
結論
年末調整における住宅ローン控除は私たちにとって非常に重要な制度です。適切に活用すれば税金の負担を軽減し、経済的なメリットを享受できます。控除の適用期間や条件をしっかり理解し必要書類を整えることで、控除を受けるチャンスを最大限に活かすことができます。
申請手続きの際は、提出書類に誤りがないよう十分に確認することが大切です。私たちの住宅ローン控除の活用が、将来の生活をより豊かにする手助けとなるでしょう。