住宅ローンを選ぶとき、私たちは「元金均等」と「元利均等」のどちらが良いのか悩むことが多いです。この2つの返済方法にはそれぞれの特徴があり、生活スタイルや将来設計に大きな影響を与えます。どちらを選ぶべきか、その違いやメリット・デメリットを理解することが重要です。
住宅ローンの基本
住宅ローンは、住まいを購入するために必要な資金を借りる金融商品です。私たちが選ぶ際には、返済方法や条件を理解することが大切です。
住宅ローンとは
住宅ローンとは、自宅を購入するために銀行や金融機関から借入れるお金です。この資金は通常、長期間(10年から35年)で返済します。利息が発生し、月々の返済額には元本と利息が含まれます。私たちの生活設計に大きく影響するため、その仕組みをしっかり把握しておくべきです。
住宅ローンの種類
住宅ローンには主に以下の2つのタイプがあります。
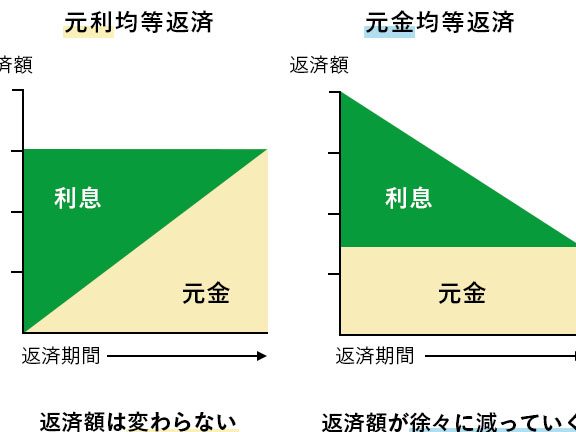
- 元金均等: 毎月支払う元本が一定であり、初めは利息分が多いため負担感があります。しかし、残高が減るにつれて支払額も減少します。
- 元利均等: 毎月支払う総額(元本と利息)が一定であるため、家計管理しやすい特徴があります。ただし、全期間通して支払い総額は高くなる傾向があります。
元金均等返済の特徴
元金均等返済は、住宅ローンの返済方法の一つです。この方式では、毎月の元本部分が一定であり、利息は残高に応じて変動します。
元金均等の仕組み
元金均等方式では、初回から設定された元本を分割して毎月支払います。たとえば、借入額が3,000万円の場合、30年(360ヶ月)で返済すると1ヶ月あたり10万円が元本になります。利息はその時点での残高に基づいて計算されるため、最初は支払い額が大きくなります。しかしながら、時間が経過するにつれて残高が減少し、それに伴い利息も減っていくため、最終的には月々の支払い総額が低下します。
メリットとデメリット
メリット
- 早期に負担軽減: 元本の支払い額が固定なため、特に長期間経過すると月々の負担感が軽くなる。
- 総支払額削減: 総利息は少なくなる傾向があります。これは早期に元本を減らすことで得られる利益です。
デメリット
- 初期コスト増加: 初めて数年間は他の返済方法よりも高い月々の支払いになることがあります。
- 家計管理難易度: 月々の費用変動によって家計への影響を把握しづらい場合があります。
元利均等返済の特徴
元利均等返済は、住宅ローンの中でも一般的な返済方法です。この方式では、毎月の支払い額が一定で、家計管理がしやすくなります。これにより、予算を立てやすくなる点が魅力です。
元利均等の仕組み
元利均等返済では、初回から決まった金額を毎月支払います。この支払いには元本と利息が含まれています。最初のうちは利息部分が大きく、その後徐々に元本部分が増えていきます。具体的には以下のような流れになります:
- 最初の数年は支払い総額のうち多くが利息。
- 時間経過とともに元本への支払い割合が増加。
- 途中で繰上げ返済を行えば、さらに早期完済も可能。
この仕組みによって、長期間安定した返済計画を維持できます。
メリットとデメリット
この方式にはいくつかのメリットとデメリットがあります。
メリット:
- 家計管理が容易: 毎月同じ金額なので、予算設定しやすい。
- 安心感: 支払額固定だから、不測の事態にも対応しやすい。
デメリット:
- 総支払額が高め: 利息負担によって全体的なコストは増える傾向。
- 早期完済効果薄: 繰上げ返済しても減少する利息効果は限られる場合あり。
どちらを選ぶべきか
住宅ローンの返済方法として「元金均等」と「元利均等」を検討する際、私たちはライフスタイルや返済計画に基づいて選択することが重要です。
ライフスタイルと返済計画
ライフスタイルに合わせた返済方式を選ぶことで、生活の質を向上させる。例えば、若い世代で将来の収入増加が見込まれる場合、初期の負担が大きくても元金均等を選ぶことで早期に負債を減らしやすいです。一方で、安定した収入があり家計管理を重視する場合は、毎月一定額の支払いができる元利均等が適しています。家族構成や収入状況に応じて柔軟な対応策を考える必要があります。
結論
住宅ローンの選択は私たちのライフスタイルや将来設計に深く影響します。元金均等と元利均等それぞれの特徴を理解することで、最適な選択ができるでしょう。
若い世代で将来的に収入が増える見込みがあるなら、元金均等を選ぶことで早期完済が期待できます。一方で安定した収入を持つ場合は、家計管理がしやすい元利均等も良い選択です。
私たちは自分たちの状況に合った返済方法を見極めて、賢く資産形成を進めていきましょう。