年末調整を利用して、住宅ローンの返金額を知りたいと思っている方は多いでしょう。私たちもその一人です。年末調整 住宅ローン いくら返ってくるという疑問は、毎年多くの人が抱えるテーマです。このプロセスを理解することで、私たちの家計にどれだけの影響があるのかを把握できます。
年末調整の基本
年末調整は、毎年11月から12月にかけて行われる税務処理で、従業員が年間の給与に基づく正確な税金を計算し、不足分や過剰分を精算します。この手続きは特に住宅ローンの返金に関連し、多くの人々がその影響を受けます。
年末調整とは
年末調整とは、給与所得者の税金を整えるための一連の手続きです。具体的には、年間の所得金額や扶養控除、保険料控除、そして住宅ローン控除を基に税額を見直します。年度末に行うこの調整によって、過剰に支払った税金を還付を受ける仕組みです。これにより、所得税の計算が簡易化され、税務署への申告が不要になることもあります。
住宅ローンの概要
住宅ローンは、住宅の購入や改築に充てるために金融機関から借入れる資金。私たちが住宅を取得するための重要な手段です。金利や返済期間、返済方法によってさまざまな選択肢が存在し、各人に最適なプランを見つけることが大切です。
住宅ローンの種類
住宅ローンには主に次のような種類があります。
これらの選択肢によって、私たちは自分たちのライフプランに合った住宅ローンを選べます。
住宅ローン控除
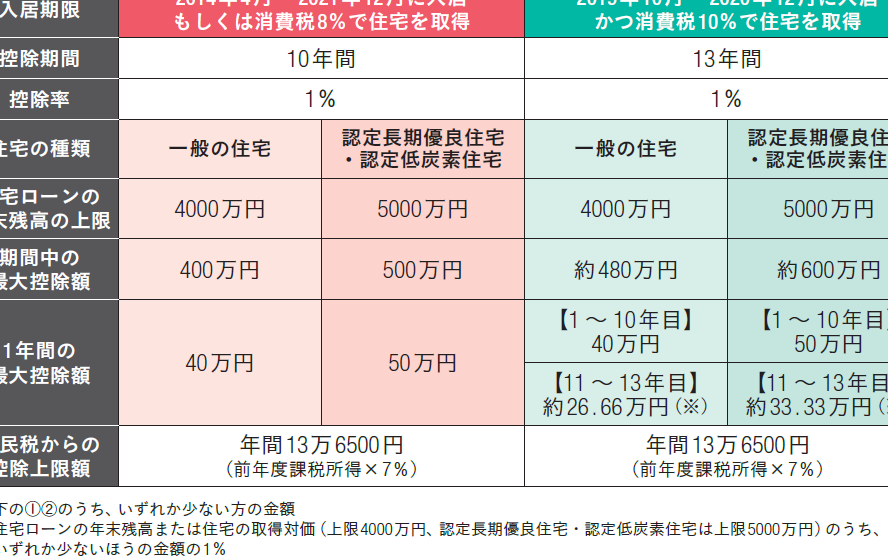
住宅ローン控除は、住宅ローンの返済に対して税金を軽減する制度。私たちが利用できるメリットの一つです。この控除では、一定の条件を満たす住宅ローンに対して、年末調整で所得税が還付されます。具体的な控除額は借入れ金額や返済期間によって異なり、最大で年間40万円までの控除を受けられることがあります。
控除を受けられるための条件には以下が含まれます。
年末調整と住宅ローン
年末調整は住宅ローンにおける重要なプロセスです。この手続きによって、税金が適切に計算され、過剰に支払った税金の還付が受けられる可能性があります。
住宅ローン控除を受けるための条件
住宅ローン控除を受けるには、いくつかの条件を満たす必要があります。具体的には以下の通りです。
- 住宅の取得または改修: 住宅を新築、購入、または改修する必要があります。
- 居住の義務: 取得した住宅に実際に居住しなければなりません。
- 借入れの上限: 最大4000万円までの借入れが対象となりますが、条件に応じて追加の控除もあります。
- 年齢制限: 住宅を取得する年度内に年齢が18歳以上である必要があります。
これらの条件を確認し、自分たちが控除を受けられるかどうかしっかり検討しましょう。
いくら返ってくるのか
返金額は個々の住宅ローンの条件や支払い金額に依存します。一般的に、返金額の計算は以下の要素によって決まります。
| 借入額(万円) | 年間返済額(万円) | 控除率(%) | 返金上限(万円) |
|---|---|---|---|
| 1000 | 40 | 1.0 | 10 |
| 2000 | 80 | 1.0 | 20 |
| 4000 | 160 | 1.0 | 40 |
計算方法
住宅ローン控除の額を知るための計算方法は、各自の返済状況に応じて異なる。具体的な計算式を用いて、実際の控除額を求めることができる。
住宅ローン控除の計算式
住宅ローン控除の計算式は以下の通りです。
- 借入額 × 控除率 × 適用年数 = 控除額
- この控除額には返金上限があり、最大40万円(住宅の取得年に限り)となる。
この計算式を用いることで、私たちは自分たちの控除可能額を明確に把握しやすくなる。
実際の事例
ここでは、具体的な例を挙げて実際の控除額を確認します。
- 借入額: 3,000万円
- 控除率: 1%
- 適用年数: 10年
この場合の計算は以下の通りです。
| 年数 | 控除額 |
|---|---|
| 1年目 | 30万円 |
| 2年目 | 30万円 |
| 3年目 | 30万円 |
| … | … |
| 10年目 | 30万円 |
このように、10年間で合計300万円の控除が受けられる。この情報を用いて、私たちは年末調整の返金額について具体的な予測を立てられる。
まとめ
年末調整を通じて住宅ローンに関する返金額を把握することは、家計の管理にとって重要な一歩です。まず、年末調整は、毎年11月から12月にかけて行われる税務処理であることを理解しておくべきです。 従業員は年間の所得をもとに税金を計算し、過剰に支払った税金が還付されます。
次に、住宅ローン控除を受けるためにはいくつかの条件を満たす必要があります。 たとえば、住宅の取得や改修、居住義務、最大4000万円の借入れ上限などがあります。このような条件を知っておくことが、控除を受けられるかどうかに影響します。
また、住宅ローン控除の計算式も重要です。 計算式は「借入額 × 控除率 × 適用年数 = 控除額」であり、これにより自分たちのケースでの控除額を簡単に算出できます。返金上限は最大40万円であるため、具体的な事例をもとに返金額の予想が可能です。
Conclusion
年末調整を通じて住宅ローン控除を理解することは私たちの家計に大きな影響を与えます。返金額を把握することで、より良い資金計画が可能になります。住宅ローンの条件を満たしているかどうかを確認し、適切な控除を受けることが重要です。
具体的な計算方法を活用し、控除額を予測することで、年末調整における返金を最大限に活用できるでしょう。私たちの住宅ローンに関する知識を深め、賢い選択をしていきましょう。