住宅購入を考えるとき、最も気になるのが「住宅ローン年収の何倍」というポイントです。私たちもこの疑問に直面し、どれだけの年収が必要なのか悩んだ経験がありますよね。一般的には、年収の何倍までなら安心して借りられるのかを知ることは、賢い資金計画に欠かせません。
住宅ローン年収の何倍とは
住宅ローン年収の何倍とは、借り入れ可能な金額を年収で割った指標です。この数字は、私たちが安心して返済できる範囲を示します。例えば、一般的には年収の5〜7倍までが適正とされています。この基準は、多くの場合、金融機関によって設定されます。
年収に対する借入額の比率が重要です。これにより、月々の返済負担や生活費とのバランスを考慮できます。また、高すぎる比率は将来のリスクにつながりますので注意が必要です。
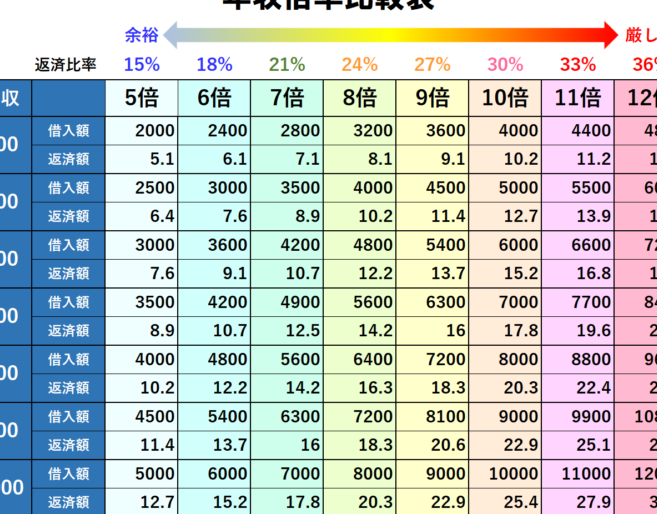
具体的な数値例としては、年収600万円の場合、借入額は3000万〜4200万円となります。これにより、自分たちのライフプランや資金計画も見直すきっかけになります。
さらに、この指標は地域によって変動します。一部地域では物件価格が高いため、同じ年収でも借りられる金額が異なることがあります。また、そのためにも事前に市場調査を行うことも大切です。
住宅ローンの基本
住宅ローンは、家を購入するための資金を借りる金融商品です。私たちは、この基本的な理解が重要だと考えています。
年収とは
年収は、労働や事業から得られる1年間の総所得を指します。具体的には以下の項目が含まれます。
- 給与
- ボーナス
- 副収入
年収が高いほど、借入可能額も増える傾向があります。ただし、高い年収でも支出が多ければ返済負担は大きくなります。
住宅ローンの仕組み
住宅ローンは原則として、不動産購入資金を担保にした融資です。この仕組みにはいくつかの重要な要素があります。
- 金利: 借入額に対して支払う利息であり、市場によって異なる。
- 返済期間: 通常10年以上で設定され、多くは20年から35年。
- 月々の返済額: 年収や借入額に基づいて算出される。一般的には年収の25%以内が理想とされています。
年収と住宅ローンの関係
年収は住宅ローンを利用する際の重要な要素です。私たちが考慮すべき点は、年収と借入額の関係についてです。具体的には、年収に対してどれくらいの金額が適切かという基準があります。
倍率の計算方法
倍率を計算するには、借入希望額を年収で割ります。例えば、
- 借入希望額:3000万円
- 年収:600万円
この場合、3000万円 ÷ 600万円 = 5倍となります。この数値が示すように、年収の何倍まで借りることができるかを把握することで、無理な返済計画を避けられます。
倍率の適正値
一般的に適正とされる倍率は5〜7倍です。しかし、この範囲内でも個々人によって異なる状況があります。私たちが注意すべきポイントは以下です:
- ライフスタイル:支出や生活費により変動します。
- 金利:低金利時代では高めても問題ないこともあります。
- 地域差:物件価格が高い地域では倍率が変わるため要注意です。
借入可能額の算出
借入可能額を算出することは、住宅ローンを考える上で重要です。年収や支出を基にした計算方法があり、これらを理解することで自分たちの資金計画が明確になります。
収入に基づく計算
収入に基づいた借入可能額の計算は、一般的に年収の5〜7倍が目安です。例えば、年収600万円の場合、借入可能額は3000万〜4200万円となります。この倍率を使って具体的な数字を見てみましょう。
- 年収500万円 → 借入可能額2500万〜3500万円
- 年収700万円 → 借入可能額3500万〜4900万円
- 年収800万円 → 借入可能額4000万〜5600万円
このように、自分たちの年収から適正な借入限度額を把握できます。また、金融機関によっても評価基準が異なる場合がありますので、一度確認しておくと良いでしょう。
支出を考慮した計算
支出を考慮することも借り入れ時には欠かせません。月々の返済負担や生活費とのバランスが大切です。理想としては、月々の返済額が年収の25%以内であるべきとされています。
ここでは具体例として以下の場合を示します:
- 月々の生活費50,000円の場合
- 月々の返済予定85,000円の場合(年収600万円)
まとめ
住宅ローン年収の何倍という指標は、住宅購入時に重要な判断材料です。年収に基づいて借入額を適切に設定することで、無理のない返済計画が立てられます。例えば、年収600万円の場合、借入可能な金額は3000万〜4200万円となります。この範囲内であれば、生活費とのバランスも考慮しやすくなります。
一般的には年収の5〜7倍が適正とされています。この倍率を知ることで、自分たちのライフプランにも沿った資金計画が実現します。地域によって物件価格や借入可能額は異なるため、市場調査も欠かせません。また、高い倍率で借りることは将来のリスクにつながる場合があります。
月々の返済額についても注意が必要です。理想としては月々の返済が年収の25%以内であるべきです。これにより、安定した生活を維持しつつ返済負担が軽減されます。我々は支出を含めた総合的な視点から資金計画を立てることが重要だと認識しています。
Conclusion
住宅ローン年収の何倍という基準は私たちが安心して家を購入するために欠かせない要素です。適正な借入額を見極めることで無理のない返済計画が可能になります。市場やライフスタイルに応じた柔軟な資金計画を立てることが重要であり、月々の返済負担は年収の25%以内に抑えるべきです。
また地域差や物件価格も考慮し、自分たちに最適な条件を整えていくことが大切です。この指標を理解し活用することで、将来への不安を減らし、理想の住まいへの第一歩を踏み出す手助けとなります。