住宅を購入することは人生の大きな決断ですが、住宅ローン減税はその負担を軽減する重要な手段です。私たちは、どのようにこの制度が私たちの税金に影響を与えるのかを理解することが大切だと考えています。具体的に、住宅ローン減税は何から引かれるのか、その仕組みやメリットを詳しく見ていきましょう。
住宅ローン減税の概要
住宅ローン減税は、住宅購入に際しての税負担を軽減するための制度です。私たちは、具体的な内容やメリットを理解することが重要です。この制度を利用することで、税金からの控除を受けられます。
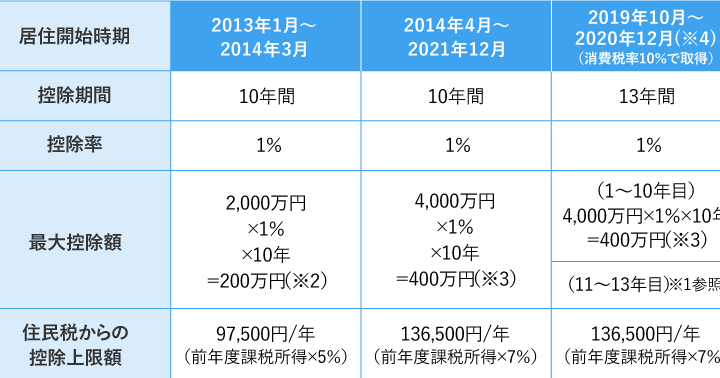
住宅ローン減税の対象となる借入金額は、最大で4,000万円です。また、減税の適用期間は一般的に10年です。年間の控除額も、住居の種類や購入時期によって異なります。
減税が適用される条件には、以下のようなポイントがあります。
- 住宅を自己使用すること
- 住宅ローンの返済期間が10年以上であること
- 所得制限を満たすこと
税金の控除額は、住宅ローンの年末残高に基づいて算出されます。この控除は、所得税や住民税から引かれます。私たちは、申請期限を守ることが重要です。期限を過ぎると、減税を受けられなくなります。
私たちがこの制度を利用する際には、必要書類を準備することが求められます。必要書類には、以下が含まれます。
- 住宅ローンの契約書
- 住民票の写し
- 所得証明書
住宅ローン減税の対象
住宅ローン減税の対象となる要素には、住宅そのものや借入額に関する具体的な条件があります。これらの条件を確認することで、私たちの税負担を軽減することが可能です。
対象となる住宅の条件
対象となる住宅には、いくつかの基本的な条件があります。まず、自己の居住用であることが求められます。これは、購入した住宅が主に自分たちが住むためのものでなければならないことを意味します。また、住宅の床面積には以下の要件があります。
- 最低でも70㎡以上であること
- 新築または中古住宅であること
- 建物の耐震基準を満たすこと
さらに、住宅の購入日によっても条件が異なります。例えば、2022年以前に取得した場合と以降では取り扱いが異なるため、注意が必要です。
対象借入額の制限
住宅ローン減税の対象借入額には明確な制限があります。具体的には、最大4,000万円までの借入が対象となります。住宅種類によって適用される借入額は異なることがあります。主な制限点には以下があります。
- 新築住宅は最大4,000万円
- 中古住宅では築年数によって異なる
- 借入先の金融機関からの条件も該当する場合がある
住宅ローン減税の計算方法
住宅ローン減税の計算は、主に借入金の年末残高に基づいて行います。減税額は、借入残高の1%が上限であり、最大で40万円(新築住宅)、20万円(中古住宅)を控除可能です。
減税額の算出
減税額は、以下の要素に基づいて計算されます。
- 年末残高:年末時点での住宅ローンの残高が重要です。新築の場合、最大4,000万円の残高が適用されます。
- 控除率:控除率は1%で、年末残高にこの率を掛け算します。例えば、3,000万円の残高がある場合、30万円が減税額となります。
- 適用年数:一般的に10年間控除されます。最初の年以外の控除は、毎年の残高に基づくため注意が必要です。
確定申告の手続き
住宅ローン減税を受けるには、確定申告が必要です。具体的な手続きは以下の通りです。
- 書類の準備:住宅ローンの契約書、住民票の写し、所得証明書を用意します。
- 確定申告書の提出:必要書類を添付して税務署に提出します。提出期限は確定申告の期間内に行います。
- 減税の適用:申告が完了すれば、翌年の住民税や所得税から減税が適用されます。
住宅ローン減税のメリット
住宅ローン減税には多くのメリットがあり、私たちの生活の負担を軽減します。まず、住宅ローンの年末残高に基づいて税金が軽減されるため、毎年の税負担が減少します。 これにより、家計の余裕ができ、他の支出に充てることが可能です。
次に、不動産の購入を促進する効果があります。 これによって、私たちの地域経済の活性化にも寄与します。新しく家を購入することで、その地域での生活が充実し、コミュニティのつながりも強まります。
さらに、減税制度を利用することで、長期的な資産形成が期待できます。 住宅購入後の減税を通じて、将来的には資産価値の向上が図れることがあります。固定資産としての住宅が、長期にわたり安定した投資となります。
加えて、申告の手続きが比較的簡単です。 必要書類を揃えることで、税務署への確定申告もスムーズに行えます。これにより、手間をかけずに減税の恩恵を享受できるのも大きなメリットです。
住宅ローン減税の注意点
住宅ローン減税について理解する際、注意すべき点がいくつかあります。これらのポイントを押さえることで、私たちはより効果的に減税を活用できます。
まず、申請期限を守ることが最も重要です。申請が遅れると、減税の恩恵を受けられなくなるため、注意が必要です。また、申告書類が不完全だと、提出しても認められないことがあります。必要書類には、住宅ローンの契約書、住民票の写し、所得証明書があります。
次に、所得制限を確認することが必要です。住宅ローン減税には所得制限があり、これを超えると適用されません。具体的には、給与所得者は年収が一定額を超えると減税が受けられません。
また、借入額や金利の条件も考慮しましょう。新築物件と中古物件では、控除額や適用条件が異なります。たとえば、新築物件の借入限度額は最大4,000万円、中古物件は築年数によって変動があります。
さらに、減税の適用期間にも注意が必要です。一般的に適用期間は10年ですが、購入した住宅や返済条件によっては異なる場合もあります。事前に確認しておくことが重要です。
私たちが知っておくべき最後のポイントとして、減税の計算方法を理解することが挙げられます。年末残高が基準となり、借入残高の1%が控除上限になります。新築住宅の場合、最大40万円、中古住宅の場合20万円が控除可能です。
結論
住宅ローン減税は私たちの経済的負担を軽減する大きな助けとなります。適切な条件を満たすことで、税金の軽減を通じて家計の余裕を生み出し、将来的な資産価値の向上にも寄与します。申告手続きは比較的簡単で、必要書類を揃えることでスムーズに行えます。
ただし、申請期限や所得制限には注意が必要です。新築と中古では控除額や条件が異なるため、しっかりと確認しておくことが重要です。私たちが住宅ローン減税を上手に活用することで、より良い生活を実現できるでしょう。