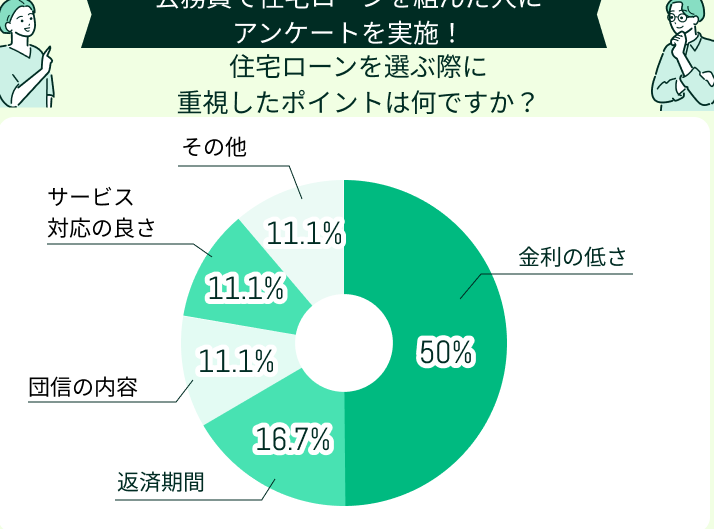
公務員としての安定した職業は、住宅ローンを組む際に大きな強みとなります。しかし、具体的に公務員 住宅ローン いくらまで借りられるのか気になりますよね。私たちもその疑問を抱いていました。
この記事では、公務員が利用できる住宅ローンの上限額や条件について詳しく解説します。特に、金利や返済期間などがどのように影響するかを掘り下げていきます。さらに、他の職業と比較して、公務員ならではのメリットにも触れますのでお楽しみに。
公務員の住宅ローンについて
公務員が住宅ローンを利用する際、特有のメリットやデメリットが存在します。これらを理解することで、より良い選択が可能になります。
公務員のメリットとデメリット
公務員には多くの利点がありますが、注意すべき点もあります。以下に主なポイントを挙げます。
- 安定した収入: 公務員は一般的に安定した給与を受け取ります。このため、金融機関からの信用度が高まります。
- 金利優遇: 特定の金融機関では、公務員向けに低金利プランを提供しています。こうしたプランは長期的な返済負担を軽減します。
- 審査基準が緩和されることもある: 一部の銀行では、公務員専用の商品として審査基準が柔軟に設定されています。
一方で、デメリットも存在します。
- 職業上の制約: 転職や副業に制限があります。このため、急な収入変動には不安があります。
- 借入額上限: 収入によっては借りられる金額に制約があります。これは生活スタイルにも影響します。
住宅ローンの基本知識
住宅ローンには複数の重要な要素があります。我々はこれらについて詳しく知っておく必要性があります。
- 金利タイプ
- 固定金利型
- 変動金利型
- 返済期間
- 一般的には15年から35年まで選択できます。
- 頭金
- 通常20%程度が推奨されます。ただし、一部商品では少ない頭金でも可です。
住宅ローンの借入可能額
住宅ローンの借入可能額は、主に年収や金利、返済期間によって決まります。これらの要素を理解することで、より適切な借り入れができるようになります。
年収と借入額の関係
年収は住宅ローンの借入額に直接影響します。一般的には、年収の5倍から7倍程度が上限とされます。例えば、年収が500万円の場合、借入額は2500万円から3500万円程度となります。また、公務員の場合は安定した職業であるため、金融機関から高い評価を受けやすいです。これは審査基準も緩和されることが多いためです。このように、高い年収を持つ場合、多くの資金を用意できる選択肢があります。
公務員向けの特別な制度
公務員には、住宅ローンに関する特別な制度が用意されています。これらの制度は、公務員の安定した収入を背景に、金融機関から有利な条件を引き出すために設計されています。
金利優遇措置
金利優遇措置は、公務員が住宅ローンを利用する際の大きなメリットです。多くの金融機関では、公務員向けに特別金利を設定しています。例えば、一般的な変動金利よりも0.1%から0.5%低い金利で借り入れできる場合があります。このように、長期的には返済総額が大幅に減少します。また、一部の地方自治体や団体では、更なる金利引き下げプログラムも提供しており、その情報は各金融機関や公的機関で確認できます。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、複数の要素を考慮することが重要です。特に公務員の場合、独自のメリットがあります。ここでは、そのポイントを詳しく見ていきましょう。
必要書類の準備
必要書類は住宅ローン申請時に不可欠です。以下の書類が主に求められます。
これらの書類は金融機関によって異なる場合がありますので、事前に確認しておくとスムーズです。また、公務員の場合は安定した収入が評価されるため、必要な情報をしっかりと整えておきましょう。
返済計画の立て方
返済計画は住宅ローン選びで非常に重要です。まず、年収や支出と照らし合わせながら無理のない返済額を設定します。この際、以下の点にも注意しましょう。
結論
公務員として住宅ローンを検討する際には多くのメリットと選択肢があります。安定した収入や優遇金利は、返済計画を立てる上で非常に有利です。また、借入限度額も年収に応じて高めに設定されるため、自分たちのライフプランに合った資金調達が可能です。
ただし職業上の制約や必要書類の準備など、注意すべき点もあります。これらをしっかり把握しながら最適な住宅ローンを選ぶことで、安心して新しい住まいを手に入れることができるでしょう。私たち公務員は、その特性を活かして賢い選択をしていきたいですね。