住宅ローンを考えるとき、金利の選択は非常に重要です。特に住宅ローン 変動金利 いつから始まるのかを知ることは、私たちにとって大きな影響を与えます。変動金利は市場の動向に応じて変わるため、タイミングを見極めることがカギです。
住宅ローン 変動金利の基本
住宅ローンの変動金利は、時期に応じて金利が変化するローン形態です。通常、変動金利は市場の金利動向に連動し、定期的に見直されます。このため、変動金利を選択する際は、タイミングが非常に重要になります。
変動金利とは
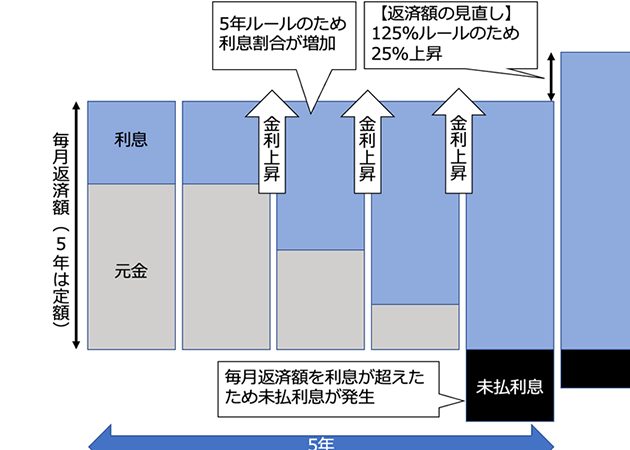
変動金利とは、金利が市場の動向に基づいて変動する住宅ローンの金利形式です。具体的には、金融機関が設定した基準金利に連動することが多く、通常は半年ごとや一年ごとに見直されます。この仕組みにより、金利が下がれば返済額も減少し、返済の負担が軽くなります。逆に、金利が上昇すると月々の支払いが増えます。このように、変動金利は市場に敏感であるため、金利の動きに注意が必要です。
固定金利との違い
固定金利は、契約時に設定された金利が返済期間中ずっと変わらない形式です。実際、以下の違いがあります。
- 金利の安定性: 固定金利は、金利が一定なので月々の返済額が計画しやすいです。
- リスクの違い: 変動金利は市場の影響を受けやすく、金利上昇のリスクが伴いますが、固定金利ではそのリスクを回避できます。
- 返済期間の選択肢: 変動金利は通常短期設定が多く、固定金利は長期にわたる選択肢が豊富です。
住宅ローン 変動金利 いつから始まるのか
住宅ローンの変動金利は、契約後すぐに適用される。私たちは、その時点での金利が適用されることを理解しておくことが重要だ。金利が市場の動向に応じて変化するため、適切なタイミングを見極める必要がある。
申込時の金利
申込時に提示される金利は、金融機関によって異なる。私たちは、以下の要因を考慮するべきだ:
申込時の金利は、契約が成立するまで固定されるが、契約後には市場の動きに応じて変動し始める。
契約期間中の金利変動
契約期間中の金利は、一般的に半年ごとまたは一年ごとに見直される。私たちが留意すべき点は、以下の通りだ:
変動金利のメリットとデメリット
変動金利には、一定の利点と欠点があります。私たちはそれぞれを理解しておく必要があります。
メリット
返済額が減少する可能性がある。変動金利は市場の利率に応じて変動しますが、金利が下がると月々の返済額も減少します。例えば、初期の金利が1%から0.5%に下がった場合、毎月の返済が数千円軽減されることもあります。次に、契約時の金利が低いことが多い。金融機関は競争があるため、変動金利は固定金利よりも低いことが一般的です。このため、初期コストを抑えられます。また、短期間の契約が可能である。短期的な見通しが立てやすい場合、変動金利が有利になることが多いです。
変動金利を選ぶ際の注意点
変動金利を選択する際には、いくつかの重要な点を考慮する必要があります。以下に、具体的な注意点を示します。
市場動向の影響
市場の金利は頻繁に変動します。このため、私たちは<強>市場の動向に注目し、適切なタイミングでの情報収集が求められます。</強>金利が上昇すれば、借入額の返済額も増加する傾向があります。反対に、金利が下がれば、返済額は減少することができます。特に、主要な金融政策の変更や経済指標の発表などに敏感に反応するため、これらの出来事を追跡することが重要です。
結論
変動金利を選ぶ際には市場の動向をしっかりと把握することが不可欠です。契約後すぐに適用される金利は、経済の変化に応じて変動します。私たちが注意すべきは、金利の見直しタイミングや市場の影響です。特に金融政策の変更や経済指標の発表には敏感である必要があります。
変動金利にはメリットもありますがリスクも伴います。私たちのライフプランに合った選択をするためには、情報収集を怠らず、慎重な判断が求められます。変動金利を理解し、賢い選択をすることで、より良い住宅ローンライフを実現しましょう。