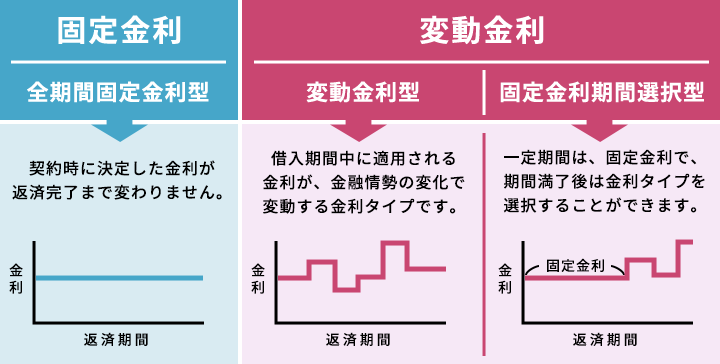
住宅ローンを選ぶとき、私たちは「変動金利」と「固定金利」のどちらが良いのか悩むことが多いです。それぞれの特徴やメリット・デメリットを理解することは、将来の経済的安定に大きな影響を与えます。 変動金利は市場の状況によって変わり、短期的には低い金利で借りられる魅力があります。一方で、固定金利は返済額が一定で安心感があります。
住宅ローンの基本
住宅ローンは、住居を購入するために借り入れる資金であり、長期間にわたり返済が行われます。私たちが理解すべき重要な点は、このローンにはさまざまなタイプや条件が存在することです。
住宅ローンとは
住宅ローンとは、不動産を購入するための融資です。この融資は通常、金融機関から提供されます。借り手は、指定した期間内に元本と利息を返済します。その目的は、自宅を持つことを促進し、多くの人々が生活の基盤として利用します。
主要なタイプ
主な住宅ローンには以下のような種類があります:
- 変動金利型: 市場金利に連動して金利が変わります。経済状況によって月々の支払い額も変化します。
- 固定金利型: 借入時に決定された金利が返済期間中ずっと適用されるため、支払い額が安定しています。
- フラット35: 35年間固定金利で一定額を貸し出す制度です。長期的な安心感があります。
変動金利の特徴
変動金利は市場の状況に応じて金利が変わるため、借り手にとって一定のメリットとデメリットがあります。以下にその特徴を詳しく説明します。
利点
- 低い初期金利: 変動金利は、固定金利よりも初期段階で低いことが多く、短期間での返済負担を軽減できます。
- 市場連動性: 市場金利が下がると、それに伴って自動的に適用される金利も下がります。このため、経済環境が良好な時期には返済額も減少します。
- 柔軟性: 一定期間ごとに見直しされるため、その時々の最適な条件で借り換えや見直しを考慮できます。
欠除
- リスク要因: 金利上昇局面では、月々の返済額が増加する可能性があります。これによって長期的には負担感が増す場合があります。
- 予測困難さ: 市場情勢や経済指標によって影響を受けますので、将来の支払い計画を立てる際には不安要素となります。
- 長期間でも不確実性: 借入れから数年後にも大きく変動する可能性があるため、家計への影響を考慮する必要があります。
固定金利の特徴
固定金利型住宅ローンは、返済期間中ずっと同じ金利が適用されるため、安定した返済計画を立てやすいです。この特徴により、多くの人々に安心感を提供します。
利点
固定金利にはいくつかの重要な利点があります。まず、返済額が一定であるため、長期的な予算管理が容易です。また、市場金利の変動による影響を受けないため、経済状況が不安定でも安心して返済できます。さらに、一度設定された金利は契約期間中ずっと変わらないので、将来の計画も立てやすいです。
- 予測可能性: 返済額が常に同じなので、資金計画を立てやすい。
- リスク回避: 金利上昇時にも影響を受けず、安全な選択肢となる。
- 経済的安心感: 長期間にわたって同じ条件で借入れできることで、不安要素を減少させます。
欠除
- 高めの初期コスト: 変動型と比べて最初から高い金利設定の場合があります。
- 柔軟性不足: 市場環境に応じた再融資などの選択肢が限られる。
- 機会損失: 金利引き下げ局面では有益な条件変更できない可能性があります。
変動と固定の比較
住宅ローンを選ぶ際、変動金利と固定金利の特徴を理解することが重要です。特に、それぞれのメリットやデメリットを具体的に把握することで、私たちの未来に影響を与える選択ができるようになります。
金利の動向
変動金利は市場金利に連動しているため、その動向が直接的な影響を及ぼします。例えば、景気回復期には金利上昇が見込まれる一方で、不況時には低下する傾向があります。そのため、以下の点を考慮しましょう:
- 市場状況によっては返済額が増加しやすい
- 初期段階で低い金利設定が魅力的
- 経済の不確実性によるリスク管理が必要
固定金利の場合、一度設定された金利は返済期間中ずっと変わりません。これにより、長期的な計画立案が容易ですが、市場全体で金利が下落した場合でも影響されないため注意が必要です。
総返済額の分析
総返済額は借入額、適用金利、および返済期間によって大きく異なります。具体的には、以下の要素があります:
- 変動金利型では初めて数年は低コストだが、その後上昇する可能性あり
- 固定金利型では安定した支払いだが初期コスト高め
どちらを選ぶべきか
住宅ローンの選択は、購入者の状況や将来計画に大きく影響します。私たちは、どちらが自分たちにとって最適かを考える際に、いくつかの重要な要素を検討する必要があります。
購入者のライフスタイル
購入者のライフスタイルは、金利タイプを選ぶ際に重要です。例えば、
- 家族構成: 大きな家族がいる場合、安定した支出が求められるため固定金利が有利。
- 職業: 不安定な収入の場合、変動金利による初期コスト削減も考慮。
- 移住計画: 短期間で引っ越す可能性がある場合、変動金利が柔軟性を提供。
これらの要因によって、自分たちのニーズやリスク許容度を把握しやすくなります。そうすることで、自分たちに合った住宅ローンタイプを見極める手助けになります。
マーケットの状況
マーケット状況も住宅ローン選びには欠かせません。市場金利は経済情勢によって変動します。そのため、
- 現在の金利水準: 金利が低い時期では変動金利型がお得になることも。
- 経済予測: 将来的な景気回復や不況予測により固定金利への切り替えタイミングも異なる。
- インフレ率: インフレ上昇局面では固定金利で資産価値保護につながる。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。変動金利と固定金利それぞれに特長があり、私たちのライフスタイルや経済状況によって最適な選択肢は異なります。
市場の状況や家族構成を考慮しながら、自分たちに合った金利タイプを見極めることが必要です。また、リスク管理も忘れずに行い、安心して返済できるプランを立てましょう。このプロセスが、経済的安定を確保する一助となるでしょう。