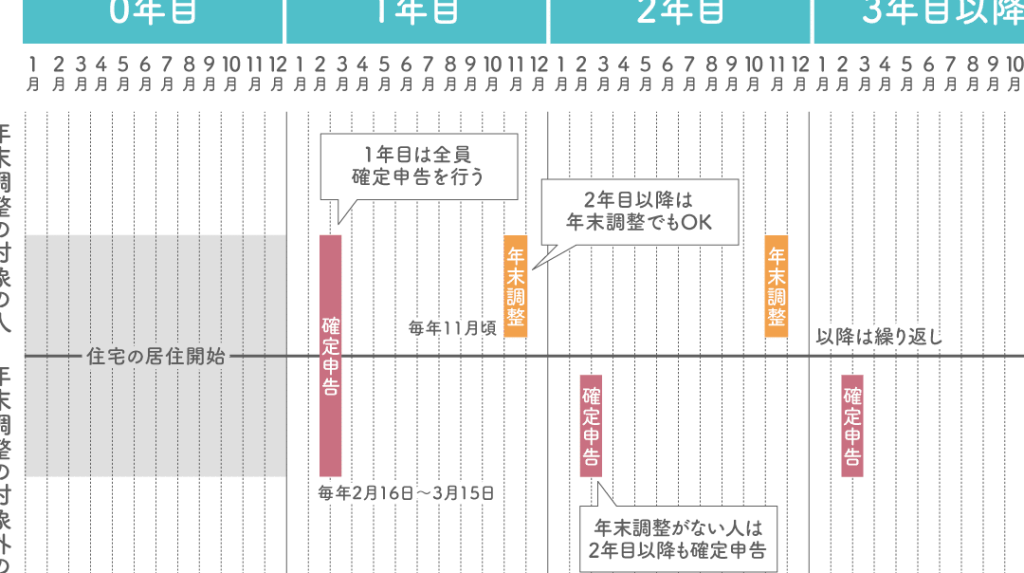
住宅ローンを利用している私たちにとって、住宅ローン控除の受け取り時期は大きな関心事です。特に二年目になると、どのように控除が適用されるのか気になりますよね。初年度の手続きが終わった後、次はどんなステップが待っているのでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して家を購入した際に受けられる税金の優遇制度です。この制度によって、一定の条件を満たすことで所得税や住民税が軽減されます。特に、二年目以降の控除適用について理解することが重要です。
住宅ローン控除とは
住宅ローン控除は、個人が自宅を取得するために借り入れた住宅ローンに対して適用される税制上の優遇措置です。具体的には、年間支払った利息額の一部が所得税から差し引かれます。この制度は、新築・中古問わず、多くの人々が利用しています。
受けられる条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります:
- 借入先:金融機関から融資を受けていること。
- 対象物件:自己居住用であること。
- 返済期間:10年以上の返済期間であること。
- 所得制限:合計所得金額が一定以下であること。
二年目の住宅ローン控除
二年目の住宅ローン控除は、継続的な税金優遇を受けるための重要なステップです。この段階では、前年の手続きを基に控除が適用されます。
控除の対象期間
住宅ローン控除の対象期間は、借入れから最大10年間です。初年度から数え始め、毎年継続して申請することが求められます。具体的には以下の点が挙げられます。
- 契約日: 住宅ローン契約の日から起算。
- 居住開始日: 自己居住用物件に実際に住み始めた日が影響。
- 繰上げ返済: 繰上げ返済を行っても、基本的には対象となる。
このように、二年目以降も正確な手続きを行うことで控除を受け続けられます。
控除額の計算方法
二年目の控除額は前年と同様に計算されます。具体的な計算式は次のとおりです。
- 残高金額: 年度末時点で残っている借入残高(上限4000万円)。
- 税率: 所得税率に応じて異なる割合(通常1%)。
- 年間控除額: 残高金額 × 税率 = 年間控除額。
例えば、残高が3000万円の場合:
- 計算:3000万円 × 1% = 30万円
- この場合、私たちへの年間控除額は30万円となります。
申請手続き
住宅ローン控除を受けるための申請手続きは、確実に行うことが重要です。二年目以降も継続的に控除を受けるには、必要な書類と流れを把握する必要があります。
必要書類
申請に際して準備するべき書類は以下の通りです。
これらの資料が整っていれば、スムーズに手続きが進みます。また、不足している書類がある場合、控除対象期間が延びてしまう可能性がありますので注意が必要です。
申請の流れ
具体的な申請プロセスは次のようになります。
- 準備: 必要な書類を全て揃えます。
- 提出: 税務署へ確定申告を行います。
- 審査: 税務署で提出した内容を審査されます。
- 通知: 審査後、控除額について通知が届きます。
注意点
住宅ローン控除を受ける際、いくつかの重要な注意点があります。これらのポイントを理解することで、控除手続きがスムーズに進みます。
期限の確認
納税者は毎年、住宅ローン控除の申請期限を確認する必要があります。一般的には、確定申告期間内に手続きを行います。この期間は通常、2月16日から3月15日までです。また、期限を過ぎた場合、控除が受けられない可能性があります。そのため、早めに準備を始めることが大切です。
結論
二年目の住宅ローン控除は私たちにとって重要な税金優遇の継続を意味します。前年の手続きを基に、適切に申請を行うことで、毎年安定した控除額が期待できます。
必要書類を整え期限内に手続きを完了させることが鍵です。このプロセスを怠らず確実に進めることで、私たちは持ち家生活をより充実させることができるでしょう。サポートが必要な場合は専門家に相談することもおすすめします。