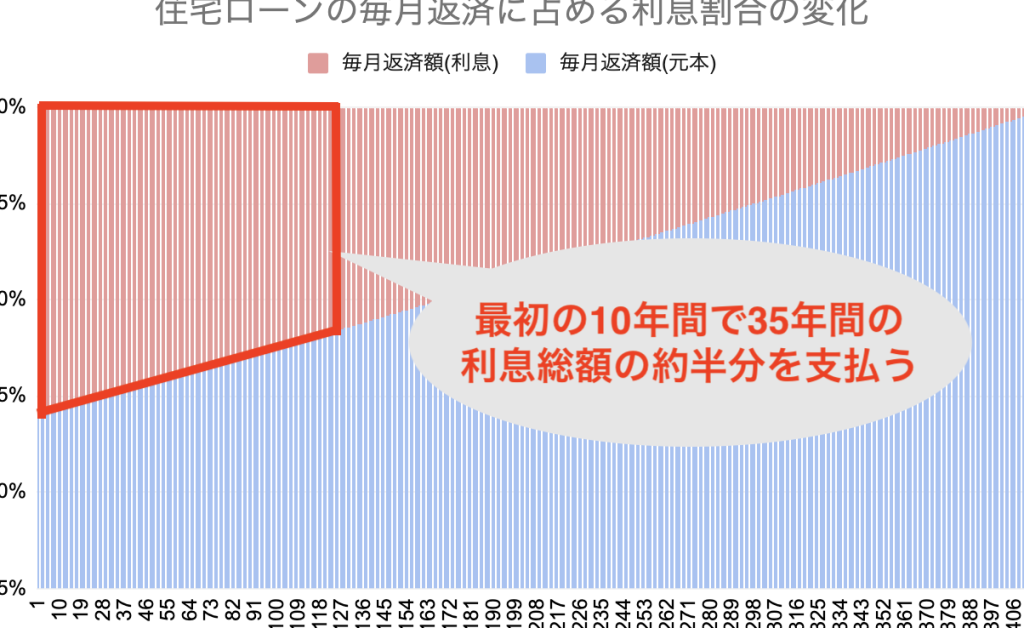
住宅ローンを考えるとき、最も気になるのが金利の水準ですよね。私たちもその悩みを抱えています。金利は借入額や返済期間に大きな影響を与えるため、正確な情報を知ることが重要です。では、現在の住宅ローン金利はどのくらいなのでしょうか?
住宅ローン 金利の基礎
住宅ローン金利は、借入れ時に非常に重要な要素です。金利が高いと返済額も増加します。そのため、私たちは金利について詳しく理解する必要があります。
住宅ローンとは
住宅ローンとは、家を購入するために金融機関から借りる資金のことです。この融資は通常、長期間にわたって返済されます。私たちが利用する主な目的は、自宅を持つことであり、多くの場合、数千万円の大きな金額になります。したがって、適切な条件で借り入れることが求められます。
金利の種類
金利には主に以下の2種類があります:
- 固定金利:このタイプでは、契約時点で設定された金利が全期間変動しません。そのため、将来的な支出計画が立てやすいです。
- 変動金利:市場の状況によって定期的に見直される金利です。経済情勢によって上下するため、一時的には低く抑えられる可能性があります。ただし、高騰した場合には返済額も増えるリスクがあります。
現在の住宅ローン 金利の状況
現在、住宅ローン金利はさまざまな要因によって変動しています。私たちはこの状況を把握することが重要です。特に、国内外の経済情勢や中央銀行の政策が金利に大きく影響します。
国内の平均金利
2023年10月時点で、日本国内の平均住宅ローン金利は以下の通りです。
| 金利タイプ | 平均金利 (%) |
|---|---|
| 固定金利 | 1.5 |
| 変動金利 | 0.9 |
固定金利は全期間安定し、長期的な返済計画が立てやすい一方で、変動金利は市場に応じて見直されるためリスクがあります</strong。このため、自分たちのライフスタイルや将来設計に合った選択を考えるべきです。
海外との比較
海外と比較すると、日本の住宅ローン金利は一般的に低めです。例えば、アメリカでは平均的な固定金利が約3.5%、ドイツでは約2.0%となっています。これらを踏まえ、
- 日本とアメリカでは約2%差
- 日本とドイツでも若干異なる
住宅ローン 金利が変動する要因
住宅ローン金利は、さまざまな要因によって影響を受ける。私たちは、その主な要因を以下に詳しく説明する。
経済情勢の影響
経済情勢は、住宅ローン金利に対して重要な役割を果たす。具体的には、国内総生産(GDP)の成長率や失業率などが挙げられる。これらの指標が改善すると、借り手の信用力が向上し、金利が低下する可能性がある。一方、不況時には金利が上昇することもある。また、インフレ率も大きな影響を与える。高いインフレは中央銀行に利上げを促し、それに伴い住宅ローン金利も上昇する傾向が見られる。
住宅ローン 金利の選び方
住宅ローンを選ぶ際、金利のタイプや返済プランが重要な要素です。私たちは、これらのポイントをしっかり理解することで、自分たちに最適な選択ができるようになります。
固定金利と変動金利
固定金利は契約時に設定された金利が全期間変わらないため、安定した返済計画が立てやすい。長期的な経済状況を考慮しても安心感があります。一方で、変動金利は市場の影響を受けて随時見直されるため、返済額が変動するリスクが伴う。このため、市場環境によっては借入れコストが上昇することもあります。
私たちは両者の特徴を把握し、自分たちのライフスタイルや将来設計に合った選択肢を検討する必要があります。例えば、短期間で返済予定の場合には変動金リスクを取る価値があります。しかしながら、長期的視点から安定性重視なら固定金利がおすすめです。
返済プランの重要性
返済プランは住宅ローン選びにおいて極めて重要だ。具体的には毎月の支出管理や生活費とのバランスを考えることが求められます。また、収入や将来的な家族構成なども考慮して柔軟なプランニングが大切になる。
我々は自身の経済状況から無理なく支払える範囲内で計画するべきです。このためには以下の要素にも注目します:
- 収入の安定度
- 家庭内支出
- 他の借入れ状況
住宅ローン 金利に関する実体験
私たちの住宅ローン金利に対する理解は、実際の購入者の体験から得られる重要な情報によって深まります。具体的な事例を通じて、金利選択がどれほど影響を及ぼすかを見てみましょう。
購入者の体験談
ある家族は、固定金利で住宅ローンを組むことに決めました。その理由は、将来の支出計画が立てやすい点です。彼らは以下のような状況でした:
- 年齢:30代後半
- 収入:年間600万円
- 借入額:3000万円
この家族は、1.5%の固定金利で35年返済を選択しました。結果として、毎月のお支払いが明確になり、生活費とのバランスも取りやすくなりました。一方で、別の購入者グループでは変動金利を選びました。ここでも具体的な数字があります:
- 借入額:2500万円
- 初期金利:0.9%
しかし、市場環境によるリスクも感じています。この購入者たちは経済情勢によって返済額が上下する可能性があります。
金利での成功事例
私たちが注目したい成功事例として、一組の夫婦があります。この夫婦は変動金利から固定金利に切り替え、大きなメリットを享受しました。最初は低い変動金利(0.8%)でスタートし、その後次第に市場が不安定化したため固定金利(1.4%)へ転換しました。この判断には以下の効果がありました:
- 安心感:将来予測可能な支出
- 長期的利益:総支払額が減少
実際、この夫婦は数年間で数十万円以上節約できたと報告しています。また他にも、多くの利用者が同様に固定への切り替えを行ったことから、市場全体でもその傾向を見ることができます。
Conclusion
住宅ローン金利の選択は私たちの将来に大きな影響を与えます。固定金利と変動金利それぞれの特性を理解し、自分たちのライフスタイルや経済状況に合った選択が求められます。
また、現在の経済情勢や市場動向も金利に影響するため、常に情報をアップデートしておくことが重要です。私たちが賢い決断を下すことで、長期的な返済計画を立てる助けになります。このような知識があれば、不安なく住宅購入への一歩を踏み出せるでしょう。