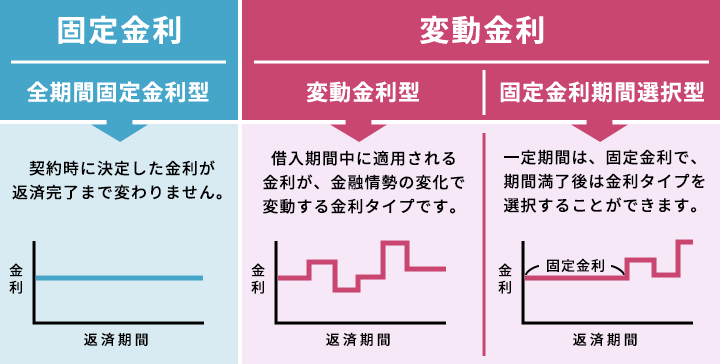
住宅を購入する際に避けて通れないのが、**住宅ローンの選択肢**です。特に「固定金利」と「変動金利」のどちらを選ぶかは、多くの人にとって重要な悩みです。この二つのタイプにはそれぞれメリットとデメリットがあり、私たちが賢く選ぶためにはしっかりとした理解が必要です。
住宅ローンの基本概念
住宅ローンは、私たちが不動産を購入する際に利用する重要な金融商品です。今回は、住宅ローンの基礎知識や種類について詳しく見ていきます。
住宅ローンとは
住宅ローンは、不動産購入のために銀行などから借り入れる資金のことです。この資金は通常、長期間(10年から35年)で返済されるため、月々の返済額が重要になります。主な特徴として以下があります。
- 借入額:物件価格の大部分をカバーできる。
- 利率:固定金利と変動金利によって異なる。
- 担保:購入した不動産が担保となる。
これらの要素は、私たちが選ぶ際に考慮すべきポイントです。
固定金利と変動金利の違い
固定金利と変動金利には明確な違いがあります。それぞれを理解することで、自分たちに最適な選択肢を見つけやすくなります。
- 固定金利
- 借入時に決まった金利が契約期間中ずっと適用される。
- 毎月の返済額が安定しているため、計画的な資金管理が可能。
- 変動金利
- 市場の状況によって定期的に見直される。
- 初めは低い場合が多いものの、市場上昇で将来的には高くなるリスクもある。
固定金利のメリットとデメリット
メリット
- 返済額が安定する: 固定金利の場合、毎月の返済額は変わらないため、家計の管理が容易になります。
- 将来的な金利上昇リスクを回避できる: 市場金利が上昇しても影響を受けません。これにより長期的に安心感があります。
- 予算策定が簡単になる: 安定した支出により、他の生活費や貯蓄計画にも対応しやすくなります。
デメリット
- 初期金利が高めであることが多い: 固定金利は一般的に変動金利よりも高いため、借入初期費用が増加します。
- 早期返済時の違約金: 一部の金融機関では早期返済によるペナルティーが発生することがあります。この点に注意が必要です。
- 市場環境への柔軟性欠如: 金融市場で低下した際も恩恵を受けられないため、その点には留意しましょう。
変動金利のメリットとデメリット
メリット
- 初期金利が低い:変動金利は通常、固定金利に比べて初期の借入れ時の金利が低く設定されます。このため、最初の数年間は返済額を抑えることが可能です。
- 市場環境に応じた柔軟性:市場金利が下落すると、それに伴って自分の返済額も減少します。この状況では、長期的に見るとお得になるケースがあります。
- 短期間での総支払い額軽減:早めに返済する計画を立てれば、総支払い額を抑えられる場合があります。特に低い初期金利によって負担感が軽くなることがあります。
デメリット
- 将来的なリスク:市場金利上昇時には、返済額も増加する可能性があります。このため、長期的には予測困難な負担となる恐れがあります。
- 不安定さからくるストレス:毎月の支払額が変わることで、家計への影響も読みにくくなります。これによって精神的なストレスが生じる場合もあります。
- 予算管理の難しさ:変動する返済額によって家計簿管理や資産計画にも影響を及ぼすことがあります。事前にしっかりとしたプランニングが求められます。
どちらを選ぶべきか
住宅ローンの選択は、個々の状況に大きく依存します。私たちが考慮すべき要素には、生活スタイルや市場の金利動向があります。
生活スタイルに応じた選択
生活スタイルによって、固定金利と変動金利の適性が異なります。例えば、私たちが長期間同じ場所に住む予定ならば、固定金利が安定した返済計画を提供します。子供が成長して学校に通う間、自宅を維持する安心感があります。一方で、転勤や引っ越しが多い場合は、初期負担の軽い変動金利も魅力的です。短期間で返済する計画を立てることでコスト削減につながります。また、ライフイベント—結婚や出産—にも影響されるため、それぞれのニーズに合わせて見直すことも重要です。
結論
住宅ローンの選択は私たちのライフスタイルや将来計画に深く関わっています。固定金利と変動金利にはそれぞれ異なるメリットとデメリットがあり、どちらを選ぶかは慎重に考える必要があります。安定した返済を求めるなら固定金利が適している一方で、初期負担を軽減したいなら変動金利も魅力的です。
私たちの生活状況や将来の見通しを踏まえた上で、最適な選択をすることが重要です。家計管理や精神的なストレスにも影響を与えるため、自分たちに合ったプランニングを心掛けましょう。