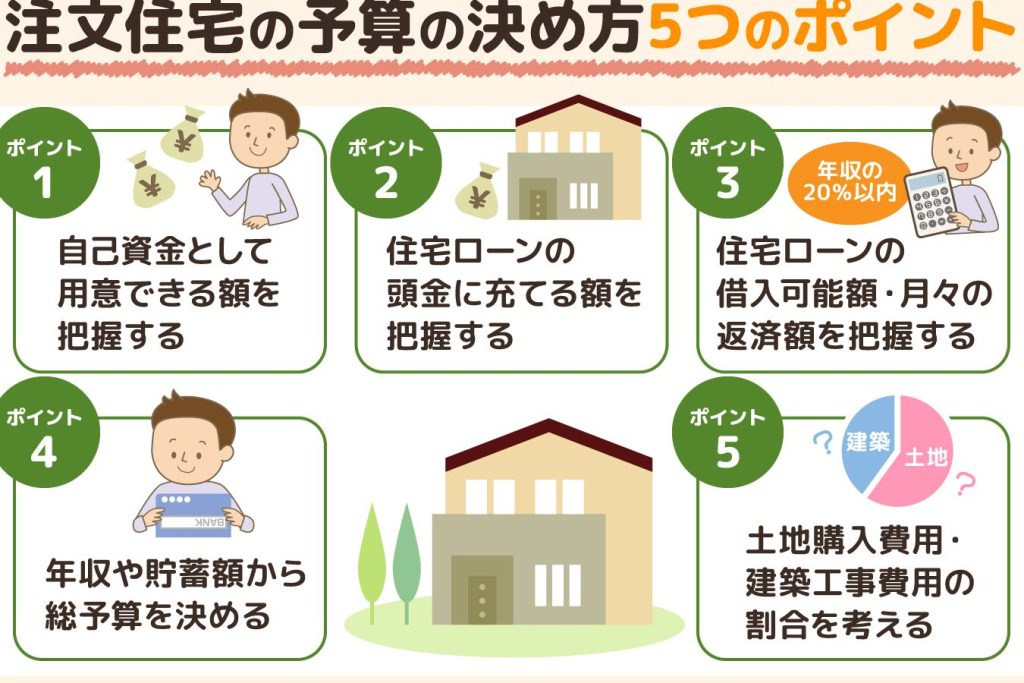
住宅ローンの選び方に悩んでいる方は多いですよね。私たちもその一人でした。どの金融機関を選ぶべきか、金利や返済期間はどう考えるべきか、様々な要素が絡み合っています。 住宅購入は人生の中でも大きな決断ですから、慎重に進める必要があります。
住宅ローンの基本知識
住宅ローンは、私たちが家を購入する際に利用する重要な資金調達手段です。理解を深めることで、適切な選択が可能になります。
住宅ローンとは
住宅ローンは不動産購入のために金融機関から借り入れる資金です。この借入金には利息がつきます。私たちが返済する期間や金利によって、毎月の返済額が決まります。一般的に、頭金として物件価格の20%程度を用意することが推奨されています。
住宅ローンの種類
- 固定金利型
固定金利型は、契約時に決められた金利で全期間固定されます。そのため、将来の計画が立てやすいです。
- 変動金利型
変動金利型は、市場の情勢によって随時見直されるため、低い初期費用で利用できます。ただし、将来的に支払い総額が増加するリスクがあります。
- フラット35
フラット35は長期固定金利であり、高齢者向けや子育て世帯にも優遇措置があります。また、中古住宅にも利用できる点も魅力です。
- 地域金融機関独自商品
地域金融機関では、それぞれ特有の商品を提供しています。地元密着型サービスや特別優遇など、多様なニーズに応じています。
- 専業主婦(夫)向けローン
自分に合った住宅ローンを選ぶポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。私たちはこれらの要素をしっかり理解することで、自分に最適な選択ができるようになります。
金利のタイプ
金利は住宅ローンの返済額に直接影響します。主な金利のタイプには以下があります。
- 固定金利型: 返済期間中、一貫して同じ金利が適用されるため、将来の支出が予測しやすいです。
- 変動金利型: 市場の動向に応じて金利が変動しますので、低い初期金利が魅力ですがリスクも伴います。
- フラット35: 35年間固定で保証されるため、長期的な安定感があります。特に高齢者や子育て世帯向けです。
私たち自身のライフスタイルや経済状況によって、どのタイプが最適か考えることが大切です。
返済期間の選び方
返済期間は毎月の負担額にも影響します。一般的には次のような選択肢があります。
- 短期返済(10年〜15年): 毎月の支払額は高くなるものの、総支払額を抑えられます。
- 標準的な返済(20年〜30年): 月々のお財布への負担は軽減されます。多くの場合、この期間が推奨されています。
住宅ローンの審査基準
住宅ローンを選ぶ際、金融機関が設定する審査基準が重要な役割を果たします。これらの基準は、借入希望者の信用力や返済能力を評価するために用いられます。
収入の確認
収入は住宅ローン審査で最も重要な要素です。金融機関は、安定した収入があるかどうかを確認します。具体的には以下の点が考慮されます。
私たち自身の状況に応じて、この情報を整理しておくことが大切です。
クレジットスコア
クレジットスコアは私たちの信用度を示す指標であり、住宅ローン利用時にも影響します。一般的にスコアが高いほど、有利な金利条件で融資を受けられます。以下の要因がスコアに影響します。
住宅ローンを利用する際の注意点
住宅ローンを選ぶ際には、いくつかの重要なポイントに注意が必要です。特に、総返済額や金利タイプによるリスクを理解することが重要です。
総返済額について
総返済額は借入金額と金利から決まる。例えば、2000万円の借入れで年利1%の場合、30年間の返済では約2400万円支払うことになります。これには元本と利息が含まれます。また、頭金や手数料も考慮しなければならない。以下が影響を与える要素です。
- 借入金額
- 金利タイプ(固定・変動)
- 返済期間
- 手数料や保険料
これらを踏まえた上で、自分たちのライフプランに合った総返済額を計算することが大切です。
変動金利のリスク
変動金利型は初期費用が低い一方で、大きなリスクも伴う。市場金利に連動しているため、将来的に支払い額が増加する可能性があります。例えば、現在年利1%でも、市場状況次第では3%になることもあり得ます。この場合、毎月の支払い負担は大きく変わります。
以下は変動金利型を選択する際の注意点です。
- 金利上昇時の影響
- 将来予測できない経済状況
- 短期的なメリットと長期的なデメリット
住宅ローンの借り入れ手続き
住宅ローンの借り入れには、いくつかの重要なステップがあります。必要書類を整え、借入条件を確認することで、スムーズに手続きを進められます。
必要書類
住宅ローンを申請する際に必要となる書類は以下の通りです。
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明書:源泉徴収票や確定申告書。
- 勤務先情報:会社名や連絡先。
- 資産状況:預金通帳や不動産登記簿謄本。
これらの書類が揃っていないと、審査がスムーズに進まない可能性があります。我々は事前に準備しておくことが大切です。また、各金融機関によって求められる書類が異なるため、事前に確認しましょう。
借入条件の確認
次に、借入条件についてしっかりと理解することが重要です。主な条件には以下があります。
- 年収基準:年収によって借入額が決まるため、自分たちの年収を把握しておく。
- 返済比率:月々の返済額が年収に対してどれくらいになるか。
- 信用情報:クレジットカード利用履歴や過去の借入状況も影響します。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。金融機関や金利タイプ、返済期間など多くの要素を慎重に比較検討することが求められます。
特に自分自身のライフスタイルや経済状況に合わせた選択が不可欠です。各種ローン商品にはそれぞれメリットとデメリットがありますので、自分たちに最適なプランを見つけるためには知識を深めることが大切です。
また必要書類や審査基準についても把握しておくことで、スムーズな手続きが可能になります。これから住宅購入を考える皆さんが安心して選べるようサポートし合いましょう。