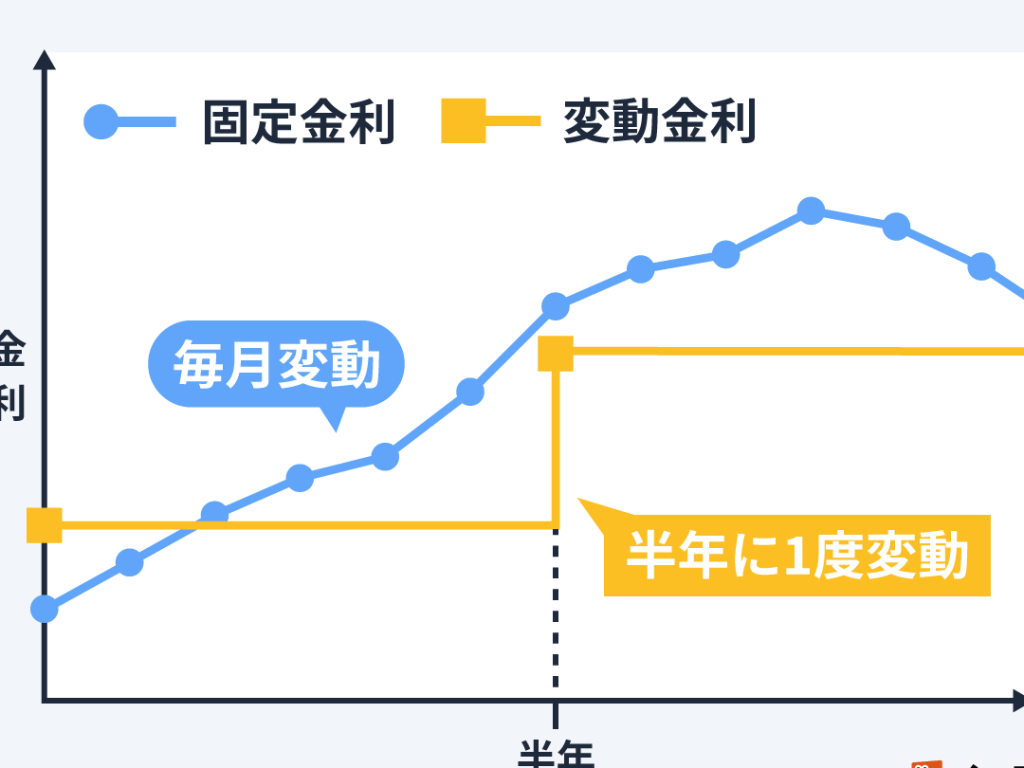
住宅ローンの変動金利について考えるとき、私たちは「どのくらい上がるのか?」という疑問を抱きます。特に最近の経済情勢を鑑みると、金利がどれほど影響するかは非常に重要です。変動金利は将来の返済額に大きな影響を与えるため、慎重な判断が求められます。
住宅ローン 変動金利の概要
住宅ローンの変動金利は、経済状況や市場金利に応じて定期的に変化します。これにより、返済額も上下する可能性があります。
変動金利とは
変動金利は、市場の動向に基づいて設定されるため、返済期間中に金利が変更される。通常、金融機関は一定の期間ごと(例えば3ヶ月や6ヶ月)に金利を見直し、その結果として月々の返済額が影響を受けます。この仕組みは、低い初期金利が提供されることが多く、多くの場合、借入者には魅力的です。しかし、市場が上昇すれば、それに伴って返済負担も増加します。
固定金利との違い
固定金利と比較すると、変動金利はリスクとリターンのバランスが異なる。固定金利では契約時点で決まった率が全期間適用されるため、将来の支出計画を立てやすいです。一方で、変動金利は経済情勢によって柔軟性があります。具体的には以下のような違いがあります:
- 固定期間中は同一レート
- 金融市場によって影響を受ける
- 長期的なコスト予測が難しい
変動金利が上がる要因
変動金利は、さまざまな要因によって影響を受けます。特に、経済状況や政策の変更が重要です。
経済状況の変化
経済成長率の上昇は金利に直接的な影響を与える。例えば、国内総生産(GDP)が増加すると、消費や投資が活発になり、その結果としてインフレ圧力が高まります。このインフレを抑制するために中央銀行は金利を引き上げる傾向があります。また、失業率の低下も同様で、人手不足から賃金が上昇し、それが消費者物価にも波及します。
さらに国際情勢も無視できません。他国との貿易関係や地政学的リスクの変化も、市場全体の金利水準に影響します。たとえば、新興国市場での不安定な動きは、安全資産への逃避を促し、日本円などの通貨価値を押し上げることがあります。
金利政策の影響
中央銀行による金融政策は変動金利に大きく関与している。例えば、日本銀行が金融緩和策を維持する場合、市場金利は低い状態が続くことがあります。しかし、逆に引き締め政策へ転換した場合、市場では急激な金利上昇が見込まれます。具体的には、公定歩合や短期プライムレートなど重要な指標となる金利設定によって、大幅な返済額増加も考えられます。
変動金利の将来予測
変動金利は、経済情勢や市場の影響により変化するため、将来的な動向を見極めることが重要です。特に、今後数年間でどのような金利上昇が予想されるかについて理解を深める必要があります。
専門家の意見
専門家の多くは、今後数年で変動金利が上昇するとの見解を示しています。以下のポイントが挙げられます。
- 経済成長: 経済成長率が高まり続ければ、中央銀行は金利を引き上げる可能性があります。
- インフレ圧力: インフレが進むと、生活費全般への影響も大きくなるため、金融政策が厳格化されます。
- 国際的要因: グローバルな市場状況も無視できません。他国の金利動向も国内に波及します。
これらの要因から、多くの専門家は変動金利が近い将来に急激に上昇するリスクを指摘しています。
過去のデータ分析
過去10年間のデータを分析すると、変動金利には明確なトレンドがあります。具体的には以下の点です。
| 年 | 平均変動金利 (%) |
|---|---|
| 2013 | 0.9 |
| 2014 | 0.7 |
| 2015 | 0.5 |
| 2016 | 0.4 |
| 2017 | 0.6 |
| 2018 | 1.2 |
| 2019 | 1.1 |
| 2020 | 0.8 |
| 2021 | 1.3 |
| 2022 | 推定値 |
変動金利のメリットとデメリット
変動金利には多くの特徴があり、利用する際にはそのメリットとデメリットを理解することが重要です。
メリット
- 初期金利が低いため、月々の返済額も少ない。 これにより、資金に余裕が生まれます。
- 市場の変化に応じて、将来的な金利引き下げも期待できる。 経済が安定すれば、負担軽減につながります。
- 柔軟性があるため、市場状況に適応しやすい。 金利見直しによって、新たな機会を得られる可能性があります。
デメリット
- 経済情勢によっては、返済額が急激に増加するリスクがある。 特にインフレ局面では注意が必要です。
- 長期的な予測が難しいため、不安要素となる場合もある。 将来計画を立てる上で不確実性を伴います。
- 固定金利と比較して支出計画の立てづらさを感じるかもしれない。 これは特に家計管理で影響します。
住宅ローンの選択肢
住宅ローンにはさまざまな選択肢があります。特に、金利タイプや返済プランは重要な要素です。それぞれの特徴を理解することで、適切な決定が可能になります。
他の金利タイプ
他の金利タイプには主に、固定金利と変動金利があります。以下にそれぞれの特徴を示します。
- 固定金利: 契約時に設定された金利が全期間適用されるため、将来の支出計画が立てやすい。
- 変動金利: 経済状況によって定期的に変化しうるため、初期段階では低いことが多い。しかし、市場環境によって返済額が増加するリスクも伴う。
このように、それぞれ異なるメリットとデメリットがありますので、自分たちのライフスタイルや経済状況を考慮して選ぶ必要があります。
返済プランの比較
返済プランも選択肢として非常に重要です。一般的なプランには以下があります。
- 元利均等返済: 毎月同じ額を支払い続ける方式で、家計管理が容易。
- 元金均等返済: 元本部分を均等に分けて支払う方式で、初期負担は大きいものの総支払額は少なく抑えられることが多い。
Conclusion
変動金利の住宅ローンは魅力的な選択肢である一方でリスクも伴います。我々は、経済情勢や市場の動向を常に注視しながら、今後の返済計画を慎重に考える必要があります。金利が上昇する可能性が高い中で、自身のライフプランや資金状況を見極めることが重要です。
また、固定金利との違いや各種返済プランについて理解を深めることで、自分たちに最適な選択ができるでしょう。情報収集と専門家の意見を参考にしつつ、有意義な決断をしていきたいですね。