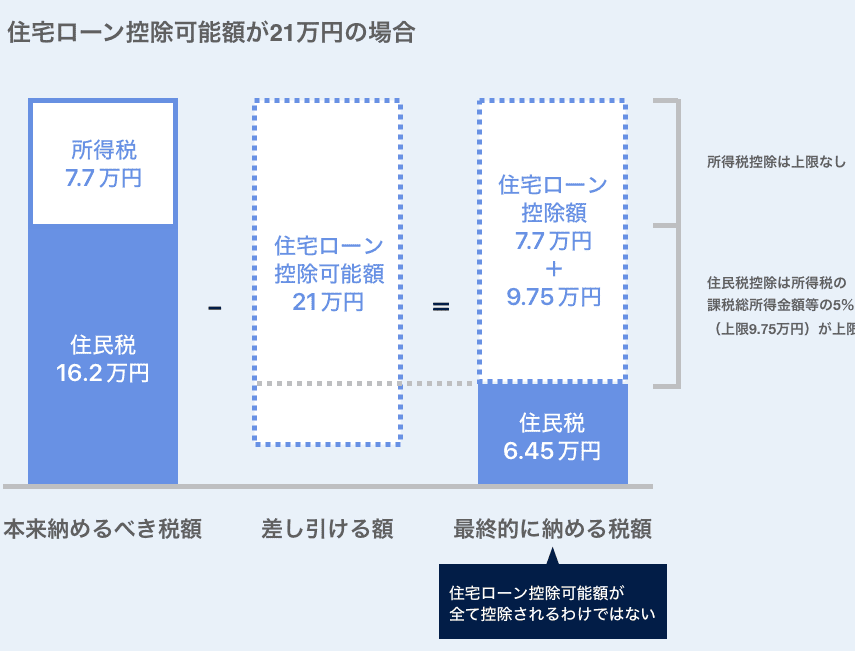
住宅購入を考えている私たちにとって、**住宅ローン控除はいくら受けられるのか**は非常に重要なポイントです。この制度を利用することで、税金の負担が軽減される可能性があります。具体的にはどのような条件があり、どれだけの金額が控除されるのでしょうか?
住宅ローン 控除の基本
住宅ローン控除は、住宅購入時にかかる税負担を軽減する制度です。この制度を活用することで、私たちの経済的な負担が軽くなる可能性があります。
住宅ローン 控除とは
住宅ローン控除とは、私たちが住宅の購入や改築のために借り入れたローンに対して適用される税金の優遇措置です。具体的には、年末残高に応じて所得税から一定割合が控除されます。この控除を受けることで、実質的な支払い額が減少し、家計への影響を抑えることができます。
住宅ローン 控除の仕組み
住宅ローン控除は主に次のような仕組みで成り立っています。
- 対象者: 日本国内で居住する個人
- 対象となるローン: 一定条件を満たす住宅用資金
- 控除額: 年末残高×1%(上限あり)
- 適応期間: 最大10年間
住宅ローン 控除の金額
住宅ローン控除は、年末残高に基づき計算されるため、具体的な金額は個々の状況によって異なる。一般的には、控除率は1%であり、この割合が年末時点のローン残高に適用される。
控除対象となる金額
控除対象となる金額は、以下の条件を満たす場合から算出される。
- 住宅購入時の住宅ローン
- ローン残高が4,000万円以内(新築の場合)
- 中古住宅の場合は1,000万円減少し、3,000万円まで
これらの条件に応じて、実際に受けられる税金控除が決まります。例えば、新築物件を購入した場合、その最大控除額は40万円になります。このように、高い年末残高ほど大きな控除効果があります。
控除を受けるための条件
控除を受けるには、以下の要件を満たす必要があります。
- 日本国内で居住していること
- 対象となる借入れが適法であること
- 所得税や住民税が課せられていること
住宅ローン 控除の申請方法
住宅ローン控除を受けるためには、特定の手続きが必要です。私たちがしっかりと理解しておくべきなのは、必要書類や申請手続きの流れです。
必要書類について
住宅ローン控除を申請するには、以下の書類が必要です。
- 借入金残高証明書:金融機関から発行されるもので、年末時点での借入金額を示します。
- 確定申告書:所得税に関する情報を記載したものです。初めて申請する場合は必須となります。
- 住民票:居住地を確認するために必要な公的文書です。
- 購入契約書または登記簿謄本:住宅購入の証明として用いられます。
これらの書類を準備することで、スムーズな申請が可能になります。
申請手続きの流れ
住宅ローン控除の申請手続きは次のように進みます。
- 資料収集:上記で挙げた必要書類を揃えます。
- 確定申告実施:毎年2月から3月に行われる確定申告期間内に提出します。この際、新築か中古かによって異なるチェックポイントがあります。
- 税務署への提出:全ての書類を整えて税務署へ提出します。この段階で、不足や不備がないか確認されます。
- 控除適用通知受領:承認後、控除額が決まり次第通知されます。
住宅ローン 控除のメリットとデメリット
住宅ローン控除には、重要な利点と注意すべき欠点があります。これらを理解することで、より賢明な判断ができるようになります。
メリット
住宅ローン控除の主なメリットは税金の軽減です。たとえば、年末残高に基づいて所得税から最大1%が控除されます。この制度により、実質的な支払い額が減少し、長期的には大きな節約につながります。また、新築物件の場合、最大で40万円までの控除を受けることが可能です。このように、条件を満たすことで経済的な負担が軽減されます。
さらに住まいの購入意欲を高める効果もあります。多くの人々がこの制度を利用して、自分たちの家を持つことへの期待感を高めています。加えて、日本国内で居住する個人のみ対象となっているため、安全性や安定性も感じられます。
デメリット
一方で、住宅ローン控除にもデメリットが存在します. まず、この制度は複雑な手続きが必要です。申請には借入金残高証明書や確定申告書など、多くの書類準備が求められます。そのため、一部の人々にとっては手間となりうるでしょう。また、適用期間は最大10年間ですが、その後は控除効果がなくなるため、中長期的には他の選択肢を検討する必要があります。
住宅ローン 控除の最新情報
住宅ローン控除に関する最新情報は、特に2023年の制度変更が大きな影響を与えています。この年には、控除額や適用条件が見直され、多くの人々に影響を及ぼしました。
2023年の制度変更
2023年から、住宅ローン控除の適用条件が厳格化されています。具体的には、以下のような変更点があります。
- 新築物件:最大控除額は40万円で変わりませんが、対象となる残高上限が引き上げられました。これによって、高額な物件の購入者も恩恵を受けやすくなっています。
- 中古住宅:中古住宅の場合も同様に条件が緩和され、新たに1500万円までの残高が対象です。この改定により、中古市場への参加促進を狙っています。
- 申請手続き:必要書類や提出方法についても明確化され、オンライン申請が可能になりました。これによって、多くの方々が簡単にアクセスできるようになりました。
このような変更は、多様なニーズに応じて税制優遇措置を調整し、更なる家購入を後押ししています。
よくある誤解
私たち自身もよく耳にする誤解があります。それでは、一部例を挙げてみましょう。
- 「全員が対象」:多くの場合、「全ての人」が住宅ローン控除の恩恵を受けられると考えられています。しかし、日本国内で居住していることや所得税・住民税が課せられていることなど、いくつか条件があります。
- 「自動的にもらえる」:また、「申請しなくても自動で受け取れる」と思う方もいます。しかし、実際には確定申告手続きや書類準備など、自分自身で行わないといけません。
- 「期間終了後は無効」:さらに、「10年間経過すると完全に失効」と考える方も多いですが、その後でも他の選択肢として再度活用可能です。正しい情報把握は重要です。
Conclusion
住宅ローン控除は私たちにとって非常に重要な制度であり、上手に活用することで税負担を大きく軽減できます。特に新築物件や中古住宅の購入を考えている方には、控除額の増加や申請手続きの簡素化が追い風となっています。
ただし申請手続きには必要書類が多く求められますので、しっかりと準備しておくことが肝心です。正しい情報をもとに計画的に行動することで、より良い住まいを手に入れる助けになります。私たち皆がこの制度のメリットを享受できるよう努めていきましょう。