住宅を購入することは私たちにとって大きな決断です。その際、**住宅ローン控除の振込がいつ行われるのか**という疑問は、多くの人にとって重要なポイントです。この制度を利用することで、税金の負担を軽減し、より快適な生活を実現できる可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度を利用することで、税金の負担を軽減できます。
住宅ローン控除とは
住宅ローン控除とは、一定の条件を満たす住宅ローンに対して所得税から控除が受けられる制度です。具体的には、借入額や返済期間に応じて年末残高の1%が控除されます。これにより、長期的な経済的負担が軽減される仕組みです。また、この制度は初めてマイホームを購入する人だけでなく、既存の住居を新たに購入した場合にも適用されます。
住宅ローン控除の対象
住宅ローン控除の対象となるにはいくつかの条件があります。以下は主な要件です:
- 自己居住用:自己名義で取得した住居であること。
- 借入限度額:借入金額が4,000万円以下(新築の場合)または3,000万円以下(中古の場合)。
- 所得制限:合計所得金額が3,000万円以下であること。
- 適用期間:最大10年間、一部の場合では13年間まで延長可能。
振込のタイミング
住宅ローン控除の振込は、税金の還付を受ける重要なプロセスです。そのため、振込が行われる時期について正確に把握することが必要です。
振込が行われる時期
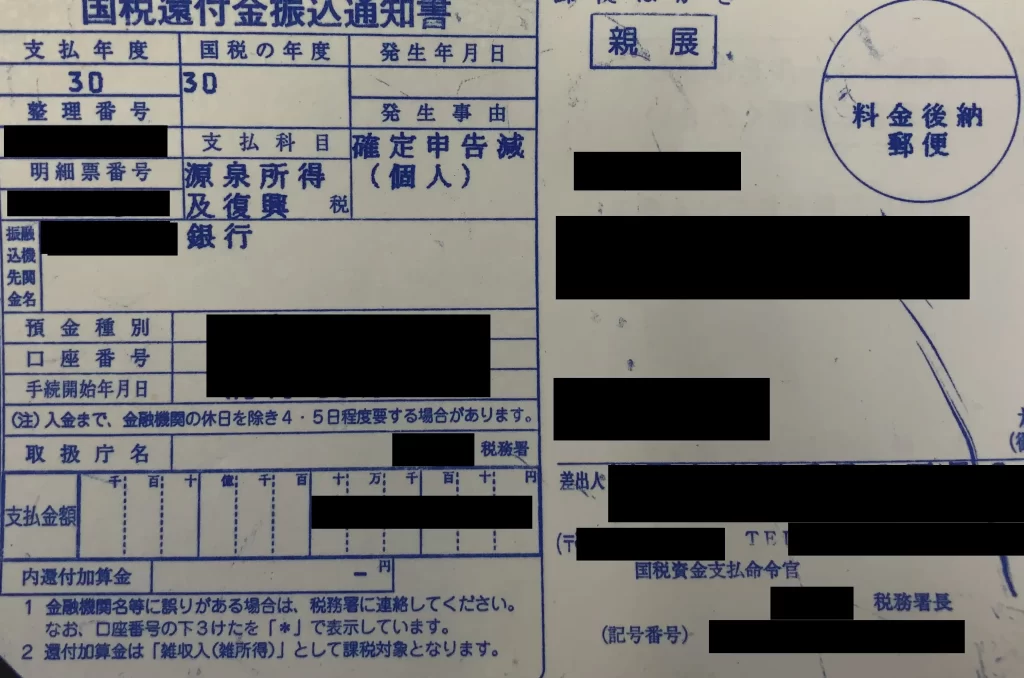
住宅ローン控除の振込は、通常、年末調整後の翌年1月から2月にかけて行われます。具体的には、税務署で処理された後に指定口座へ振り込みされます。これらの日程は毎年若干異なる場合がありますので、最新情報を確認することが大切です。
振込手続きの流れ
住宅ローン控除の振込手続きにはいくつかのステップがあります。以下にその流れを示します。
- 必要書類を準備する
- 確定申告書や借入証明書など。
- 確定申告または年末調整を実施する
- 控除額を計算し、申請します。
- 税務署で処理される
- 申請内容が確認され、承認されます。
- 振込先口座情報を登録する
- 銀行口座への振り込み設定が必要です。
- 振込日を待つ
- 処理完了後、自動的に指定口座へ入金されます。
住宅ローン控除のメリット
住宅ローン控除には、税金の負担を軽減するさまざまなメリットがあります。これにより、私たちの生活がより充実したものになる可能性があります。
税金の還付
税金の還付は、住宅ローン控除を利用する最大の利点です。年末残高に基づいて計算されるため、所得税から直接控除されます。この制度では通常、毎年1%が還付されます。例えば、新築物件の場合、4,000万円借り入れた場合には年間40万円が還付対象となります。また、中古物件でも3,000万円まで適用されるため、十分な返済効果があります。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらに気を付けて、スムーズに手続きを進めましょう。
申請期限
住宅ローン控除の申請には厳格な期限があります。通常、確定申告の場合は毎年3月15日までが締切です。ただし、年末調整で申請する場合は、勤務先によって異なる可能性があるため確認が必要です。また、新築物件と中古物件では適用条件も異なることから、それぞれの状況に応じた対応が求められます。
書類の準備
書類の準備は非常に重要です。以下の書類が必要となります:
- 借入金残高証明書:金融機関から発行されるもので、年末時点での借入残高を示します。
- 住宅取得証明書:購入した住宅について証明できる資料や契約書など。
- 住民票:自己居住用であることを確認するために必要です。
Conclusion
住宅ローン控除の振込タイミングを把握することは私たちにとって非常に重要です。この制度を適切に利用することで、税金の負担が軽減され、生活がより充実したものになる可能性があります。手続きにはいくつかのステップがあり、書類準備や申請期限を守ることが大切です。
毎年の振込日程は変わることもあるため最新情報をチェックしながら進めていきましょう。正しい知識と準備で私たちのマイホーム購入をサポートしてくれるこの制度を最大限活用しましょう。