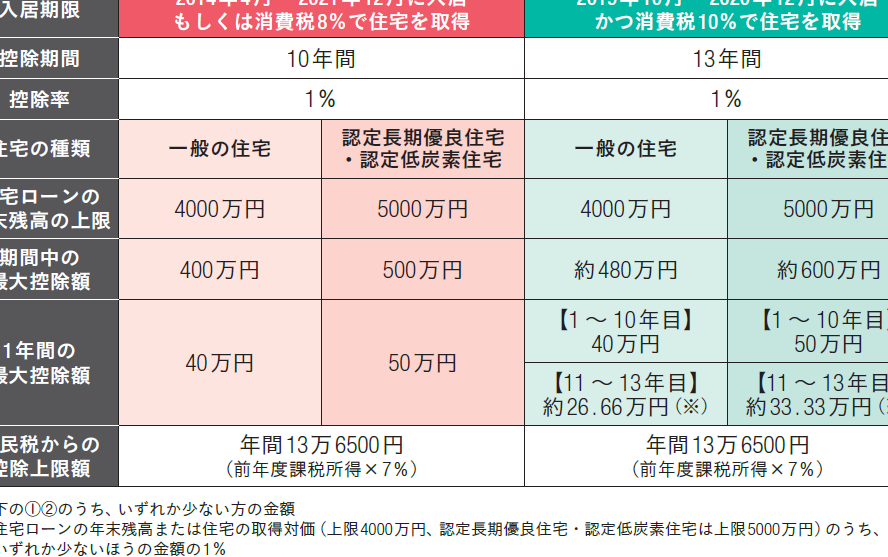
住宅ローンを利用している私たちにとって、確定申告は重要な手続きです。特に「住宅ローン 確定申告 いくら戻る」という疑問は、多くの人が抱える悩みでしょう。税金の還付を受けられる可能性があるため、正しい知識を持つことが大切です。
住宅ローンの基礎知識
住宅ローンは、私たちが家を購入するために借り入れる資金です。多くの人が利用しており、その仕組みを理解することが大切です。
住宅ローンとは何か
住宅ローンとは、持ち家を取得する際に金融機関から借りる長期的な融資のことです。一般的には、返済期間は10年から35年までさまざまです。また、利子や返済条件などによって総支払額が変動します。この融資によって、私たちは自分の住まいを手に入れることができます。
住宅ローンの種類
住宅ローンには主に以下の種類があります:
- 固定金利型:返済期間中、一貫した金利で安定した支払いが可能。
- 変動金利型:市場金利に応じて金利が変更されるため、将来的な変化への対応が必要。
- フラット35:長期固定金利であり、一定条件下で利用できる安心感があります。
確定申告の重要性
確定申告は、税金を正しく管理するために不可欠なプロセスです。住宅ローンを利用する私たちにとって、特にその意義が大きいです。
確定申告とは
確定申告とは、個人が1年間の所得や支出をまとめて報告し、納付すべき税額や還付金を計算する手続きです。この手続きを行うことで、自分自身の税務状況を把握できます。例えば、前年の収入が変動した場合、その影響で税率も異なることがあります。その結果として納めるべき税金が変わります。
住宅ローン控除の仕組み
住宅ローン控除は、新築または購入した住宅に対して適用される税制優遇措置です。この制度によって、一部の所得税が還付されます。具体的には、以下のようなポイントがあります。
- 対象期間: 住宅ローン契約から最大10年間。
- 控除率: 年間返済額の一定割合(例:1%)が控除対象となる。
- 上限額: 控除可能な金額には上限が設定されています。
いくら戻るのか
住宅ローン控除を利用することで、税金が還付される可能性があります。具体的な還付額は個々の状況によりますが、計算方法を理解することが重要です。
住宅ローン控除の計算方法
住宅ローン控除は、年間返済額に基づいて計算されます。まず、借入金額や返済期間を確認します。次に、年間の支払い利息や元本をもとに控除対象額を算出します。この金額に対して適用される控除率(通常1%)を掛けて還付金額が決定されます。また、新築の場合や購入時期によって異なる条件もあるため、自分自身の状況に応じて確認が必要です。
戻ってくる金額の例
以下は具体的な例です。
| 借入金額 | 年間返済額 | 控除対象となる年数 | 還付金 (1%の場合) |
|---|---|---|---|
| 3,000万円 | 120万円 | 10年 | 12万円 |
| 2,000万円 | 80万円 | 5年 | 4万円 |
| 1,500万円 | 60万円 | 10年 | 6万円 |
確定申告の進め方
確定申告をスムーズに行うためには、いくつかのステップが必要です。これから必要書類や手続きについて詳しく説明します。
必要書類の準備
確定申告に必要な書類を事前に揃えておくことは重要です。以下の書類が典型的に求められます。
これらの資料を用意することで、確定申告が円滑に進みます。また、最新の情報を確認しながら、必要なものを漏れなく集めることも心掛けましょう。
確定申告の手続き
確定申告手続きは、自宅で簡単に行えます。まず、税務署またはオンラインで所定の用紙を取得しましょう。その後、次の流れで進めます。
- 所得と支出を整理します。
- 必要事項を書き込みます。
- 書類と添付資料をチェックします。
- 提出期限内に提出します。
まとめ
住宅ローンの確定申告は、税金の還付を受けるために非常に重要です。私たちは、「住宅ローン 確定申告 いくら戻る」という疑問を解消するために必要な情報を提供します。正しい手続きを行うことで、多くの場合、還付金が得られます。
住宅ローン控除は、新築や購入した住宅が対象であり、最大10年間適用されます。この控除は、年間返済額の一定割合(通常1%)が基準となります。具体的には、借入金額や返済期間によって異なるため、自分の状況を正確に把握しておくことが大切です。
また、確定申告をスムーズに進めるには、必要書類の整理が欠かせません。以下は主な必要書類です:
- 源泉徴収票
- 住宅ローン控除関連書類
- 医療費控除関連資料
- 各種控除証明書
これらの書類を整えると、申告手続きも簡単になります。所得と支出を整理しながら進めていきましょう。
Conclusion
住宅ローンの確定申告は私たちにとって重要な手続きです。適切な知識を持つことで還付金を最大限に活用できる可能性が広がります。控除率や対象期間を理解し必要書類を整えることが、スムーズな申告につながります。
また、具体的な例を参考にすることで自分の状況に合った計算も行いやすくなるでしょう。このプロセスを通じて税金管理がしっかりとできるようになり、将来的にも安心して住宅ローン生活を送れるようになります。私たち全員がこの機会を逃さず、有効に活用しましょう。